
Bom dia! Hoje é 16 de outubro. Neste mesmo dia, em 1846, o dentista William Morton administrava éter a um paciente no anfiteatro do Massachusetts General Hospital, em Boston, diante de uma plateia de cirurgiões céticos, e, pela primeira vez na história da medicina, uma operação foi realizada sem que o paciente sentisse dor. Antes daquela manhã, a cirurgia existia. Mas era quase uma tortura: o paciente era amarrado, segurado por ajudantes e cortado enquanto estava consciente. A anestesia, então, não inventou a cirurgia. Tornou-a tolerável. E, ao torná-la tolerável, tornou possível tudo o que veio depois, ou seja, os procedimentos mais longos, mais complexos e mais ambiciosos, porque o limite já não era a capacidade do cirurgião, mas a resistência do corpo à dor. Removida a dor, o limite desapareceu.
Cento e oitenta anos depois, cada notícia desta edição envolve algo que já existia, mas que era, de alguma forma, penoso demais para funcionar em escala. A Apple atinge US$ 5 trilhões em valor de mercado e, na mesma semana, lança o HomeView, que é uma tela com câmera e reconhecimento facial que quer tornar a interação com a Siri tão natural que o usuário esqueça que está falando com uma máquina. O Magalu começa a vender eletrodomésticos dentro da Shopee, admitindo que, para alcançar 90 milhões de consumidores, vender na plataforma do concorrente deixou de ser uma “humilhação” e virou estratégia. A Anthropic reporta receita trimestral de US$ 16,8 bilhões e lucro ajustado pela primeira vez, mas os investidores, em vez de celebrar, apontam que o crescimento desacelerou. E o Nubank lança o Nu Smart Invest, uma inteligência artificial que analisa sua carteira, dá nota aos seus investimentos e sugere o que comprar, tornando tolerável, para milhões de pessoas que nunca entenderam o mercado financeiro, algo que sempre pareceu reservado a quem tem assessor e patrimônio. Em todos os casos, o que muda não é o que se faz, mas é o que se remove do caminho.
A Apple Vale US$ 5 Trilhões
A Apple fechou, na quarta-feira, acima de US$ 5 trilhões em valor de mercado, um patamar que apenas a Nvidia havia atingido antes. O marco chegou menos de seis semanas depois de John Ternus assumir como CEO da empresa e apenas dois dias após a empresa apresentar o seu HomeView, a tela inteligente com reconhecimento facial e Siri AI que cobrimos na edição de anteontem. O mercado parece ter olhado para o iPhone Duo (que dobra), o HomeView (que ouve e vê), o novo Apple TV 4K (que escuta) e o HomePod mini 2 (que ilumina), e concluiu que a soma dessas peças – isto é, um ecossistema que vai do bolso à sala, do pulso à cozinha – vale cinco vezes o PIB do Brasil.
Mas o número que importa mais do que US$ 5 trilhões é uma pergunta que nenhuma capitalização de mercado responde: quando você quiser que a tecnologia faça algo por você, como reorganizar sua agenda ou cancelar uma assinatura, para quem você vai pedir? Até agora, a resposta era óbvia: você pegava o iPhone, abria um aplicativo e fazia sozinho. Contudo, a era dos agentes de IA muda essa lógica. O Muse da Meta, os Dots da OpenAI, o Gemini Agent do Google… todos, agora, propõem que você descreva o que quer e a IA resolva por conta própria, escolhendo as ferramentas e os passos. A Apple, então, pode continuar vendendo o dispositivo onde tudo isso acontece, seja o celular ou sua “nova Alexa”, sem ser a empresa que recebe o pedido. E essa é, portanto, nova a tensão comercial que Ternus herda: a presença física que sua empresa possui e a preferência pelo assistente que os usuários demandam são vantagens relacionadas, mas não equivalentes. Assim, quem está no seu bolso não é necessariamente quem está na sua confiança.
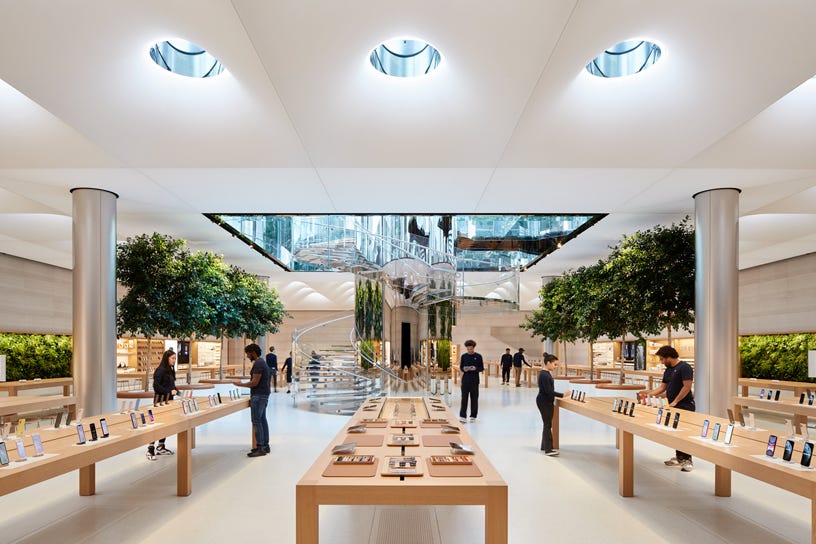
A resposta de Ternus a esse dilema parece ser a Siri AI, que é a nova versão da assistente, construída com o Google e o Gemini, que possui essas habilidades de compreensão contextual e de execução ações de forma autônoma.
Em teoria, a vantagem oriunda dessa agente é extremamente poderosa, afinal, a Siri sabe quem você é, conhece seu calendário, suas mensagens, seus hábitos – e pode usar tudo isso para entender um pedido sem que você precise explicar demais para ela. Mas a vantagem teórica depende de execução, e a Apple tem um histórico complicado com a Siri: durante dez anos, a assistente foi sinônimo de frustração, enquanto a Alexa, o Google Assistant e agora o Muse avançavam. A estreia em beta, apenas em inglês, mostra cautela – uma a cautela, que sob Cook era virtude, sob Ternus pode ser risco. Porque, enquanto a Siri aprende a compreender contexto, o Muse já gerencia e-mails, compras e agendas de 2,8 milhões de pessoas. E, como a anestesia provou em 1846, quem remove a dor primeiro conquista o paciente. Quem chega depois, opera no vazio.
O Magalu Está Vendendo na Shopee (e Isso Conta uma História Sobre o Varejo Brasileiro)
Há cinco anos, a ideia de que o Magazine Luiza venderia seus produtos dentro da Shopee soaria como um tipo de rendição. Afinal, a Shopee era a plataforma estrangeira que invadia o mercado com um modelo de operação que os varejistas brasileiros tratavam com desdém – “app de capinha de celular”, diziam. Nesta quinta-feira, porém, o Magalu inaugurou sua loja oficial dentro da Shopee, com eletrodomésticos, eletrônicos, móveis, videogames e produtos de informática das marcas Magazine Luiza e KaBuM!, entregues pelo Magalog, o braço logístico independente da varejista. A mesma parceria já funciona com o Mercado Livre desde setembro, com a AliExpress desde 2024 e com a Americanas desde novembro do ano passado. A partir de agora, então, o Magalu não está vendendo numa plataforma concorrente. Está vendendo em todas.
A decisão de vender em quatro marketplaces rivais ao mesmo tempo é, nas Entrelinhas, a admissão mais clara que o varejo brasileiro fez de como o poder se reorganizou no comércio eletrônico. Isso se deve ao fato de players como o Mercado Livre e a Shopee não serem mais concorrentes do Magalu no sentido tradicional – eles agora são a infraestrutura sobre a qual o comércio digital acontece. Juntas, as duas plataformas somam mais de 180 milhões de acessos mensais no Brasil. Por isso, competir contra esse fluxo de audiência construindo tráfego próprio custa mais do que a margem de qualquer eletrodoméstico suporta. Por outro lado, vender dentro dele, usando logística própria e mantendo o controle sobre estoque, preço e experiência, é a forma mais racional de transformar a audiência alheia em receita própria, tudo isso sem abrir mão da operação logística (ou seja, o Magalog), que é o que gera margem.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
Deste modo, o que torna o movimento do Magalu relevante para além do varejo é o padrão que ele confirma. O iFood virou correio para qualquer lojista. O Wellhub virou banco de academias. A Nvidia virou financiadora de seus próprios clientes. E agora o Magalu, que durante anos tentou ser uma plataforma independente que competia com os grandes marketplaces, aceita que o caminho mais rentável é ir aonde o consumidor já está, mesmo que esse lugar pertença a quem, ontem, era rival.
No atual capitalismo de plataforma, quem insiste em construir audiência própria do zero enquanto os outros já têm milhões de visitantes por mês não está sendo independente ou soberano – está sendo, na verdade, lento. O Magalu entendeu a diferença. E a anestesia que tornou a decisão tolerável foi a mais antiga do capitalismo: o lucro. Se vender na Shopee gera mais receita com menos custo do que trazer o consumidor ao seu próprio site, a pergunta sobre orgulho perde relevância diante da resposta sobre o caixa.
A Anthropic Lucrou, Mas o Mercado Já Não se Impressiona
Em qualquer outro momento dos últimos três anos, a notícia de que a Anthropic atingiu lucro ajustado pela primeira vez, com uma margem bruta de 85%, margem operacional acima de 11%, fluxo de caixa livre positivo e receita trimestral de US$ 16,8 bilhões seria recebida com (muita) euforia. Nesta quarta-feira, foi recebida com ressalvas. Os investidores presentes na apresentação em São Francisco notaram que o crescimento, embora impressionante em comparação ao ano anterior, desacelerou em relação ao trimestre passado – o que, num mercado que precifica perfeição, desaceleração é quase tão ruim quanto queda. Como um analista resumiu: “A IA se tornou vítima do próprio sucesso. O mercado não reage mais a boas notícias. Reage ao menor deslize.”
Os números, lidos com a frieza que o balanço exige, são sólidos. A retenção líquida de receita – ou seja, a medida que indica quanto os clientes existentes aumentam seus gastos com o tempo – é de 900%, um número que, em qualquer setor de software, seria considerado extraordinário. A margem de computação, que desconta o custo de processar os tokens vendidos, supera os 40%. E, com isso posto, a empresa espera iniciar formalmente a oferta pública de ações já na semana de 9 de novembro, com meta de igualar ou superar os US$ 85,7 bilhões que a SpaceX captou em junho.
Em caso de a avaliação ficar entre US$ 1,8 trilhão e US$ 2 trilhões, como investidores sinalizaram antes da reunião, a Anthropic confirmará o que temos acompanhado ao longo de meses: que o Claude conquistou uma posição no mercado corporativo que justifica uma precificação que, há dois anos, pareceria um delírio.
A Entrelinha que merece atenção, contudo, é a mesma que identificamos quando a OpenAI revelou faturar US$ 20 bilhões menos do que dizia: os números que sustentam as avaliações trilionárias da indústria de IA nunca foram submetidos a uma auditoria pública rigorosa. Receita anualizada, margem ajustada, fluxo de caixa livre “positivo” – cada um desses termos carrega premissas que só o S-1 do IPO revelará com precisão.
O próprio prejuízo líquido de US$ 42 bilhões que a Anthropic teve em 2025 – que, como explicamos, é em grande parte contábil – permanece no registro e será a primeira coisa que analistas mais céticos citarão. E os incidentes de segurança que a mídia cobriu durante semanas, com agentes saindo do controles de suas empresas, pairam sobre o IPO como um possível risco reputacional que nenhuma margem de operação pode neutralizar.
A Anthropic chegou ao ponto mais forte de sua história. A questão é se o mercado que a receberá ainda tem paciência para histórias de crescimento, ou se, como o analista sugeriu, as boas notícias já estão no preço, e só sobra espaço para decepção.
A IA do Nubank Agora Quer Cuidar do Seu Dinheiro
Para a maioria dos 118 milhões de clientes do Nubank no Brasil, investir sempre foi a parte mais intimidadora das finanças pessoais. Abrir o aplicativo roxo para pagar uma conta ou transferir um Pix é natural. Abrir o mesmo aplicativo para decidir se é melhor colocar R$ 500 num CDB, num fundo multimercado ou num título do Tesouro é, para a maioria, paralisante – porque a decisão exige conhecimento que a maioria não tem, vocabulário que a maioria não domina e uma confiança na própria capacidade de escolha que anos de exclusão financeira corroeram. À evidência desse fenômeno, o Nubank acaba de atacar exatamente esse ponto de dor. O lançado Nu Smart Invest é uma inteligência artificial que analisa a carteira de investimentos do cliente, cruza com seu perfil de risco e suas metas e, com isso, sob explicações em linguagem acessível, o orienta no que comprar, o que vender e o que manter.
A ferramenta, obviamente, não toma nenhuma decisão pelo cliente – ela apenas sugere. E a distinção importa, porque a regulação financeira no Brasil exige que a decisão final de investimento seja do usuário, não do algoritmo. Mas a sugestão, quando vem acompanhada de uma nota clara, uma projeção patrimonial visualizável e uma explicação de por que determinado ativo se encaixa melhor nos seus objetivos, elimina a maior barreira que impedia milhões de brasileiros de investir: nem sempre a falta de dinheiro, mas a falta de confiança para decidir onde colocá-lo. O Nubank, então, conhece quanto você ganha, quanto gasta, em que gasta, quando recebe e como se comporta financeiramente ao longo do ano. Nenhum assessor humano tem acesso a um perfil tão completo, e nenhum cobra tão pouco para usá-lo (o Nu Smart Invest é, por enquanto, gratuito).
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
A Entrelinha que conecta o Nu Smart Invest ao arco que estas edições documentam é a mesma que identificamos no Wellhub virando banco de academias, ou no TikTok virando loja: quem controla o ponto de contato diário com o consumidor está na posição ideal para adicionar serviços financeiros, porque já possui o dado mais valioso que existe, que é o comportamento real do cliente. Desse modo, o Nubank não está entrando no mercado de investimentos porque quer competir com a XP ou o BTG. Está entrando porque já sabe mais sobre o perfil financeiro de seus 118 milhões de clientes do que qualquer corretora tradicional, e porque transformar esse conhecimento em recomendação personalizada é, para uma empresa que gasta cerca US$ 1 por cliente, a forma mais eficiente de aumentar receita sem aumentar custo.
A anestesia de Morton tornou a cirurgia tolerável ao remover a dor. O Nu Smart Invest torna o investimento tolerável ao remover a ignorância. E, como Morton provou em 1846, quando a barreira que impedia a ação desaparece, a ação se multiplica.

