
Bom dia! Hoje é 1º de outubro. Neste mesmo dia, em 1908, Henry Ford colocava à venda o primeiro Model T, um carro que não era o mais bonito, nem o mais rápido, nem o mais confortável. Era o mais acessível. Ford não inventou o automóvel, mas inventou um sistema de produção que tornava possível vendê-lo por US$ 825, quando os concorrentes cobravam mais de US$ 2 mil. O Model T era famoso por estar disponível “em qualquer cor, desde que seja preto”, uma limitação que, em vez de afastar consumidores, os atraía, porque o preço era tão irresistível que a cor não importava. O que Ford entendeu antes de qualquer outro industrial é que a revolução nunca está no produto em si. Está no sistema que torna o produto inevitável.
Cento e dezoito anos depois, cada notícia desta edição é sobre sistemas, ou sobre o que acontece quando eles se tornam maiores, mais complexos e mais difíceis de ler do que o produto que entregam. O Carmed, hidratante labial que transformou a Cimed numa das marcas mais quentes do Brasil, troca de nome, vira Flavy e desembarca em Portugal na próxima semana, testando se o sistema de collabs, influenciadores e sabores virais que funcionou aqui funciona também em prateleiras europeias. A Anthropic, que se prepara para o maior IPO da história, registrou um prejuízo de US$ 42 bilhões, um número que, lido sem contexto, parece catastrófico, mas que, lido nas entrelinhas, é consequência direta de boas notícias que a contabilidade obriga a registrar como perda. O Google apresenta o Argon, modelo de fronteira da nova geração Gemini 4, e promete que desta vez conseguirá rivalizar com a OpenAI e a Anthropic, uma promessa que, a esta altura, soa mais como repetição do que como novidade. E a economia dos Estados Unidos cresce mais do que qualquer analista esperava, sustentada não pela manufatura nem pelo comércio exterior, mas pelos gastos com infraestrutura de inteligência artificial que, como temos documentado, se tornaram tão grandes que já movem indicadores macroeconômicos. Em todos os casos, o produto é visível. O sistema que o sustenta é o que merece atenção.
Brasil Exporta Seu Primeiro Fenômeno de Consumo da Era TikTok
Em 2022, a Cimed vendia 25 mil unidades de Carmed por mês. Em 2023, depois de uma collab com a Fini que transformou um hidratante labial de farmácia em objeto de desejo compartilhável no TikTok e no Instagram, as vendas saltaram para números acima dos dois milhões de unidades mensais – e nunca mais voltaram ao patamar anterior. Desde então, a empresa lançou mais de 50 variações do produto, com parcerias que vão da Coca-Cola ao Burger King, cada uma projetada para gerar o tipo de engajamento que nenhuma campanha publicitária tradicional produz, isto é, o vídeo espontâneo de uma adolescente mostrando a nova embalagem do seu batom aos seus seguidores.
Agora, a partir da próxima semana, esse fenômeno cruza o Atlântico. Não como Carmed, mas como Flavy.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
A troca de nome do produto para a operação internacional é, nas Entrelinhas, uma estratégia maior do que parece. “Carmed” remete a “carmim” (que é um tom de vermelho intenso e vibrante) para o ouvido brasileiro, mas não comunica nada para um consumidor em Milão ou Munique. “Flavy”, contudo, é imediatamente legível em qualquer língua ocidental (evoca sabor, cor, leveza) e posiciona o produto não como um hidratante labial brasileiro tentando se internacionalizar, mas como uma marca global que, por acaso, nasceu no Brasil.
Junto ao lançamento, a Cimed já descobriu que parte do caminho para tal já estava feito, pois seus influenciadores brasileiros, que já possuiam audiência em Portugal, criaram uma demanda internacional antes mesmo de o produto chegar às prateleiras. É o mesmo fenômeno que levou a Bilibili a contratar no Brasil porque criadores brasileiros já atraíam público chinês (e vice-versa).
Em face disso, podemos observar a estratégia da Cimed para exportar suas vendas: a marca viaja primeiro, por meio de seus influenciadores, e, com isso, o produto naturalmente chega depois.
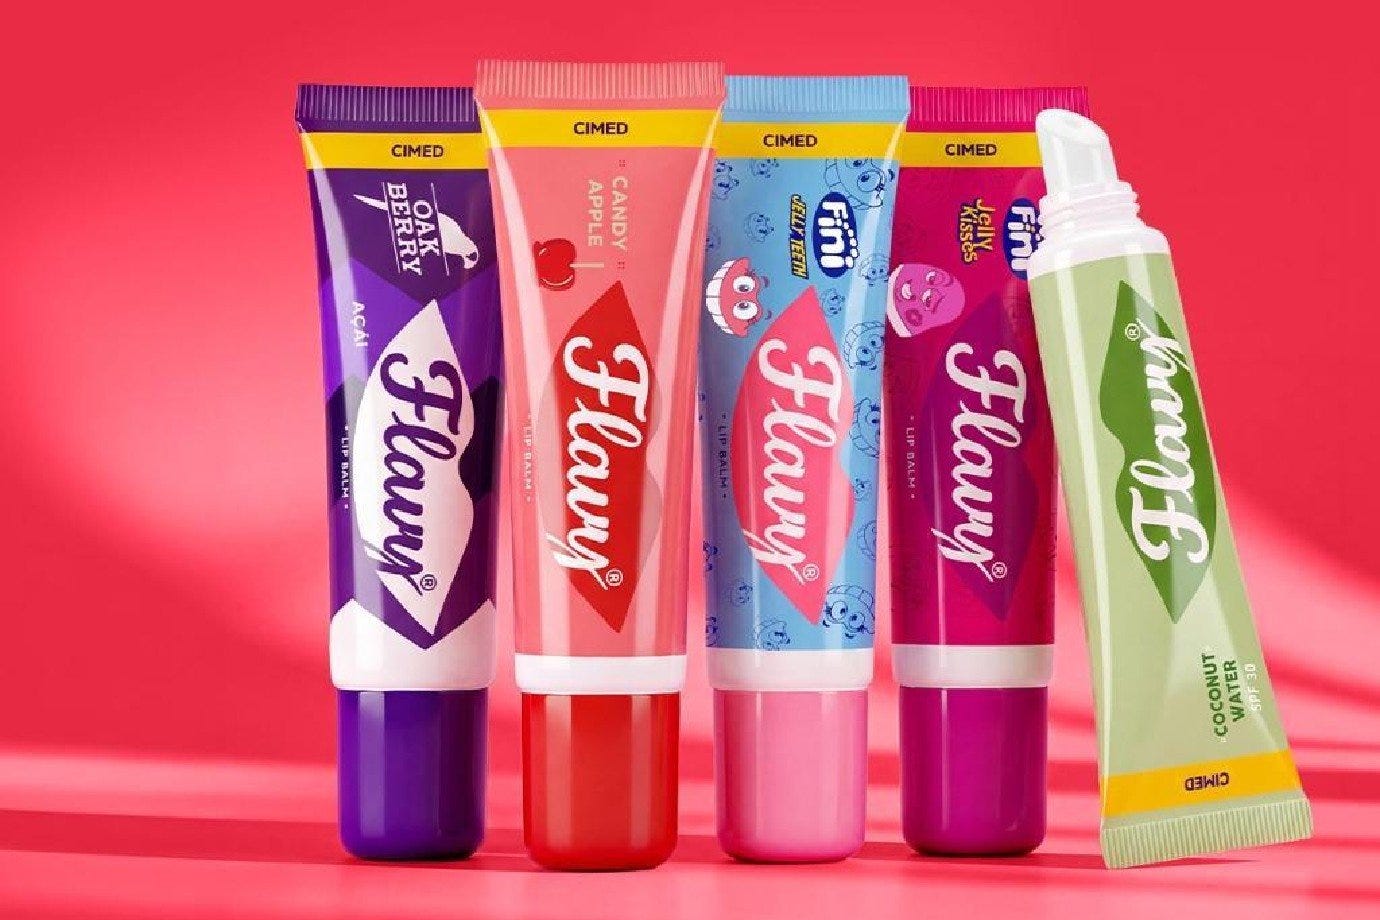
Para o ecossistema de consumo brasileiro, a Flavy representa algo que vai além de um batom com gosto de morango, pois o produto é, possivelmente, o primeiro consumível brasileiro nascido na lógica da economia de atenção a tentar escalar internacionalmente. A Havaianas, quando se internacionalizou, foi por sua qualidade e pelo design. A Natura, pela sustentabilidade. O Carmed/Flavy tenta se internacionalizar pelo engajamento, ou seja, pela capacidade de transformar um item de R$ 15 num conteúdo que milhões de pessoas querem compartilhar.
Por isso, se essa campanha funcionar em Portugal e abrir caminho para o resto da Europa, a Cimed terá provado que o modelo de collabs virais, que a maioria dos analistas tratava como uma “moda passageira”, é exportável. Se não funcionar, terá demonstrado que o que viraliza no TikTok brasileiro não necessariamente viraliza fora dele – e que a distância entre um fenômeno viral local e o alcence de marca global é maior do que uma mudança de nome resolve. Ford sabia que o Model T não precisava ser o melhor carro, mas precisava ser o mais irresistível. A Flavy aposta na mesma lógica, só que, em vez de preço, usa sabor. E, em vez de uma linha de montagem, usa o Instagram.
A Anthropic Perdeu US$ 42 Bilhões (e Isso É uma Boa Notícia)
Se você lesse apenas a manchete – “Anthropic registra prejuízo de US$ 42 bilhões” –, a conclusão natural seria de que a empresa está à beira do colapso. Seria quase o dobro do que o Citigroup perdeu na crise financeira de 2008, e faria da Anthropic uma das maiores perdas anuais da história corporativa americana. Só que a Anthropic não gastou US$ 42 bilhões. Não queimou esse dinheiro em servidores, salários ou aquisições. O número é, quase integralmente, uma despesa contábil, e por isso entendê-lo é entender como funciona o sistema financeiro que sustenta toda a indústria de inteligência artificial.
A explicação começa com o Google e a Amazon, os dois maiores investidores da Anthropic. Quando investiram, o fizeram por meio de notas conversíveis, que são um tipo de dívida que pode ser trocada por ações no futuro. Naquele momento, a Anthropic valia dezenas de bilhões. Hoje, com o IPO mirando uma avaliação de US$ 2 trilhões, o valor das ações que foram prometidas a Google e Amazon explodiu. E, pelas regras de contabilidade americana, a Anthropic precisa registrar essa valorização como despesa, como se estivesse “pagando” aos investidores a diferença entre o preço de entrada e o preço atual. O prejuízo de US$ 42 bilhões é, portanto, o oposto do que parece: não é sinal de que a empresa está mal, mas é (ainda bem) a consequência direta de que está extraordinariamente bem. Assim, quanto mais a avaliação sobe, maior o “prejuízo” contábil a criadora do Claude sofrerá.
É, como um analista resumiu, “o tipo de perda que toda startup de IA gostaria de ter”.
Mas o sistema que produz esse número é o mesmo que temos documentado ao longo de meses, e por isso merece, aqui, uma leitura mais cuidadosa. A Amazon investiu US$ 18 bilhões na Anthropic e registrou, em julho, um ganho contábil de US$ 53,4 bilhões sobre esse investimento, algo que inflou seu lucro líquido em bilhões num único trimestre. O Google registrou o mesmo, possuindo US$ 99 bilhões em “outras receitas” provenientes de investimentos em startups privadas – quase inteiramente da Anthropic. E a própria Anthropic, do outro lado da transação, registrou o espelho dessas mesmas valorizações como prejuízo.
O que se observa, portanto, lido em conjunto, é um sistema circular em que o investidor e a investida se alimentam mutuamente. Veja só: a Amazon lucra porque a Anthropic vale mais, e a Anthropic “perde” porque a Amazon investiu cedo. O problema não é o sistema funcionar, mas é o que acontece se a avaliação de US$ 2 trilhões não se confirmar no IPO. Porque, nesse caso, os ganhos da Amazon e do Google teriam sido contabilizados sobre um valor que nunca se materializou, e o “prejuízo” da Anthropic, que hoje é papel, passaria a ser uma referência real.
Ford construiu um sistema que funcionava enquanto os carros saíssem da linha de montagem. A Anthropic construiu um sistema que funciona enquanto a avaliação continuar subindo, de modo em que a diferença entre os dois é que carros são tangíveis. Avaliações, não.
O Google Tenta, Mais Uma Vez, Ser o Melhor Aluno da Sala
Há algo de repetitivo (e, por isso mesmo, esclarecedor) no fato de que o Google precisa, a cada seis meses, anunciar um novo modelo de IA acompanhado da declaração de que, “desta vez”, conseguirá rivalizar com a OpenAI e a Anthropic. O Argon, que lidera a nova geração Gemini 4, é apresentado pela Alphabet como “o modelo de maior desempenho que já construímos” e comparado, pela própria empresa, ao Astra da OpenAI e ao Opus da Anthropic em testes de programação e cibersegurança. A promessa é de que o modelo é maior, mais poderoso e mais versátil que o Gemini Pro anterior. Pode ser. Mas a questão que o Argon levanta é menos sobre sua capacidade e mais sobre sua credibilidade.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
O Google nesse cenário tem, sem dúvida, os recursos para construir o melhor modelo do mundo: mais dados do que qualquer concorrente (com seus ecossistema de Gmail, YouTube, Maps, Search), chips próprios (TPUs), infraestrutura de nuvem de primeira linha e uma equipe de pesquisadores que, em qualquer outra empresa, seria a mais talentosa do setor. O que lhe falta – e o que o Argon precisará demonstrar para que o mercado leve a promessa do Google a sério – é a execução de produto.
Isso porque o Gemini Pro foi lançado com erros factuais que viraram memes dentro da comunidade de programadores e especialistas em IA. O Bard, antecessor do Gemini, perdeu US$ 100 bilhões em valor de mercado em um único dia por causa de uma resposta incorreta na demonstração de seu lançamento. E o próprio Sundar Pichai admitiu, recentemente, que a empresa aprendeu a testar produtos em mercados como o brasileiro antes de lançá-los globalmente, uma precaução que, vindo de quem deveria liderar a corrida, soa mais como a cautela de quem já se queimou do que como uma estratégia de vanguarda.
O detalhe mais significativo do anúncio, porém, é que o Argon não será lançado ao público imediatamente, mas será oferecido a “parceiros selecionados de cibersegurança” e passará pelo processo voluntário do governo Trump para acesso antecipado a modelos de fronteira. A decisão de não lançar abertamente e de seguir o protocolo de revisão governamental sugere que o Google aprendeu uma lição que a OpenAI ainda não internalizou completamente, ou seja, que lançar primeiro pode gerar manchetes, mas lançar com problemas gera processos. O Argon pode ser, de fato, o modelo que coloca o Google no mesmo nível da OpenAI e da Anthropic. Mas o fato de que o Google sente necessidade de dizer isso, em vez de deixar os resultados falarem, é, por si só, a Entrelinha que mais chama a atenção no anúncio.
A Inteligência Artificial Já Sustenta a Economia dos Estados Unidos
Se eu te dissesse que a inteligência artificial seria responsável por sustentar o crescimento do PIB americano durante uma guerra no Oriente Médio, você trataria minha afirmação como o exagero de um entusiasta? Talvez, eu provavelmente pensaria o mesmo. Contudo, essa não é a verdade. Nesta quarta-feira, o Departamento de Comércio revisou o crescimento do PIB dos Estados Unidos no segundo trimestre de 1,5% para 2,2%, e os dois principais motores da revisão foram os gastos dos consumidores e os investimentos empresariais em infraestrutura de inteligência artificial. Não manufatura. Não exportações. Não gastos militares. IA.
Os números traduzem, em indicadores macroeconômicos, o que temos documentado em escala de empresas e setores ao longo de meses. Os gastos empresariais com equipamentos mantiveram crescimento de dois dígitos, puxados pela construção de data centers, pela compra de servidores e pela instalação da infraestrutura elétrica e de refrigeração que os sustenta. As vendas finais a compradores domésticos privados, o indicador que filtra comércio exterior, estoques e governo para mostrar a demanda interna real, cresceram a uma taxa anualizada de 4,6%, a mais forte em trimestres. E o consumo, que representa mais de dois terços da economia americana, avançou 3,8%, impulsionado em parte pela valorização do mercado de ações que, como sabemos, é puxado pelas mesmas empresas de IA e semicondutores que acompanhamos diariamente: Nvidia, AMD, Broadcom, Micron, Apple, Meta, Amazon, Alphabet.
A circularidade disso, porém, é o ponto que o PIB não mostra, mas que as Entrelinhas nos revelam. As big techs investem trilhões em infraestrutura de IA. Esses investimentos viram receita para construtoras, fabricantes de equipamentos, fornecedores de energia e empresas de logística. Os funcionários dessas empresas gastam seus salários em consumo. O consumo sustenta o PIB. E o PIB forte sustenta a confiança dos investidores que financiam as big techs para que continuem investindo em IA. O ciclo se fecha. A questão, contudo, é se esse ciclo é virtuoso ou circular. Se a IA de fato aumentar a produtividade da economia americana na proporção que justifica os trilhões investidos, o ciclo será virtuoso e se sustentará por décadas, como a eletrificação sustentou o crescimento no início do século XX.
Se não aumentar, e se os 77% de executivos que admitem não conseguir medir o retorno de seus investimentos em IA estiverem certos, o que sustenta o PIB hoje será o que o derruba amanhã. Ford vendeu quinze milhões de Model T porque cada carro comprado gerava demanda por estradas, postos de gasolina, oficinas e subúrbios. A IA está gerando o mesmo tipo de efeito cascata. A diferença é que ninguém questionava se o carro era útil. Sobre a IA, a resposta ainda está sendo escrita.

