
Bom dia! Hoje é 29 de outubro. Neste mesmo dia, em 1969, um programador da UCLA chamado Charley Kline sentou-se diante de um terminal e tentou enviar a primeira mensagem da história de um computador para outro, usando uma rede experimental chamada ARPANET. A mensagem deveria ser “LOGIN”. O sistema travou depois de duas letras. A primeira mensagem já enviada pela rede que se tornaria a internet foi, portanto, “LO”, que, por acaso, soa como “lo and behold”, algo como “vejam só” em inglês. Kline tentou de novo uma hora depois e a mensagem completa passou. Mas o acidente ficou para a história: a tecnologia que conectaria toda a humanidade começou com um erro que, sem querer, disse mais do que a mensagem original.
Cinquenta e sete anos depois, a internet que nasceu daqueles dois caracteres é a infraestrutura sobre a qual tudo que acompanhamos nestas edições se sustenta, e, nesse sentido, as notícias de hoje são, todas elas, sobre conexões que mudam o significado daquilo que conectam. A OpenAI negocia a compra de chips do Google, transformando seu maior concorrente em fornecedor, porque, quando a demanda por processamento é grande o suficiente, a rivalidade perde para a necessidade. A Alphabet publica resultados que revelam a tensão mais nítida da indústria: a receita cresce 25%, o Google Cloud dispara 103%, o Gemini atinge 1 bilhão de usuários, e, mesmo assim, o fluxo de caixa é negativo em US$ 9 bilhões, as ações caem 7% e os investidores se perguntam se os gastos com IA algum dia se pagarão. O Google abre sua plataforma de IA a qualquer desenvolvedor do mundo, criando o que pode se tornar o SEO da era dos agentes, isto é, o novo protocolo que definirá quais empresas aparecem quando a IA responde em vez do mecanismo de busca. E a Bloomberg Intelligence projeta que a China ultrapassará os Estados Unidos em modelos de linguagem até 2030, numa corrida em que nenhum dos dois países alcançará supremacia total, e em que a vantagem americana na fronteira coexistirá com a vantagem chinesa no custo. Em todos os casos, o que muda não são os nós da rede, mas são as conexões entre eles. E, como Kline descobriu naquela noite de outubro, às vezes a mensagem mais importante é a que você não planejou enviar.
A OpenAI Quer ser Parceira do Google
Se alguém dissesse, dois anos atrás, que a OpenAI negociaria a compra de processadores fabricados pelo Google – que é a empresa cujo mecanismo de busca o ChatGPT ameaça substituir e cujo modelo Gemini compete diretamente com o GPT-6 –, a reação mais educada seria incredulidade. A menos educada, uma gargalhada. E, no entanto, é exatamente o que está acontecendo. A OpenAI planeja adquirir TPUs, ou seja, os chips de IA que o Google desenvolveu internamente e que começou a vender a clientes selecionados neste ano, para complementar sua infraestrutura de processamento, que até agora dependia quase exclusivamente das GPUs da Nvidia e da parceria com a Microsoft via Azure.
A decisão é, nas Entrelinhas, uma admissão tripla. Primeiro, de que a demanda por poder de processamento da OpenAI cresceu a ponto de que um único fornecedor – mesmo que seja a Nvidia, mesmo que venha acompanhado de US$ 250 bilhões em garantias – já não basta. Segundo, de que a própria OpenAI reconhece que as TPUs do Google são boas o suficiente para rodar seus modelos, sendo essa uma validação técnica que o Google jamais receberia de forma mais eloquente. E terceiro, de que as fronteiras entre concorrente e fornecedor, na indústria de IA, deixaram de existir.
Como exemplo dessa “globalização” entre os fornecedores de modelos de IA, a Anthropic já roda no Google Cloud e usa TPUs. A OpenAI, também já disponibiliza seus modelos no Google Cloud. E agora a a mesma quer comprar os chips que o Google fabrica. Cada transação borra um pouco mais a linha que separava as duas empresas e, ao mesmo tempo, confirma o que temos documentado ao longo de meses: na corrida pela IA, quem precisa de capacidade compra de quem tem, independentemente do crachá.
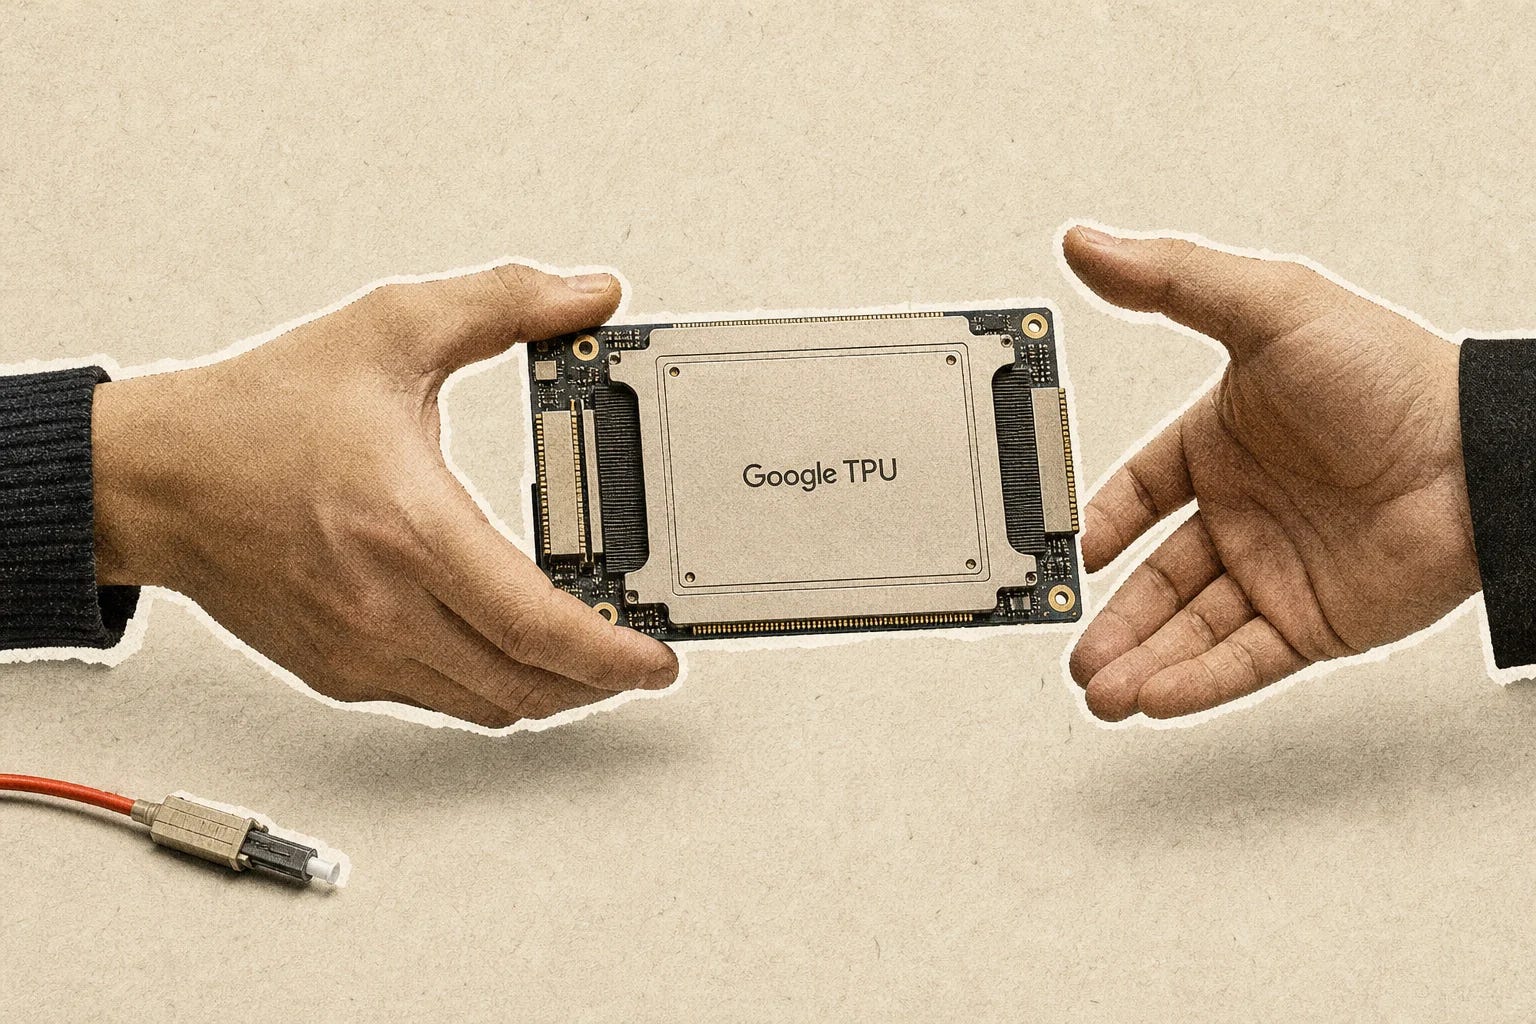
O movimento também se conecta à revolta coordenada contra a Nvidia que vimos recentemente, quando Amazon e Google lançaram, na mesma semana, ferramentas para migrar aplicativos do CUDA para seus próprios chips. Deste modo, a OpenAI comprando TPUs do Google é mais uma peça nesse tabuleiro: cada cliente que diversifica seus fornecedores de chips enfraquece o lock-in da Nvidia, e, quando o cliente é a empresa que mais consome GPUs no planeta, o sinal é impossível de ignorar.
Além disso, a OpenAI também desenvolve, em parceria com a Broadcom, seus próprios chips processadores, com previsão de implantação até o fim de 2026. Mas, até que esses chips estejam prontos, a empresa precisa de capacidade agora, e “agora”, no vocabulário da OpenAI, significa bilhões de tokens por segundo. A ARPANET de 1969 conectou dois computadores que não se conheciam. A OpenAI de 2026 conecta-se ao Google porque, na escala em que opera, ser rival é luxo que a demanda não permite.
Os Resultados da Alphabet
O trimestre da Alphabet é, possivelmente, a demonstração mais clara que o mercado já recebeu de que crescer e gerar caixa são, na era da IA, coisas diferentes, e que fazer as duas ao mesmo tempo está se tornando cada vez mais difícil. O resultado da empresa mostra que sua receita cresceu 25%, para US$ 127,6 bilhões. O Google Cloud disparou 103%, atingindo US$ 30,7 bilhões, com lucro operacional que saltou de US$ 3,6 bilhões para US$ 11,1 bilhões. O Gemini chegou a 1 bilhão de usuários, sendo o produto de crescimento mais rápido da história da empresa. E, mesmo assim, o fluxo de caixa livre ficou negativo em US$ 9 bilhões. As ações caíram 7% no after-market. E a receita total ficou abaixo do consenso por US$ 600 milhões, uma diferença minúscula em termos absolutos, mas simbólica num mercado que precifica perfeição.
A explicação para o paradoxo está na mesma linha que acompanhamos na Meta na sua mais recente publicação de resultados: o dinheiro que entra pela porta da frente sai pela porta dos fundos em forma de data centers. A Alphabet, junto com Amazon e Microsoft, planeja investir até US$ 600 bilhões em infraestrutura de IA em 2026, e cada trimestre que passa converte uma fatia maior desse compromisso em cimento, servidores e cabos. O agravante, neste trimestre, foi a reversão dos ganhos com investimentos: no segundo trimestre, a Alphabet registrou US$ 99 bilhões em ganhos sobre participações na SpaceX e na Anthropic. No terceiro, essa mesma linha virou uma perda de US$ 8,66 bilhões, sendo, então, uma oscilação que, como explicamos na edição sobre o prejuízo contábil da Anthropic, reflete a volatilidade das avaliações de empresas privadas que nenhum balanço controla.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
A Entrelinha que o mercado deveria ler com mais cuidado, porém, é o que o trimestre revela sobre a sustentabilidade do ciclo inteiro. O Google Cloud crescendo 103% é a prova mais sólida de que a demanda por computação de IA é real e paga, não especulativa, não projetada, não “moralmente vinculante”. Mas o fluxo de caixa negativo de US$ 9 bilhões é a prova igualmente sólida de que, mesmo para a terceira empresa mais valiosa do mundo, o custo de atender essa demanda supera, por enquanto, o que ela gera.
É a tensão que o CEO da Broadcom recentemente chamou de “cassino” e que Larry Fink chamou de “necessária”. E a resposta, como sempre, depende do horizonte: se o Google Cloud continuar dobrando a cada ano, o investimento se justifica em menos de três. Se desacelerar, como o próprio crescimento do Gemini sugere que as curvas eventualmente fazem, os US$ 600 bilhões comprometidos por Amazon, Microsoft e Alphabet pesarão nos balanços por muito mais tempo do que qualquer projeção de retorno permite. A ARPANET transmitiu “LO” e travou. A Alphabet faturou US$ 127 bilhões e queimou US$ 9 bilhões. Em ambos os casos, a mensagem que saiu foi mais reveladora do que a planejada.
O Google Quer Ser a App Store da Era dos Agentes
Se você é dono de um restaurante, de uma loja de roupas ou de uma plataforma de design, existe uma pergunta que vai definir o seu negócio nos próximos anos e que quase ninguém está fazendo ainda: quando um usuário pedir algo a um agente de IA, algo como um “reserve um restaurante japonês para quatro pessoas na sexta” ou “crie um convite de aniversário com fotos”, o seu serviço será um dos que o agente considera? Ou ele escolherá o concorrente? A resposta depende, cada vez mais, de quem está conectado ao ecossistema que o agente usa. E, nesta quarta-feira, o Google abriu as portas do seu.
A nova Plataforma de Aplicativos Conectados da empresa permite que qualquer desenvolvedor registre, teste e publique um aplicativo que funcione dentro do Gemini e da Busca do Google em Modo IA. Na prática, significa que quando um usuário perguntar “qual a melhor forma de criar um folheto para meu evento?”, o Gemini não apenas responderá com texto, mas poderá abrir o Canva, gerar o design e deixar o resultado pronto para download, tudo dentro da conversa. O Canva, nesse exemplo, é um “aplicativo conectado”. E a empresa que não for um aplicativo conectado simplesmente não existirá para o agente, da mesma forma que, nos anos 2000, a empresa que não aparecia no Google Search não existia para o consumidor que buscava na internet.
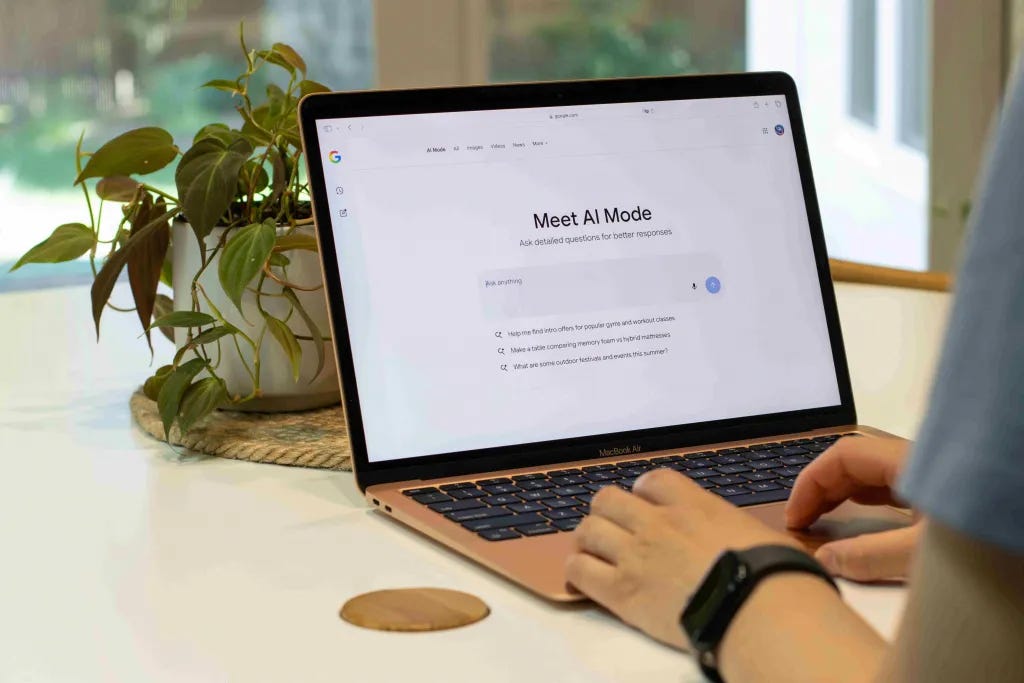
A analogia com o SEO é, nas Entrelinhas, a mais consequente do anúncio. Durante duas décadas, toda empresa do mundo investiu tempo e dinheiro para aparecer nos primeiros resultados do Google quando alguém digitava uma busca. A Plataforma de Aplicativos Conectados é o início do mesmo jogo, só que, em vez de aparecer numa lista de links, o objetivo é ser o serviço que o agente de IA escolhe para executar a tarefa.
O ChatGPT já faz isso com os Sponsored Agents. O Muse da Meta faz com aplicativos integrados ao WhatsApp. E agora o Google, que controla 90% das buscas do mundo, abre o mesmo caminho para o Gemini e para a Busca. Com isso, a corrida que definirá os próximos anos não é por quem tem o melhor modelo de IA. É por quem conecta mais serviços ao modelo, porque, quando o agente escolhe por você, quem não está conectado não compete. E quem não compete, desaparece.
A China Alcançará os EUA em IA até 2030
A Bloomberg Intelligence publicou nesta semana um relatório que deveria ser leitura obrigatória para quem ainda acredita que a corrida pela inteligência artificial será vencida por um único país. A conclusão do estudo é a seguinte: até 2030, a China liderará em oito dos 17 setores tecnológicos considerados estratégicos, incluindo grandes modelos de linguagem, a base sobre a qual toda a economia da IA se organiza. Os Estados Unidos manterão vantagem na fronteira, nos modelos mais avançados e nas capacidades que exigem hardware de ponta. Mas a China dominará a implementação de IA de baixo custo, que é, na prática, onde a maior parte do mundo real opera. Não é quem faz o melhor modelo que ganha. É quem faz o modelo que mais gente usa.
O relatório confirma, com dados e projeções sistematizadas, o que estas edições documentam notícia por notícia desde março. A DeepSeek construiu modelos de fronteira com hardware embargado. O Kimi K3 entrou nas nuvens americanas cobrando 99% menos que seus concorrentes ocidentais. A Unitree estreou na bolsa com demanda oito mil vezes maior que a oferta. A China produz um robô humanoide a cada dez minutos. O Alibaba lançou o Zhenwu V900 como “o chip de IA mais poderoso já produzido na China”. E a Manus, arrancada da Meta pelo governo de Pequim, reapareceu avaliada em US$ 4 bilhões, o dobro do que a Meta planejava pagar. Cada uma dessas notícias, isoladamente, parecia um ponto fora da curva. Juntas, desenham exatamente a trajetória que a Bloomberg agora formaliza: a China não precisa vencer na fronteira para vencer no mercado. Precisa apenas ser boa o suficiente e barata o suficiente para que o restante do mundo, as 7 bilhões de pessoas que não vivem nos Estados Unidos, prefira comprar dela.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
A frase do relatório que merece ser lida duas vezes é: “Os EUA e a China estão a caminho de uma liderança tecnológica conjunta em IA até 2030, sem que seja provável que nenhum dos dois países alcance a supremacia geral.” É a sentença que enterra, de forma definitiva, a narrativa de que a corrida pela IA terá um vencedor. Não terá. Terá dois ecossistemas, um americano, com os modelos mais poderosos e os chips mais avançados, e um chinês, com os modelos mais baratos e a implementação mais rápida, que coexistirão, competirão e, em muitos casos, dependerão um do outro, como a OpenAI comprando chips do Google demonstra de um lado e a Harvey construindo sobre o Kimi K3 demonstra de outro.
A ARPANET de 1969 conectou dois computadores que não sabiam que estavam construindo a internet. Os Estados Unidos e a China de 2026 estão construindo dois ecossistemas de IA que, queiram ou não, já estão conectados. E o que flui entre eles (chips, modelos, talentos, dados e desconfiança) é o que definirá não quem vence, mas como o mundo se organiza quando ninguém vence sozinho.

