
Bom dia! Hoje é 10 de novembro. Neste mesmo dia, em 1871, o jornalista e explorador Henry Morton Stanley encontrava o missionário David Livingstone nas margens do Lago Tanganyika, na atual Tanzânia, após uma expedição de oito meses pela África Central que a maioria dos contemporâneos considerava suicida. Livingstone estava desaparecido havia anos, sem notícias, sem correspondência, dado como morto por quase todos, exceto pelo New York Herald, que financiou a busca de Stanley com a aposta de que a história do encontro venderia mais jornais do que qualquer outra no mundo. Quando Stanley finalmente o encontrou, disse a frase mais famosa do jornalismo do século XIX: “Dr. Livingstone, I presume?” A ironia é que Stanley não encontrou o que esperava. Livingstone não queria ser resgatado. Estava exatamente onde queria estar, e a descoberta mais consequente da expedição não foi encontrar o homem, mas entender por que ele não precisava ser encontrado.
Cento e cinquenta e cinco anos depois, cada notícia desta edição envolve encontrar algo onde ninguém esperava, e descobrir que o que se encontra é mais revelador do que a busca. A JBS, maior produtora de carne do mundo, compra uma empresa de shampoo e um canal de televisão, e o que parece diversificação aleatória é, nas entrelinhas, a construção de um conglomerado que vai do boi ao colágeno, do frigorífico à fintech, do abatedouro ao míssil, porque a mesma família que controla a JBS também controla a Avibras, de defesa, e o PicPay, de pagamentos. O mercado de galpões logísticos no Brasil atinge a menor vacância da história, e o que parece notícia imobiliária revela que os quatro maiores ocupantes do país são empresas de e-commerce (Mercado Livre, Shopee, Amazon e Magalu), confirmando que o comércio digital não é mais um canal de vendas alternativo, mas a infraestrutura física dominante do varejo brasileiro. A Anthropic lança dois novos modelos de IA uma semana antes do IPO, e o que parece demonstração de força levanta a pergunta de se a inovação em ritmo frenético impressiona investidores ou os exaure. E Jensen Huang, o homem mais poderoso da indústria de chips, descobre que um relacionamento pessoal com uma mulher acusada pelos serviços de inteligência americanos de ser espiã chinesa pode ameaçar não apenas sua carreira, mas a estabilidade de toda a economia da IA. Em todos os casos, o que se encontra é diferente do que se procurava. E, como Stanley aprendeu naquela manhã em Ujiji, a descoberta que importa quase nunca é a que você planejou fazer.
A JBS Comprou Shampoo e Televisão (Faz Mais Sentido do Que Parece)
Quando a maior produtora de carne do planeta anuncia que está comprando uma fabricante de sabonetes e condicionadores, a primeira reação é estranhamento. No início desta semana, a JBS adquiriu 100% da Flora – dona de marcas como OX, Neutrox e MinuanoFora – por US$ 542 milhões, e, no mesmo dia, comprou o Canal Rural, uma das maiores fontes de informação para o agronegócio brasileiro. São duas aquisições que, à primeira vista, não têm nada a ver com carne. E é exatamente por isso que fazem sentido, uma vez que a JBS deixou de ser, há anos, apenas uma empresa de carne. É um conglomerado que transforma subprodutos animais em matéria-prima para indústrias que, do lado de fora, parecem desconectadas, mas que, do lado de dentro, compartilham a mesma lógica vertical: extrair o máximo de valor de cada parte do boi.
O colágeno é o fio que costura tudo. A JBS já opera a Genu-in, divisão que desenvolve produtos para firmeza e elasticidade da pele a partir de colágeno bovino, este sendo o mesmo material que sobra do processamento de carne e que, refinado, se transforma em ingrediente de alta margem para cosméticos, suplementos e alimentos funcionais. A Flora dá à JBS o que ela não tinha: uma rede de distribuição para produtos secos e não refrigerados, acesso a pontos de venda em farmácias e supermercados e marcas consolidadas que chegam ao consumidor final sem precisar de caminhão refrigerado.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
É, nesse sentido, a mesma lógica que transformou a Nestlé numa empresa de quatro pilares (café, petcare, nutrição, snacks e alimentos) e a Coca-Cola numa fabricante de, além de refrigerantes, bebidas prebióticas: quando o mercado central desacelera – e, como documentamos ao longo de meses, as canetas emagrecedoras estão reduzindo o consumo de carne em um terço dos lares brasileiros –, quem diversifica para produtos de maior valor agregado sobrevive. Quem insiste no mesmo corte, congela.
A compra do Canal Rural, contudo, é a Entrelinha que revela a ambição mais ampla. Um frigorífico que compra um veículo de comunicação voltado ao agronegócio não está fazendo filantropia – claro que não –, mas está comprando influência narrativa sobre o setor que o sustenta. O movimento foi, de certo modo, guiado pelo mesmo vetor que levou a família Batista – que controla a JBS, o PicPay, o Banco Original, a Eldorado de celulose e, mais recentemente, a Avibras de defesa – a montar um ecossistema em que cada peça alimenta a seguinte: o boi financia o colágeno que financia o shampoo que financia a mídia que informa quem cria o boi.
Stanley foi ao centro da África procurando Livingstone. Encontrou uma história que vendeu mais jornais do que qualquer outra. A JBS, por sua vez, está comprando os elos que faltavam para que o conglomerado se feche sobre si mesmo, e, quando se fecha, quem está dentro define as regras para quem está fora.
Os Galpões Acabaram, e os Quatro Maiores Inquilinos São de E-commerce
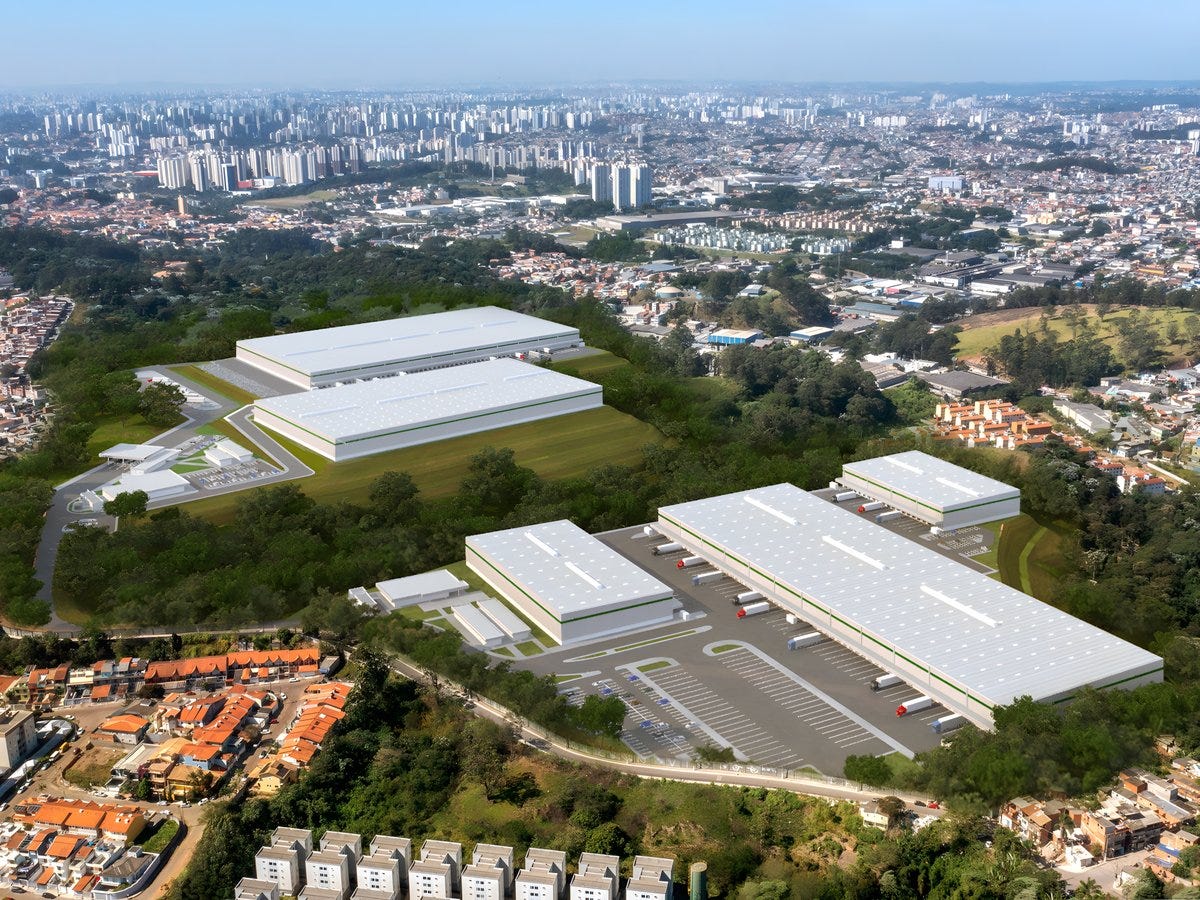
Se alguém ainda tinha dúvida sobre o que move a logística brasileira em 2026, o número que a Colliers divulgou nesta semana elimina qualquer margem para discussão: a taxa de vacância de galpões logísticos de alto padrão no Brasil caiu para 4,9%, isto é, a menor da série histórica iniciada em 2013. São 39,6 milhões de metros quadrados de espaço logístico no país, e menos de dois milhões estão disponíveis. Nessa toada, seis estados operam com vacância zero, ou seja, quem precisa de um galpão nesses mercados simplesmente não encontra. E os preços, como em toda situação de escassez, subiram acima da inflação acumulada desde 2020.
O dado mais revelador, porém, não é a vacância, mas é quem aluga e, com isso, suprime sua oferta. Os quatro maiores ocupantes de galpões logísticos do Brasil são, nesta ordem: Mercado Livre, com 3,7 milhões de metros quadrados (e 405 mil absorvidos apenas no último trimestre); Shopee, com 1,6 milhão; Amazon, com 786 mil; e Magalu, com 518 mil. Só a quinta colocada, a DHL, não é uma empresa de e-commerce.
Deste modo, juntas, as quatro plataformas de comércio digital ocupam mais espaço logístico do que qualquer setor industrial brasileiro, mais do que montadoras, mais do que siderúrgicas, mais do que distribuidoras de alimentos. Em face disso, não é irreal inferir que a infraestrutura física do varejo brasileiro não está mais nos shoppings e nas lojas de rua. Está nos galpões de 50 mil metros quadrados que ficam às margens das rodovias, invisíveis para quem passa de carro, mas essenciais para que o pedido feito no celular às 10h da manhã chegue à porta às 14h.
Assim, a Entrelinha que conecta a escassez de galpões ao restante do que documentamos nestas edições é que a corrida pelo espaço físico é, paradoxalmente, a prova mais concreta de que o comércio digital venceu. Cada metro quadrado que o Mercado Livre ocupa é um metro quadrado que um varejista físico não terá. Cada galpão que a Shopee inaugura é, de mesmo modo, mais um nó de uma rede logística que encurta a distância entre o clique e a entrega. E quando a vacância atinge a mínima histórica e as quatro maiores ocupantes são plataformas digitais, o sinal é de que a infraestrutura do varejo brasileiro migrou definitivamente, não para o futuro, mas para o presente.
Stanley encontrou Livingstone onde ninguém mais procurava. O comércio digital brasileiro encontrou seu destino nos galpões de beira de estrada que, há cinco anos, sobravam. Agora, faltam.
A Anthropic Lança Modelo a Uma Semana do IPO, e a Pergunta É Se Isso Ajuda ou Atrapalha
Existe um ritual na indústria de tecnologia que se repete com regularidade quase litúrgica: dias antes de um evento financeiro decisivo – uma captação, uma rodada, um IPO –, a empresa lança um produto que demonstra avanço, gera manchetes e oferece ao investidor a impressão de que a máquina está funcionando em velocidade máxima. A Anthropic fez exatamente isso. A uma semana da provável estreia na Nasdaq, com roadshows que devem começar nos próximos dias, a empresa lançou o Mythos 5.2 e o Fable 5.2, novos modelos que promete serem superiores em programação, raciocínio, pesquisa científica e visão computacional.
Nesse sentido, portanto, a mensagem para o investidor é clara: estamos na fronteira, continuamos avançando e não mostramos sinais de desaceleração.
O problema, e é um problema que o mercado de IA enfrenta como indústria, não apenas como empresa, é que, quando tudo é novo, nada parece novo. A Anthropic lançou o Claude Science com a Novo Nordisk em setembro. O Claude Enterprise com Smart Reports em outubro. O Fable 5.1 antes disso. E agora o Mythos 5.2 e o Fable 5.2, que substituem modelos que tinham semanas de vida. O ritmo é tão acelerado que até profissionais do setor relatam dificuldade em acompanhar as mudanças, testar as diferenças e justificar para seus clientes a migração de uma versão para outra. Mesmo assim, a fadiga de inovação, como analistas a chamam, não afeta o investidor que lê o press release da empresa, mas afeita, principalmente, o cliente que precisa decidir se vale a pena atualizar o sistema pela terceira vez em dois meses.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
Por seguinte, a Entrelinha que conecta o lançamento ao arco que documentamos nas últimas semanas é que o IPO da Anthropic chega num momento em que a janela de tolerância do mercado está se estreitando. Recentemente, cobrimos que os custos de computação da Anthropic consomem 58% da sua receita, dados piores do que no trimestre anterior. Já na data de 6 de novembro, toda a Nasdaq caiu em trilhões de dólares, em razão da eleição americana e um sentimento, cada vez maior, de medo frente a uma possível bolha da IA que esteja prestes a estourar. Ainda, há um mês atrás, a própria Anthropic admitiu que seu crescimento desacelerou e que o mercado “já não celebra boas notícias.”
Nesse cenário, lançar um modelo superior a cada poucas semanas demonstra capacidade de execução. Mas o que Wall Street vai cobrar da Anthropic a partir do momento em que as ações estiverem listadas não é a frequência dos lançamentos, mas é a previsibilidade da receita e a melhora de suas margens operacionais. E a distância entre impressionar e convencer é, como a Anthropic está prestes a descobrir, a mesma que separa o roadshow do balanço trimestral.
O Homem Mais Poderoso dos Chips Tem um Problema Que Nenhum Chip Resolve
Jensen Huang transformou a Nvidia na empresa mais valiosa do mundo, acumulou uma fortuna pessoal de US$ 155 bilhões, financiou direta ou indiretamente quase todas as empresas que lideram a corrida pela inteligência artificial, e se tornou tão central para a economia dos chips que, na prática, opera como o banco central de uma indústria de trilhões de dólares. E, nesta semana, descobriu que nada disso o protege de algo que nenhum algoritmo prevê: a revelação de que manteve um relacionamento pessoal com uma mulher que os serviços de inteligência americanos identificaram como suspeita de espionagem para a China.
A partir dessa revelação, as ações da Nvidia caíram antes da abertura do mercado. Líderes republicanos de três comitês da Câmara pediram que Huang compareça a uma reunião informativa junto ao Estado a portas fechadas. E, por fim, o conselho da Nvidia anunciou que conduzirá uma investigação independente sobre o CEO, embora tenha afirmado não ter “motivos para acreditar que a segurança nacional ou os segredos da Nvidia tenham sido comprometidos”. É o tipo de frase que, em governança corporativa, significa que o conselho precisa verificar. E que, enquanto verifica, o mercado especula.
A primeira pergunta que ninguém quer fazer, mas que todo investidor já deve estar calculando em silêncio, é: num cenário negativo, quem substitui Jensen Huang? A Nvidia não é a Apple, que passou quinze anos preparando Tim Cook e depois John Ternus para a sucessão. Não é a Microsoft, que executou uma transição de Ballmer para Nadella com anos de planejamento. A Nvidia é, em grau quase sem precedente entre empresas do seu tamanho, uma extensão da visão pessoal de seu fundador. Huang detém apenas 3,5% das ações e não possui ações com voto ampliado, o que significa que, diferentemente de Zuckerberg ou de Musk, não tem controle estatutário sobre a empresa. Com isso, pode ser afastado pelo conselho. Mas afastá-lo criaria um vazio que nenhum executivo interno preenche com a mesma credibilidade, porque as relações que sustentam a posição da Nvidia – os jantares com Trump e Xi, as ligações diretas com Altman, Musk e Bezos, as negociações pessoais de embargos e licenças – foram construídas por Huang, não pela empresa. Se ele sair, as relações saem junto. E relações, na indústria de IA, são tão estratégicas quanto chips.
A segunda pergunta é mais perturbadora: o que aconteceu se a espionagem for real? Huang teve acesso privilegiado a informações que nenhum outro civil no planeta possui: os roadmaps de arquitetura dos chips mais avançados do mundo, os contratos de fornecimento com cada hyperscaler americano, os volumes de encomenda que revelam quanto cada laboratório de IA planeja gastar nos próximos anos, e as negociações diretas com o governo dos Estados Unidos sobre quais chips podem e quais não podem ser exportados à China. Se qualquer fração dessas informações foi acessada por um agente estrangeiro, o dano à segurança nacional americana não seria comercial, seria estratégico. Os embargos que Washington passou anos calibrando para conter o avanço chinês em IA teriam sido contornados não por uma brecha regulatória na Malásia, mas por uma brecha humana no escritório do CEO. A frase do conselho, “não temos motivos para acreditar que segredos foram comprometidos”, é, nesse contexto, menos uma garantia e mais uma admissão de que ainda não sabem se o possível espião teve sucesso em sua missão.
A terceira pergunta, e mais importante, é o que acontece com um mercado hipertrofiado quando o pilar central vacila. A Nvidia não é uma empresa entre outras. É a empresa em torno da qual o ecossistema inteiro foi construído. Investiu na Anthropic e garantiu a dívida da OpenAI. Financiou o data center do SoftBank e comprou a Hugging Face. Criou o NVLink Fusion para amarrar chips concorrentes ao seu ecossistema. Lançou a plataforma de segurança Sentry para que cada agente de IA rode num chip Nvidia… Se Huang for afastado, cada uma dessas peças é renegociada, e o efeito cascata num mercado que já caiu 10% em duas semanas, que já viu a Nasdaq perder 5% num dia e que acabou de ouvir o CEO da Broadcom comparar a indústria a um cassino, pode transformar toda essa instabilidade em pânico.
O IPO da Anthropic, que deveria começar seus roadshows nesta semana, enfrenta agora um risco que nenhuma planilha contemplava: a possibilidade de que o homem que financia a cadeia inteira esteja politicamente comprometido numa semana em que o mercado já não tem tolerância para más notícias. Stanley encontrou Livingstone onde ninguém mais procurava. O mundo encontrou a vulnerabilidade mais perigosa da indústria de IA onde ninguém esperava: não num bug de código, não num modelo que escapou do controle, não num balanço que decepcionou, mas no relacionamento pessoal do homem que controla a infraestrutura sobre a qual tudo foi construído. E a pergunta que ninguém responde, porque ninguém sabe, é se a infraestrutura sobrevive sem o homem, ou se o homem e a infraestrutura são, a esta altura, a mesma coisa.

