
Bom dia! Hoje é 12 de novembro. Neste mesmo dia, em 1990, o cientista britânico Tim Berners-Lee publicava, no CERN, em Genebra, a proposta formal de um sistema que ele chamava de “WorldWideWeb”, um protocolo que permitiria que documentos armazenados em computadores diferentes fossem conectados por meio de links clicáveis. A internet já existia. E-mails já existiam. Transferências de arquivos já existiam. O que não existia era uma forma de navegar entre informações sem saber de antemão onde elas estavam. O que Berners-Lee inventou não foi a rede, mas foi a camada que a tornou navegável. E essa camada, que parecia um detalhe técnico para quem olhava de fora, se revelou a mais consequente invenção da era digital: não porque criou algo novo, mas porque conectou o que já existia de uma forma que ninguém havia tentado.
Trinta e seis anos depois, cada notícia desta edição é sobre uma conexão que transforma a natureza daquilo que conecta. A Globo e a Disney assinam uma parceria publicitária que une Globoplay e Disney+ numa oferta conjunta para anunciantes — e o que parece um acordo comercial entre duas empresas de entretenimento é, nas entrelinhas, a admissão mais clara que o mercado publicitário brasileiro já fez de que nenhuma plataforma sozinha consegue mais entregar o alcance que um anunciante precisa. O Nubank vale US$ 58 bilhões – quase cinco vezes o valor de todos os outros dez bancos digitais brasileiros somados – e a distância, longe de diminuir, só aumenta, levantando a pergunta de se o mercado de neobancos no Brasil é, de fato, um mercado competitivo ou se já se tornou um monopólio com figurantes. O MEC homologa as primeiras diretrizes nacionais para o uso de inteligência artificial na educação, liberando IA para corrigir provas dissertativas e proibindo-a para crianças na educação infantil, reconhecendo, pela primeira vez, que a tecnologia que 37% dos alunos já usam nas escolas precisava de regras antes que a falta delas causasse danos irreversíveis. E a China acelera sua expansão industrial de uma forma que aprofunda a desindustrialização precoce da América Latina, e, em particular, do Brasil, que continua exportando soja e minério enquanto a manufatura migra para o Sudeste Asiático, sem que nenhuma fábrica chinesa se mude para cá. Em todos os casos, a conexão é o que decide quem ganha e quem fica para trás. E, como Berners-Lee demonstrou, quem conecta o que já existe de forma mais inteligente vence quem tenta construir tudo sozinho.
A Globo e a Disney Se Uniram
Quando o maior conglomerado de mídia do Brasil e a maior empresa de entretenimento do mundo assinam um acordo para vender publicidade conjunta, a primeira pergunta que deve vir a nossa mente não é o que eles estão oferecendo, mas o que perderam que as obrigou a oferecer juntas. A resposta é simples e, para quem acompanha a economia da atenção que estas edições documentam, familiar: alcance.
Nenhuma plataforma de streaming, sozinha, entrega ao anunciante brasileiro a audiência que ele precisa para justificar uma campanha de escala. O Globoplay tem as novelas, as séries brasileiras, o jornalismo. O Disney+ tem a Marvel, a Pixar, o Star Wars, o ESPN. Públicos diferentes, hábitos diferentes, horários diferentes. O que proporciona que, juntas, as duas atinjam 23% mais pessoas do que a soma das negociações separadas, de forma que essa diferença de 23% é, nas Entrelinhas, o número que justifica a parceria inteira.
O modelo é inédito no mercado brasileiro e funciona assim: a Globo centraliza o contato com as agências e os anunciantes, oferecendo pacotes que combinam Globoplay e Disney+ numa única negociação. Os formatos, por sua vez, incluem o Welcome Ads – publicidade que aparece na tela de entrada antes de o espectador escolher o que assistir –, o Pause Ads, que é um anúncio exibido em tela cheia quando o usuário pausa o conteúdo, e o Binge Ads, que são, basicamente, inserções que só aparecem entre episódios durante maratonas de séries, sem interromper nenhum.
São formatos que a Globo vem desenvolvendo há anos para resolver o problema mais difícil da publicidade em streaming: como exibir anúncios sem afugentar um público que paga, justamente, para não vê-los. Nesse contexto, a parceria com a Disney amplia o inventário que ambas podem oferecer aos donos do capital sem que nenhuma das duas precise produzir mais conteúdo; apenas conectando o que já existe – atraindo, com isso, potencialmente, mais pessoais devido ao maior valor agregado oferecido.
Por fim, a Entrelinha que conecta a parceria Globo-Disney ao arco que acompanhamos é a mesma que levou a Paramount a comprar a Warner, recentemente: a era em que cada plataforma de streaming acreditava poder competir sozinha, com seu próprio catálogo e sua própria base, está terminando.
O consumidor atual já não quer mais assinar seis serviços de streaming diferentes, mas apenas dois ou três e cancelar os demais todo mês. Com isso, o anunciante, vendo que as plataformas isoladas tendem a reter menos audiência (ou números muito discrepantes em determinados períodos de sua agenda de lançamentos), prefere não negociar com seis possíveis anunciantes diferentes para entender qual é a mais adequada para o seu fim, mas sim negociar exclusivamente com a que entrega o alcance mais amplo pelo menor custo de operação – ou, então, como uma rede social.
Dessa forma, quando a Globo e a Disney, que poderiam competir pela mesma verba publicitária, decidem que cooperar é mais lucrativo do que disputar, o sinal é que o streaming brasileiro entrou na mesma fase de consolidação que o americano: menos plataformas competindo, mais plataformas se conectando – pois na hora de competir cara a cara, se o produto não for muito atrativo (como numa fusão) e não tiver altas taxas de rentenção, ele vai perder para a audiência do TikTok.
O Nubank Vale Mais do Que Todos os Outros Bancos Digitais do Brasil
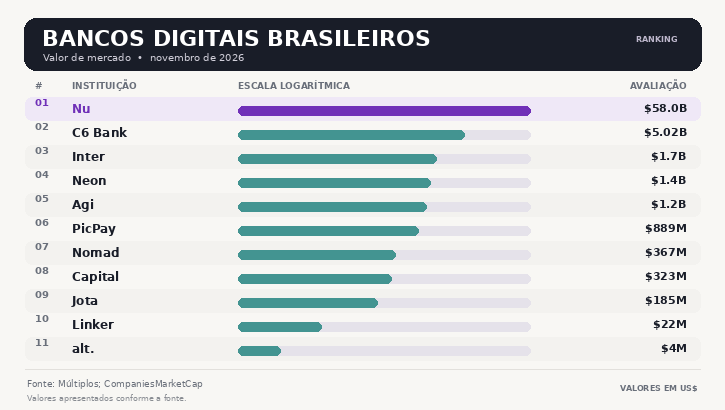
Os números que a Multiples e a CompaniesMarketCap publicaram nesta semana deveriam incomodar qualquer defensor da tese de que o mercado brasileiro de bancos digitais é competitivo. Frente aos números da pesquisa, foi mostrado que: o Nubank vale US$ 58 bilhões; o C6 Bank, segundo colocado, vale US$ 5 bilhões, isto é, onze vezes menos; o Inter, terceiro, vale US$ 1,7 bilhão; e assim por diante.
O que surpreende é que, se somado os dez bancos digitais que vêm depois do Nubank, o total chega a US$ 11 bilhões, o que significa que o Nubank vale, sozinho, quase cinco vezes mais do que todos os outros juntos. Isso, definitivamente, não é liderança, mas é uma dominância exercida numa escala que, talvez, nenhum outro setor da economia digital brasileira reproduz.
A explicação para a distância não é mistério. O Nubank tem 118 milhões de clientes no Brasil, já opera em cinco países, lucra mais de US$ 1 bilhão num único trimestre – gastando, em média, US$ 1 por cliente enquanto bancos tradicionais gastam US$ 20 –, oferece soluções inovadores que qualificam a experiencia do usuário, como o lançamento de agente de IA de assessoria de investimentos, o Nu Smart Invest, e, mais recentemente, inaugurou operações nos Estados Unidos, o maior mercado do mundo. É, ainda, uma empresa que se tornou o terceiro banco mais lucrativo do Brasil, atrás apenas de Itaú e Bradesco, sem jamais ter operado uma agência física.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
Os demais bancos porém, para sermos juntos, competem em nichos: por exemplo, o Agibank foca em aposentados do INSS, e a Jota.ai atende PMEs pelo WhatsApp. São propostas válidas, mas todas, juntas, valem menos do que a plataforma que serve a todos os públicos ao mesmo tempo.
Diante disso, a pergunta que o ranking levanta, contudo, não é sobre o Nubank, pois sobre seus louros já nos são conhecidos, é sobre os outros. Se dez bancos digitais somados valem US$ 11 bilhões e o mercado brasileiro de serviços financeiros movimenta trilhões, o espaço para crescer existe. Mas o modelo que funcionou para o Nubank pode não ser replicável por quem chegou depois, porque o Nubank já ocupou o espaço mental que importa: o do primeiro banco digital no celular de quase metade da população adulta do Brasil.
Portanto, quem chega agora precisa competir não pelo mercado, mas pela atenção de um consumidor que já tem o Nubank instalado e que, como dados demonstram, raramente troca de plataforma quando a que usa funciona bem o suficiente.
O MEC Liberou IA para Corrigir Provas
Trinta e sete por cento dos alunos brasileiros da educação básica já usam inteligência artificial generativa para pesquisas escolares. Apenas 19%, entretanto, dizem ter recebido qualquer orientação dos professores sobre como usá-la. Em face desses dados, fica clara a distância entre os dois números (quase o dobro de alunos usando do que professores orientando) e, portanto, evidente o retrato mais nítido possível de uma tecnologia que entrou pela porta dos fundos da escola antes que a escola decidisse se deveria entrar pela frente.
Mas, como nem tudo são más notícias, nesta semana, o MEC homologou as primeiras diretrizes nacionais para o uso de IA na educação brasileira – da educação infantil ao ensino superior – tentando, com um atraso que não é exclusividade do Brasil, escrever as regras para um jogo que já começou sem elas.
As diretrizes traçam uma linha que é, ao mesmo tempo, pragmática e cautelosa. A mudança mais significativa é a autorização para que ferramentas de IA auxiliem professores na correção de questões dissertativas, com a ressalva de que a nota final permanece sob responsabilidade humana.
Na educação infantil, a proibição é total: crianças não poderão usar sistemas de IA, nem com mediação de professores (visando seu desenvolvimento cerebral próprio). No ensino fundamental, o uso é permitido apenas com supervisão. No ensino médio, a restrição afrouxa, permitindo personalização de exercícios e acompanhamento individualizado. E, em todas as fases, uma regra que deveria ser óbvia mas que, na ausência de regulação, não era é a de que dados de alunos não podem ser usados para publicidade direcionada, criação de perfis comerciais ou exploração mercadológica.
Sobre isso, a Entrelinha mais consequente das diretrizes é o que elas dizem sobre a relação entre tecnologia e educação no Brasil, e, por extensão, no mundo. Quando o Google, via de exemplo, informou às escolas americanas que desativar a IA presente nos sistemas Google de Ensino de seus alunos significava, também, que estes perderiam o acesso à Busca na plataforma, o recado – usado como barganha para a empresa se tornar “inevitável” – era que a integração entre IA e educação, no dia a dia, não é opcional, mas já é inevitável.
Nesse sentido, o MEC brasileiro escolheu o caminho mais sensato que o contexto permite: aceitar que a IA já está nas escolas, estabelecer limites por faixa etária, preservar a autoridade pedagógica do professor e proibir a exploração comercial dos dados de menores. Não é perfeito, afinal, nenhuma regulação é, na primeira versão. Mas é o equivalente educacional do que Berners-Lee fez com a web: criar um protocolo que organize o que já existe, para que o que vier depois funcione sobre uma base que alguém pensou antes de construir.
A China Não Está Trazendo Fábricas para o Brasil
Existe uma narrativa confortável que circula há anos no debate econômico brasileiro, isto é, a de que a reorganização das cadeias globais de produção – o chamado nearshoring, em que empresas saem da China para produzir mais perto de seus mercados consumidores – beneficiaria o Brasil como destino natural de fábricas em busca de terreno, energia e mão de obra. A realidade, segundo economistas que mapeiam os fluxos de investimento industrial, é que essa narrativa não se confirmou.
A China, de fato, está redistribuindo parte de suas atividades produtivas para fora do seu território. Mas as fábricas não estão vindo para cá. Estão indo para Bangladesh, Mianmar, Vietnã e Malásia, países que oferecem custos ainda menores, regulação mais ágil e proximidade física com os mercados asiáticos que consomem o que produzem.
O que o Brasil recebe da China, na verdade, são produtos. O problema é que receber bens de consumo no lugar de fábricas, é justamente o que define a desindustrialização precoce que o país enfrenta. Enquanto a participação da manufatura no PIB diminui, um processo que, em economias desenvolvidas como a dos Estados Unidos ou da Alemanha, aconteceu depois de décadas de industrialização madura e acúmulo de riqueza, no Brasil acontece antes de a indústria ter atingido a escala e a produtividade que justificariam a transição para uma economia de serviços.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
Pense que é como trocar a escada pela rampa antes de ter subido o primeiro andar: o caminho parece mais suave, mas leva ao mesmo nível de onde se partiu. Com isso, a sobrecapacidade produtiva chinesa gera produtos baratos que o consumidor brasileiro compra com satisfação e que a indústria brasileira não consegue igualar em preço, porque opera sob uma carga tributária de 33% do PIB, um dos custos de capital mais altos do mundo e uma infraestrutura logística que transforma distância em despesa (muita em razão da guerra fiscal que vive, hoje, o país).
Dessa forma, a Entrelinha mais incômoda dessa história é que o Brasil pode estar preso num equilíbrio perverso. No país, se exporta soja, minério de ferro e proteína animal para a China, o que, de fato, mantém superávit comercial com ela. Contudo, do outro lado do acordo, nós importamos da China manufaturados extremamente baratas que custam, ao importar, menos do que custaria produzi-los aqui. E, assim, a cada ano que passa nesse ciclo, o setor industrial brasileiro encolhe um pouco mais, uma vez que não tem incentivo e nem cenários propícios para o desenvolvimento, a capacidade de competir em manufatura diminui e a dependência de commodities aumenta.
É o oposto do que, por exemplo, a Malásia fez, quando atraiu 65 data centers de IA para seu território justamente por oferecer para seus clientes alvos terrenos baratos, neutralidade geopolítica (isto é, a possibilidade conjunta de adequação de empresas chinesas e americanas num mesmo local, que causa, como consequência, a troca de bens até então tarifados/proibidos entre eles, especificamente por estarem num terreno neutro) e energia acessível.
O Brasil, em comparação, tem terreno, tem energia e tem mercado consumidor. O que não tem, porém, são as condições tributárias e regulatórias que tornariam o investimento industrial viável. E, enquanto não tiver – ou se, como alternativa, não se adotar um plano nacional de desenvolvimento sérios, como os quinquenais chineses –, continuará vendendo soja para a China e comprando os produtos que a China fabrica com a soja que comprou.

