
Em 1958, Leonard Read publicou um ensaio curto chamado “Eu, o Lápis”, no qual um lápis comum narrava sua própria história de fabricação. Na história, o mesmo demonstrava que sua madeira vinha de uma floresta no Oregon. O grafite, do Sri Lanka. A borracha, da Indonésia. O metal que prendia a borracha era feito de uma liga de zinco e cobre, cada um extraído em um lugar diferente. As tintas, as serras, as máquinas e o combustível dos caminhões que transportavam cada componente vinham de outros tantos lugares. O ponto de Read, depois popularizado por Milton Friedman, era que nenhuma pessoa no mundo sabia fazer um lápis inteiro. O produto existia porque milhares de participantes contribuíam com pequenas partes de um processo que nenhum deles precisava compreender por completo. Deste modo, buscava-se demonstrar que o mercado coordenava tudo sem que fosse necessário um plano central.
Em nosso contexto atual, especialmente na linha editorial dessa newsletter, a inteligência artificial tem seu próprio lápis. Para o usuário, ela aparece na tela: uma resposta escrita, uma imagem gerada, uma decisão tomada por um agente. Parece um produto de software, e em grande medida é. Mas antes de chegar ali, ela atravessou data centers, servidores, processadores e uma cadeia de materiais e equipamentos que raramente aparece na conversa sobre IA. Para encontrá-la, basta seguir um processador para trás, até chegarmos a uma empresa mais conhecida pelo tempero na mesa do almoço.
A Ajinomoto, multinacional japonesa de alimentos e biotecnologia, desenvolve e produz o filme ABF, um filme isolante usado nos substratos que conectam os circuitos de processadores de alto desempenho (semicondutores). O produto mais reconhecido da companhia, porém, é o glutamato monossódico, aquele pó branco que realça o sabor da comida. Uma de suas competências menos visíveis é a química necessária para produzir um material que se tornou padrão no encapsulamento de semicondutores, o que, de acordo com a própria empresa, lhe concedeu participação dominante nesse mercado. Isso significa que uma parcela significativa dos chips que sustentam a revolução da inteligência artificial depende de um material desenvolvido por uma companhia que a maioria das pessoas associa a caldo de carne.
O trajeto não termina aí. Para fabricar semicondutores, é preciso mover e manter wafers – isto é, uma fina fatia circular de silício purificado usada como base física para gravar e recortar centenas de chips de computação e inteligência artificial – sob controle em equipamentos de altíssima precisão. A TOTO, conhecida mundialmente por vasos sanitários e louças de banheiro, produz componentes cerâmicos usados nesses equipamentos, entre eles mandris eletrostáticos que mantêm os wafers no lugar durante etapas críticas do processo. Depois, para transferir os desenhos dos circuitos para o silício, são necessárias máscaras produzidas sobre bases especiais. A HOYA, famosa por suas lentes oftálmicas, fabrica essas bases. A Corning, associada ao Gorilla Glass que protege a tela do seu celular, fornece suportes de vidro de precisão usados em etapas do encapsulamento avançado. Cada conexão é específica. Juntas, mostram quanto a produção de chips depende de competências espalhadas por indústrias que ninguém chamaria de “IA”.
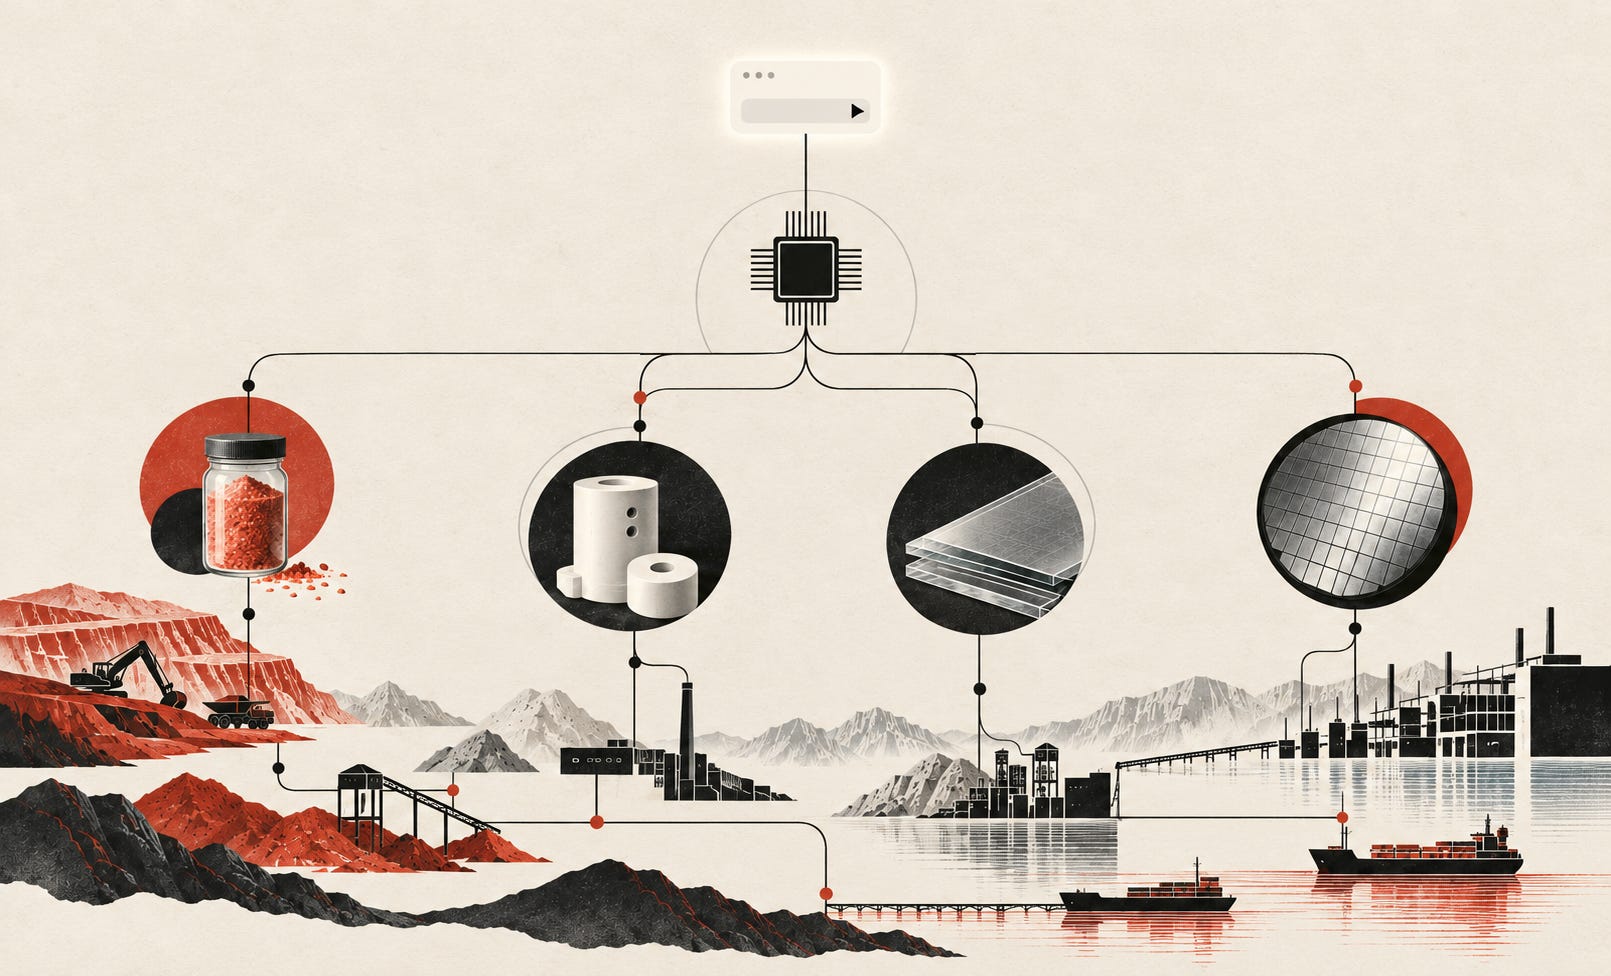
Diante disso, é tentador olhar para essas relações como meras curiosidades de mercado, vendo como “informações curiosas” o fato de empresas de tempero e vaso sanitário fazerem parte da cadeia que leva a resposta ao seu ChatGPT. Mas essa primeira impressão é justamente o que torna a análise necessária, porque aquilo que parece pertencer a outro mercado pode ser, na prática, um elo estratégico de uma cadeia sobre a qual depende a próxima geração de processadores. E a pergunta que vale a pena fazer diante de cada um desses casos não é apenas “que produto essa empresa vende?”, mas “que capacidade ela desenvolveu, e onde mais essa capacidade pode ser empregada?”
Essa lógica já apareceu neste espaço em outro contexto. Quando analisamos a aquisição da Caju pelo iFood, descrevemos uma empresa que começou resolvendo um problema simples – entregar refeições – e descobriu, ao longo do caminho, que as capacidades construídas para esse propósito, como logística, pagamentos, dados e presença recorrente na rotina do consumidor, podiam ser aplicadas a mercados completamente diferentes. O delivery, nesse caso, foi o produto visível. A infraestrutura construída ao redor dele foi o que permitiu a expansão para benefícios corporativos, entregas de encomendas e serviços financeiros. Portanto, o valor não estava no almoço entregue na porta de casa. Estava naquilo que a empresa aprendeu a fazer para entregá-lo.
Nas empresas que fornecem materiais para semicondutores, a trajetória assume outra forma, mas o princípio é semelhante. A Ajinomoto não decidiu, um dia, que queria participar da cadeia de chips. Ela desenvolveu, ao longo de décadas, uma competência em química de aminoácidos que acabou produzindo um material com propriedades ideais para o encapsulamento de processadores. A TOTO não planejou entrar no mercado de semicondutores. Sua expertise em cerâmicas avançadas, desenvolvida para outro fim, encontrou aplicação em equipamentos que exigem precisão extrema. Em cada caso, o valor estratégico da empresa não está no produto que aparece na prateleira do supermercado ou na vitrine da loja. Está na competência técnica que sustenta esse produto, que pode, em determinadas circunstâncias, ser a mesma competência que sustenta um elo crítico de outra cadeia produtiva.
Essa leitura não transforma automaticamente todo fornecedor em peça indispensável. Importa saber se existem alternativas, se a produção pode ser ampliada e quanto tempo é necessário para qualificar novos materiais ou processos. Mas ela revela uma característica importante da economia da IA que tende a ser subestimada: alguns dos seus elos mais estratégicos são pequenos, especializados e discretos. Seu peso pode aparecer de repente, em cenários onde a demanda por computação cresce mais rápido do que a capacidade desses fornecedores consegue acompanhar, ou quando uma interrupção em uma fábrica de cerâmicas no Japão atrasa a produção de equipamentos que, por sua vez, atrasam a fabricação de chips que, por sua vez, atrasam a construção de data centers dos quais depende o próximo modelo de IA.
É a essa camada que chamo de segundo plano da inteligência artificial, um conceito que pode ser definido como o conjunto de empresas cuja identidade pública pertence a um mercado, mas cujas capacidades sustentam elos de outro. O consumidor vê o tempero. A fabricante de chips vê o material de que precisa. O investidor talvez enxergue uma companhia de alimentos ou de produtos sanitários. Mas só quando acompanhamos a cadeia inteira é que essas imagens parciais se encontram na mesma infraestrutura.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
Por isso, entender essa infraestrutura exige olhar para além dos nomes nos chips e das marcas nos aplicativos. A lição do lápis, escrita há quase setenta anos, continua válida: ninguém precisa conhecer a cadeia inteira para que o produto funcione. Mas quem quer entender de verdade do que depende a inteligência artificial, ou seja, onde estão suas vulnerabilidades, quem são os fornecedores que ninguém está monitorando (e que podem representar grandes oportunidades de investimento) e que competências podem ganhar relevância estratégica nos próximos anos, precisa fazer o caminho inverso. Começar pelo produto que aparece na tela e seguir cada componente para trás, até descobrir que um dos caminhos mais importantes da revolução tecnológica mais discutida do século começa, literalmente, no mesmo pote de tempero que estava na mesa do almoço.

