
Em 1845, a Inglaterra foi tomada por uma febre. Não era exatamente uma doença, mas uma promessa: a de que uma nova tecnologia encurtaria distâncias, conectaria cidades e transformaria definitivamente a economia britânica. Essa tecnologia era a ferrovia. Naquele ano, centenas de projetos disputavam a atenção dos investidores, enquanto cidadãos comuns, banqueiros e empresários compravam ações de companhias que, em muitos casos, sequer haviam começado a construir seus trilhos. Na ocasião, o Parlamento autorizou projetos que somavam compromissos de investimento extraordinários para a época. Contudo, poucos anos depois, a euforia se transformou em crise, as ações despencaram, empresas faliram e milhares de investidores perderam suas economias. Curiosamente, porém, os trilhos permaneceram.
Quase 150 anos depois, algo semelhante aconteceu. Durante a década de 1990, empresas de telecomunicações investiram bilhões na instalação de cabos de fibra óptica, redes de telefonia e infraestrutura para a internet, diante da expectativa de que o tráfego de dados cresceria tão rapidamente que toda a capacidade instalada seria insuficiente. Entretanto, quando a bolha pontocom estourou, parte dessa infraestrutura estava subutilizada e companhias inteiras entraram em colapso. Novamente, porém, os cabos permaneceram.
Esses dois episódios revelam uma característica das grandes transformações econômicas que raramente aparece durante os períodos de entusiasmo: uma tecnologia pode revolucionar a sociedade e, ainda assim, arruinar financeiramente aqueles que financiaram sua expansão. Veja que as ferrovias não deixaram de transportar mercadorias porque suas ações perderam valor, muito menos a internet desapareceu porque empresas de telecomunicações faliram. Pelo contrário, a infraestrutura construída durante os períodos de euforia continuou existindo e, posteriormente, sustentou atividades que seus primeiros financiadores jamais imaginaram. É justamente essa contradição que merece atenção quando observamos a atual corrida pela inteligência artificial, especialmente em um momento no qual o mercado financeiro começa a questionar se o retorno dos investimentos acompanhará a velocidade com que o capital está sendo empregado.
A economia oferece diferentes explicações para esse padrão e, embora partam de perspectivas distintas, algumas de suas principais teorias ajudam a compreender tanto o entusiasmo que impulsiona os investimentos quanto os mecanismos que podem transformá-lo em uma bolha especulativa.
Joseph Schumpeter descreveu o capitalismo como um sistema permanentemente transformado pela inovação. Para ele, quando uma tecnologia suficientemente importante aparece, ela não cria apenas um novo mercado, mas altera o funcionamento daqueles que já existem. A ferrovia, por exemplo, não representou somente um transporte mais rápido, pois reorganizou o comércio, mudou a localização das indústrias e transformou o valor de regiões inteiras. A internet, por sua vez, também não criou apenas empresas digitais, mas modificou, para sempre, a forma com que se publicidade, o varejo, os serviços financeiros e praticamente tudo que dependia da circulação de informações. Diante desse histórico econômico, podemos observar que a inteligência artificial apresenta características semelhantes, afinal, seu potencial não está restrito a assistentes virtuais, mas reside na possibilidade de mudar a maneira como empresas organizam o trabalho, tomam decisões e utilizam recursos.
John Maynard Keynes acrescentou outra camada a esse raciocínio. Para ele, decisões de investimento de longo prazo não são tomadas exclusivamente com base em cálculos objetivos, uma vez que o futuro é fundamentalmente incerto e, por isso, os empresários também dependem de confiança, entusiasmo e disposição para assumir riscos, elementos associados aos chamados animal spirits. Assim, o investidor britânico que comprava ações ferroviárias em 1845 não sabia quantas pessoas utilizariam aquela linha em vinte anos, mas investia porque acreditava que as ferrovias representavam o futuro. Hoje, os grandes investimentos em IA seguem uma lógica semelhante, na qual empresas constroem data centers antes de conhecer toda a demanda que utilizará sua capacidade, enquanto fabricantes de chips ampliam a produção antecipando encomendas futuras. Essas decisões, contudo, não precisam ser irracionais, afinal, em mercados sujeitos a mudanças profundas, esperar até que a demanda esteja comprovada pode significar perder a oportunidade de participar dela. Dessa forma, o risco de investir cedo demais compete com o risco de investir tarde demais.
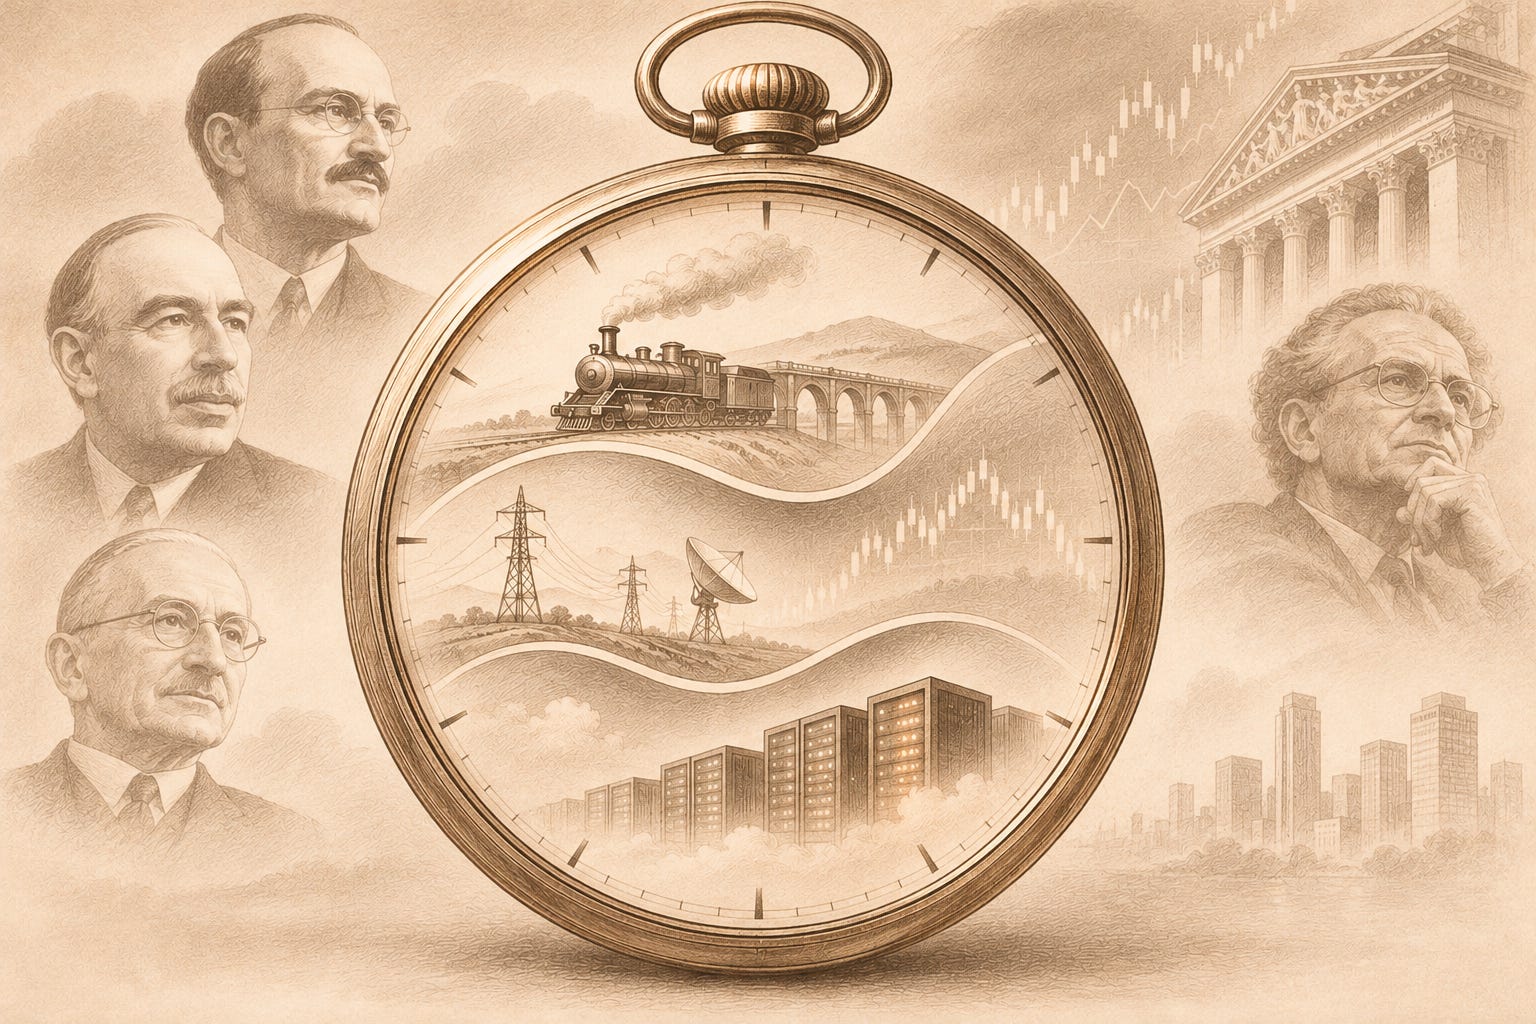
O problema aparece quando essa antecipação se torna coletiva, pois, se todos esperam um crescimento extraordinário e investem simultaneamente para atendê-lo, a capacidade produtiva pode crescer mais rapidamente do que o mercado consegue absorver. Foi o que aconteceu com as ferrovias e com parte das redes de telecomunicações, não porque as tecnologias fossem inúteis, mas porque a velocidade dos investimentos superou, temporariamente, a velocidade de sua utilização econômica. Nesse cenário, a expectativa de crescimento passa a alimentar novos investimentos, que, por sua vez, reforçam a percepção de que o mercado continuará crescendo, criando um movimento no qual o entusiasmo financeiro pode se distanciar dos retornos efetivamente produzidos pela tecnologia.
É justamente essa possibilidade que começa a preocupar Wall Street. À medida que os investimentos em inteligência artificial alcançam volumes cada vez maiores, investidores e credores passam a questionar não apenas o potencial tecnológico do setor, mas também a capacidade financeira das empresas de sustentar sua expansão. Afinal, parte importante desse crescimento depende de uma cadeia na qual os mesmos agentes aparecem simultaneamente como investidores, fornecedores e clientes. A Nvidia, por exemplo, participa de operações de financiamento de empresas e projetos que, posteriormente, utilizam esses recursos para adquirir infraestrutura computacional, inclusive seus próprios chips. Esse tipo de investimento circular não significa necessariamente que a demanda seja artificial, mas torna mais difícil distinguir quanto do crescimento decorre da procura final pelos serviços de IA e quanto é sustentado pelo próprio capital que circula dentro do ecossistema.
A Escola Austríaca, especialmente nas formulações de Mises e Hayek, adicionou a esse quadro o conceito de malinvestment, que é, basicamente, um investimento mal direcionado. Na interpretação desses economistas, a expansão do crédito e a distorção das taxas de juros podem incentivar a aplicação de recursos em projetos cuja viabilidade depende de condições financeiras que talvez não se sustentem no longo prazo. Aplicar essa teoria à IA exige cautela, porque parte importante dos investimentos atuais é realizada por empresas com receitas operacionais robustas, e não exclusivamente por negócios dependentes de crédito barato. Ainda assim, a pergunta que essa perspectiva oferece permanece relevante: quantos dos projetos anunciados continuariam viáveis se o custo do capital aumentasse, se a demanda crescesse menos do que o esperado ou se os preços dos serviços de IA caíssem rapidamente?
Essa preocupação já aparece no comportamento do mercado de crédito, especialmente diante de empresas que precisam recorrer continuamente a financiamento externo para sustentar seus investimentos. A Oracle representa um exemplo desse movimento, uma vez que sua expansão em infraestrutura de IA exige volumes extraordinários de despesas de capital, ou capex, enquanto parte importante dos retornos financeiros depende de contratos e receitas que ainda deverão se materializar nos próximos anos. No início de novembro, a companhia anunciou uma captação de US$ 20 bilhões, dividida entre emissão de ações e dívida, em meio à crescente preocupação dos investidores com seu endividamento e sua capacidade de financiar a expansão. Assim, o problema deixa de ser apenas quanto a inteligência artificial poderá gerar de receita no futuro e passa a envolver quanto custa financiar esse futuro no presente.
Hyman Minsky acrescentaria ainda outra dimensão. Sua hipótese da instabilidade financeira parte de uma ideia aparentemente contraditória, isto é, a de que períodos prolongados de prosperidade podem estimular comportamentos que tornam o próprio sistema mais vulnerável. Isso ocorre porque resultados positivos reforçam a confiança dos investidores e credores, levando-os a assumir compromissos financeiros cada vez maiores, sustentados por expectativas progressivamente mais ambiciosas. Na corrida pela IA, essa interpretação permite examinar não apenas quanto dinheiro está sendo investido, mas como esses investimentos estão sendo financiados e quais expectativas precisam se concretizar para que os compromissos assumidos sejam honrados. Existe, portanto, uma diferença importante entre construir infraestrutura com recursos próprios e depender continuamente de novas rodadas de capital, empréstimos e refinanciamentos para sustentar a operação.
O risco se torna ainda mais relevante quando observamos a interdependência financeira entre as empresas do setor. Afinal, se uma companhia depende dos investimentos de outra para comprar chips, enquanto uma terceira depende desses pedidos para financiar a construção de data centers e uma quarta utiliza os contratos futuros como garantia para obter crédito, uma eventual frustração de receitas pode atingir diferentes partes da cadeia simultaneamente. Nesse caso, a dificuldade financeira de um agente pode comprometer os pagamentos e investimentos de outros, provocando um efeito dominó que ultrapassa a empresa originalmente afetada. É justamente por isso que o mercado financeiro começa a observar com maior atenção os custos de financiamento, os riscos de inadimplência e a concentração de receitas entre poucos clientes, sinais de que a discussão sobre uma possível bolha deixou de estar restrita ao preço das ações e passou a alcançar a própria estrutura financeira da expansão tecnológica.
Obviamente, nenhuma dessas teorias prevê o futuro com exatidão, tampouco os riscos observados significam que uma crise seja inevitável. Entretanto, juntas, elas ajudam a compreender como o entusiasmo por uma inovação pode estimular investimentos antecipados, elevar o preço dos ativos e, em determinadas circunstâncias, produzir estruturas financeiras vulneráveis à frustração das expectativas. Diante disso, surge uma pergunta que raramente aparece durante os períodos de euforia: uma inovação economicamente promissora torna automaticamente sustentável qualquer investimento realizado em seu nome? A resposta, nos episódios históricos que observamos, foi não.
E é aqui que aparece uma distinção fundamental, capaz de explicar por que os investimentos em infraestrutura podem crescer muito antes dos ganhos de produtividade: adotar uma tecnologia não é o mesmo que absorvê-la produtivamente. Uma fábrica do início do século XX poderia substituir suas máquinas a vapor por motores elétricos e continuar operando segundo a organização desenhada para a tecnologia anterior, com equipamentos dispostos em linha e conectados ao mesmo eixo central. Os maiores ganhos da eletrificação, contudo, surgiram quando as fábricas começaram a reorganizar espaços, equipamentos e processos em torno das novas possibilidades oferecidas pela eletricidade. Da mesma forma, uma empresa pode contratar milhares de licenças de IA sem modificar substancialmente sua maneira de trabalhar, pois a simples disponibilidade de uma tecnologia não garante que seus benefícios sejam imediatamente incorporados à produção. É justamente nesse intervalo entre a chegada da inovação e sua utilização efetiva que encontramos a diferença entre o ciclo financeiro e o ciclo produtivo.
Essa distinção é, provavelmente, a chave para compreender o momento atual. Enquanto o ciclo financeiro antecipa os lucros da inovação e direciona capital para empresas e infraestrutura capazes de participar da transformação, o ciclo produtivo incorpora gradualmente a tecnologia à economia real, modificando processos, reduzindo custos e ampliando a capacidade de produção. Os dois estão relacionados, mas não são necessariamente sincronizados, uma vez que o capital pode antecipar uma transformação que levará décadas para amadurecer, assim como a produtividade pode continuar crescendo depois que os investidores originais já perderam dinheiro. Dessa maneira, uma tecnologia pode continuar se difundindo mesmo durante períodos de retração financeira em seu setor de origem.
Existe, ainda, uma consequência dessa dinâmica que merece ser articulada. Quando uma expansão excessiva termina em correção, parte dos investimentos pode perder valor financeiro sem perder sua utilidade econômica, pois empresas desaparecem, ativos são vendidos a preços menores e dívidas são renegociadas, permitindo que a infraestrutura construída passe a ser utilizada por novos agentes, muitas vezes a custos inferiores aos originalmente necessários para desenvolvê-la. A ferrovia que deixou de remunerar seus acionistas continuou barateando o transporte, assim como a fibra óptica que provocou prejuízos bilionários continuou permitindo a circulação de informações. Em determinadas circunstâncias, a própria redução do custo de acesso a essas infraestruturas facilitou o surgimento de negócios que não teriam sido viáveis durante a fase inicial de expansão. Empresas como Google, Amazon e Netflix, por exemplo, não precisaram financiar sozinhas as redes que posteriormente sustentariam boa parte de suas operações, mas se beneficiaram de uma infraestrutura de conectividade cuja expansão e posterior barateamento ajudaram a viabilizar novos serviços digitais.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
É possível que, daqui a algumas décadas, os data centers construídos durante a atual corrida sejam lembrados da mesma maneira: como a infraestrutura de uma transformação que sobreviveu às expectativas, aos excessos e, eventualmente, às perdas de seus primeiros financiadores. Não necessariamente porque os investidores estivessem errados sobre a importância da tecnologia, mas porque podem ter sido otimistas demais sobre a velocidade com que o futuro chegaria e, principalmente, sobre quanto dinheiro conseguiriam ganhar financiando sua construção.
Em 1845, os investidores britânicos estavam certos ao acreditar que as ferrovias transformariam a economia, embora muitos estivessem errados sobre quanto dinheiro ganhariam com isso. Nos anos 1990, os investidores também estavam certos ao imaginar um mundo conectado por redes digitais, mas muitos superestimaram a velocidade e a rentabilidade com que esse mundo surgiria. Hoje, a inteligência artificial nos coloca diante de uma possibilidade semelhante, na qual podemos estar superestimando os retornos financeiros de curto prazo e, simultaneamente, subestimando as consequências econômicas de longo prazo.
Afinal, o preço que os investidores pagam para construir o futuro não é necessariamente o mesmo que o valor que esse futuro terá para a sociedade.

