
Em 1993, três engenheiros se reuniram em um Denny’s na Califórnia para discutir uma ideia de negócio. Jensen Huang, Chris Malachowsky e Curtis Priem queriam fabricar chips capazes de realizar cálculos gráficos em alta velocidade, num momento em que os computadores pessoais começavam a se popularizar e videogames ganhavam gráficos um pouco mais sofisticados. Nascia ali a Nvidia, uma empresa que, três décadas depois, se tornaria uma das mais valiosas do planeta, não exatamente por ter permanecido naquele mercado original, mas por ter descoberto que a tecnologia desenvolvida para ele poderia servir a propósitos muito maiores.
O início da empresa, porém, esteve longe de ser promissor. Produtos com dificuldades comerciais, demissões e momentos em que a sobrevivência da empresa estava ameaçada eram cenários comuns. A virada veio com o desenvolvimento das GPUs, processadores capazes de executar simultaneamente uma quantidade enorme de operações matemáticas, que se tornaram fundamentais primeiro para videogames e depois para aplicações muito mais complexas. Nessa toada, em 2006, a Nvidia lançou a plataforma CUDA, permitindo que programadores utilizassem suas GPUs para cálculos que nada tinham a ver com imagens. Com isso, os mesmos processadores que renderizavam cenários de jogos passaram a ser utilizados em pesquisas científicas, simulações e, mais tarde, no treinamento de redes neurais.
Dessa forma, quando a inteligência artificial generativa ganhou escala, especialmente após o lançamento do ChatGPT em 2022, a Nvidia já estava posicionada como fornecedora da infraestrutura que o mundo inteiro precisava comprar.
Por trás dessa trajetória estava Jensen Huang, que permaneceu no comando desde a fundação. Sua importância ia além da capacidade de antecipar tendências tecnológicas, porque ao longo dos anos Huang também se tornou o principal articulador das relações comerciais e políticas da empresa, negociando diretamente com executivos de big techs, governos e parceiros estratégicos. Por essa razão, a imagem do fundador, ao decorrer dos anos, se confundiu com a identidade da companhia a um ponto que o mercado chegava a confundir um com o outro.
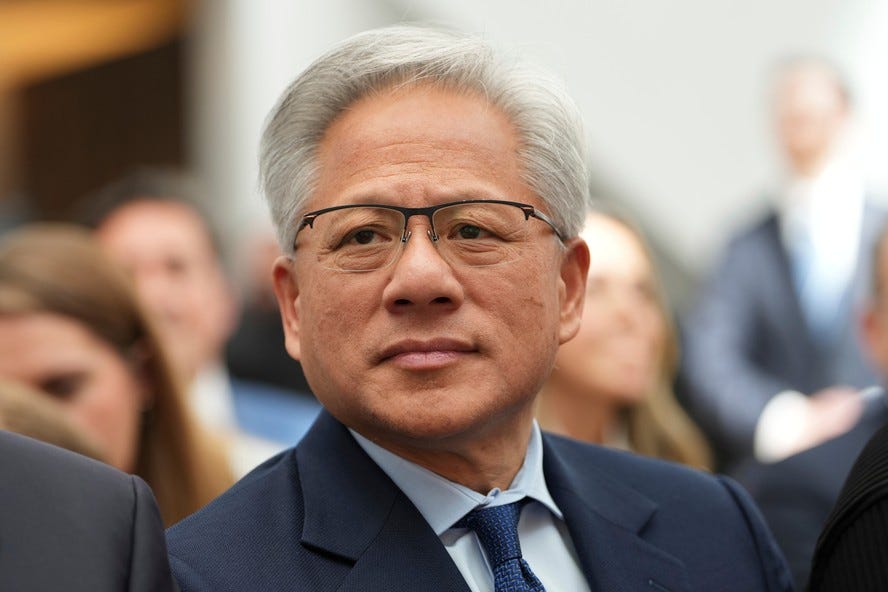
Contudo, foi justamente essa relação de simbiose entre companhia e CEO que entrou em crise esta semana. Após a divulgação de informações sobre um suposto envolvimento de Huang com Alice Huang, executiva apontada por autoridades americanas como possível integrante de uma operação de inteligência chinesa, a Nvidia passou a enfrentar uma crise que ultrapassou a vida privada de seu fundador. As suspeitas ganharam relevância particular porque envolviam uma empresa que controla tecnologias consideradas estratégicas para a segurança nacional dos Estados Unidos, em plena rivalidade tecnológica com a China.
Na ocasião, o conselho da Nvidia afirmou que, até aquele momento, não tinha motivos para acreditar que segredos da empresa ou a segurança nacional americana tivessem sido comprometidos. Ainda assim, a pressão sobre Huang aumentou rapidamente, com investidores questionando a exposição da empresa, relacionada ao seu fundador, a riscos políticos e regulatórios, bem como com parlamentares exigindo esclarecimentos formais do executivo, o que acarretou, no dia 12 de novembro (hoje), no comunicado da companhia de que seu conselho havia aceitado a renúncia do fundador. Diante disso, Colette Kress, diretora financeira desde 2013, assumiu interinamente.
A reação do mercado foi imediata: estimativas apontavam perdas próximas de 800 bilhões de dólares no valor de mercado desde o início da crise, cifra equivalente a várias vezes o valor da Petrobras. Parte da queda acompanhava uma correção mais ampla do setor, de modo que não seria correto atribuí-la exclusivamente ao escândalo. Ainda assim, a magnitude revela que os investidores não estavam apenas precificando consequências jurídicas, mas estavam, realmente, tentando calcular o que a Nvidia poderia perder sem Jensen Huang.
É preciso reconhecer, antes de avançar nessa análise, que a empresa não deixará de possuir suas vantagens simplesmente porque o fundador saiu. Seus processadores continuam entre os mais avançados do mercado, a plataforma CUDA permanece profundamente integrada ao trabalho de pesquisadores e desenvolvedores, e os relacionamentos com grandes empresas de tecnologia que foram construídos ao longo de décadas por milhares de profissionais tendem a permanecer – mesmo com a ressalva de uma posição infiltração estrangeira. A diferença entre a saída de um fundador e o desaparecimento da estrutura que ele construiu é real e, com certeza, a Nvidia continuará vendendo chips.
O problema é que a Nvidia, sob Huang, deixou de ser apenas uma fornecedora de tecnologia. Nos últimos anos, passou também a desempenhar um papel cada vez mais relevante no financiamento do próprio mercado que consome seus produtos, utilizando parte de seu poderio financeiro para investir em empresas que desenvolvem modelos de IA, oferecem serviços de nuvem ou constroem data centers. A CoreWeave é o exemplo mais visível disso: em janeiro de 2026, a Nvidia investiu 2 bilhões de dólares adicionais na provedora de infraestrutura computacional, aprofundando uma parceria que também envolve compromissos de aquisição de capacidade de seus próprios chips.
A lógica possui racionalidade econômica clara, porque ao apoiar financeiramente empresas que dependem de seus chips, a Nvidia contribui para acelerar a expansão da infraestrutura de IA e, consequentemente, ampliar o mercado para seus próprios equipamentos. O dinheiro, nesse modelo, não retorna a empresa de maneira direta ou imediata, mas ajuda a sustentar um ecossistema no qual a fabricante ocupa posição central do processo. Isso, vale ressaltar, não significa que a demanda seja artificial. Empresas de tecnologia frequentemente financiam parceiros para acelerar a adoção de novos produtos. A diferença está na dimensão que esse modelo alcançou e no grau de interdependência entre seus participantes.
E é justamente nessa interdependência que reside a fragilidade. Se os clientes finais não ampliarem seus gastos com inteligência artificial na velocidade esperada, empresas que financiaram sua expansão por meio de dívidas poderão enfrentar dificuldades. Uma redução dos investimentos em data centers afetaria os pedidos de chips, atingindo a própria Nvidia. O risco, então, não está apenas na situação financeira de cada empresa individualmente, mas na maneira como elas se encontram conectadas: uma desaceleração em determinado segmento pode se espalhar para fornecedores, financiadores e parceiros, produzindo efeitos muito maiores do que aqueles inicialmente esperados.
É nesse ambiente que a saída de Huang ganha dimensão muito maior do que uma simples troca de comando. Durante anos, o fundador não foi apenas responsável por definir a estratégia tecnológica da Nvidia, mas também desempenhou papel central na construção da confiança necessária para sustentar toda essa expansão, atuando como articulador de um ecossistema no qual a empresa exercia influência tecnológica, comercial e financeira ao mesmo tempo. Assim, sua saída introduz uma pergunta que não se responde com resultados trimestrais: a nova administração terá a mesma disposição para assumir riscos em nome do crescimento do setor?
É possível, inclusive, que a mudança produza uma revisão na maneira como a companhia administra seus investimentos. Uma liderança mais preocupada com previsibilidade financeira poderia optar por reduzir a exposição a determinados parceiros, limitar novos compromissos de capital ou concentrar recursos no desenvolvimento de produtos. Para a Nvidia, isso representaria uma postura mais conservadora e possivelmente mais saudável. Para as empresas que dependem de seu financiamento, contudo, a mudança poderia significar a perda de uma importante fonte de capital, e, justamente por isso, reside aqui um dos aspectos mais delicados da crise: uma decisão financeiramente prudente para a Nvidia pode produzir consequências negativas para o mercado que ela ajudou a construir.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
Existe ainda a dimensão geopolítica. Os semicondutores avançados se transformaram em instrumentos estratégicos na disputa entre Estados Unidos e China, e Huang exercia papel importante nesse processo, defendendo os interesses da companhia junto a Washington e participando do debate sobre os limites da política de exportação de chips. Sua saída, em meio a suspeitas relacionadas justamente à segurança nacional, pode dificultar temporariamente essa interlocução e ampliar o escrutínio regulatório sobre os negócios da empresa.
No fim, seria tentador interpretar tudo isso como o início do estouro de uma bolha, mas existe uma diferença importante entre identificar fragilidades e afirmar que uma crise será inevitável. A inteligência artificial possui aplicações reais, a necessidade de capacidade computacional não desaparecerá com a saída de Huang e grandes empresas de tecnologia continuam investindo em modelos e infraestrutura com receitas e posições financeiras robustas. O que permanece incerto é se o ritmo de expansão poderá ser sustentado pelas receitas que essas tecnologias efetivamente produzirão. E a saída de Huang funciona, talvez, como um grande teste de resistência para uma estrutura que já vinha sendo questionada (e vamos ver se ele suportará tudo isso).
A verdadeira dúvida, portanto, não é se a Nvidia continuará existindo sem Jensen Huang, isso, num geral, parece pouco controverso. É se o ecossistema financeiro e tecnológico que ele ajudou a construir conseguirá preservar o mesmo ritmo de crescimento sem sua capacidade de articulação. Porque, quando uma indústria inteira depende da confiança em um futuro de expansão quase ilimitada, não é necessário que a tecnologia fracasse para que seus investimentos sejam colocados em xeque. Às vezes, basta que um de seus principais pilares comece a vacilar.

