
Quando a americana USA Rare Earth concluiu, em setembro deste ano, a aquisição da Serra Verde, a mineradora de terras raras que opera em Minaçu, no norte de Goiás, o anúncio foi apresentado como um passo estratégico na construção de uma cadeia integrada que iria da extração mineral à fabricação de ímãs permanentes, aqueles componentes silenciosos que fazem funcionar desde o motor de um veículo elétrico até os sistemas de orientação de um míssil.
A ambição, porém, esconde uma assimetria que está no background da operação: a mina está no Brasil, e continuará aqui, extraindo e processando o carbonato misto de terras raras que a primeira fase da operação já começou a produzir; contudo, o contrato de compra de longo prazo aponta para os Estados Unidos, onde estão sendo organizadas as etapas que realmente concentram valor, isto é, a separação dos elementos individuais, a produção de metais e ligas especiais e, sobretudo, a fabricação dos ímãs que a indústria global demanda em volume crescente. O subsolo é brasileiro, mas a cadeia industrial que nasce dele está sendo desenhada para se instalar em outro país, e essa configuração, longe de ser um detalhe contratual, é a expressão mais recente de um padrão que o Brasil repete há gerações sem jamais tê-lo interrompido de verdade.
É um padrão que João Paulo dos Reis Veloso, ex-ministro do Planejamento e um dos mais lúcidos formuladores de política econômica que o país já produziu, descreveu quase que de forma profética em um texto de meados de 2007. Veloso alertava, naquela época, que o Brasil corria o risco de se acomodar em uma trajetória de crescimento medíocre, assistindo de longe enquanto outros países investiam em tecnologia, pesquisa e capacidade industrial. O receio central do ex-ministro não era que o país deixasse de crescer, mas era que crescesse da maneira errada, limitando-se a exportar recursos naturais sem construir as competências que permitiriam transformar esses recursos em produtos de maior valor. E o exemplo que Veloso usava para ilustrar o contraste era justamente a China, cuja força, argumentava ele, não vinha apenas da escala de produção, mas da combinação deliberada entre logística, investimento em pesquisa, aquisição organizada de matérias-primas e capacidade de manufatura. Enquanto o Brasil discutia os limites do seu próprio crescimento, outros países já estavam pensando em como ocupar os elos seguintes da cadeia.
O que veio depois deu corpo àquele alerta. O boom das commodities ampliou as exportações brasileiras, trouxe divisas e ajudou a sustentar o crescimento, mas a bonança não se converteu em uma mudança duradoura da posição do país nas cadeias globais. A indústria perdeu espaço para as exportações de bens primários, a produtividade avançou pouco e a economia permaneceu vulnerável às oscilações dos preços internacionais. O erro não foi exportar commodities; foi tratar a alta desses produtos como se ela fosse, por si só, um projeto de desenvolvimento. Quando o ciclo perdeu força, os limites reapareceram: crescimento fraco retornou e o investimento insuficiente e dificuldade para financiar uma transformação produtiva permaneceu persistente. Estudos sobre a indústria brasileira descrevem justamente esse percurso: um impulso externo durante o boom dos anos 2000, seguido por perda de fôlego e estagnação.
E o cenário macroeconômico que Veloso apontava também continua a pesar. Em novembro de 2026, a Selic está em 13,75% ao ano; no orçamento deste ano, apenas 8% das despesas primárias são discricionárias, categoria que inclui investimentos e pesquisa. Juros altos encarecem o capital privado, enquanto o espaço limitado no orçamento dificulta sustentar, por tempo suficiente, os investimentos públicos que ajudam a criar novas capacidades industriais.
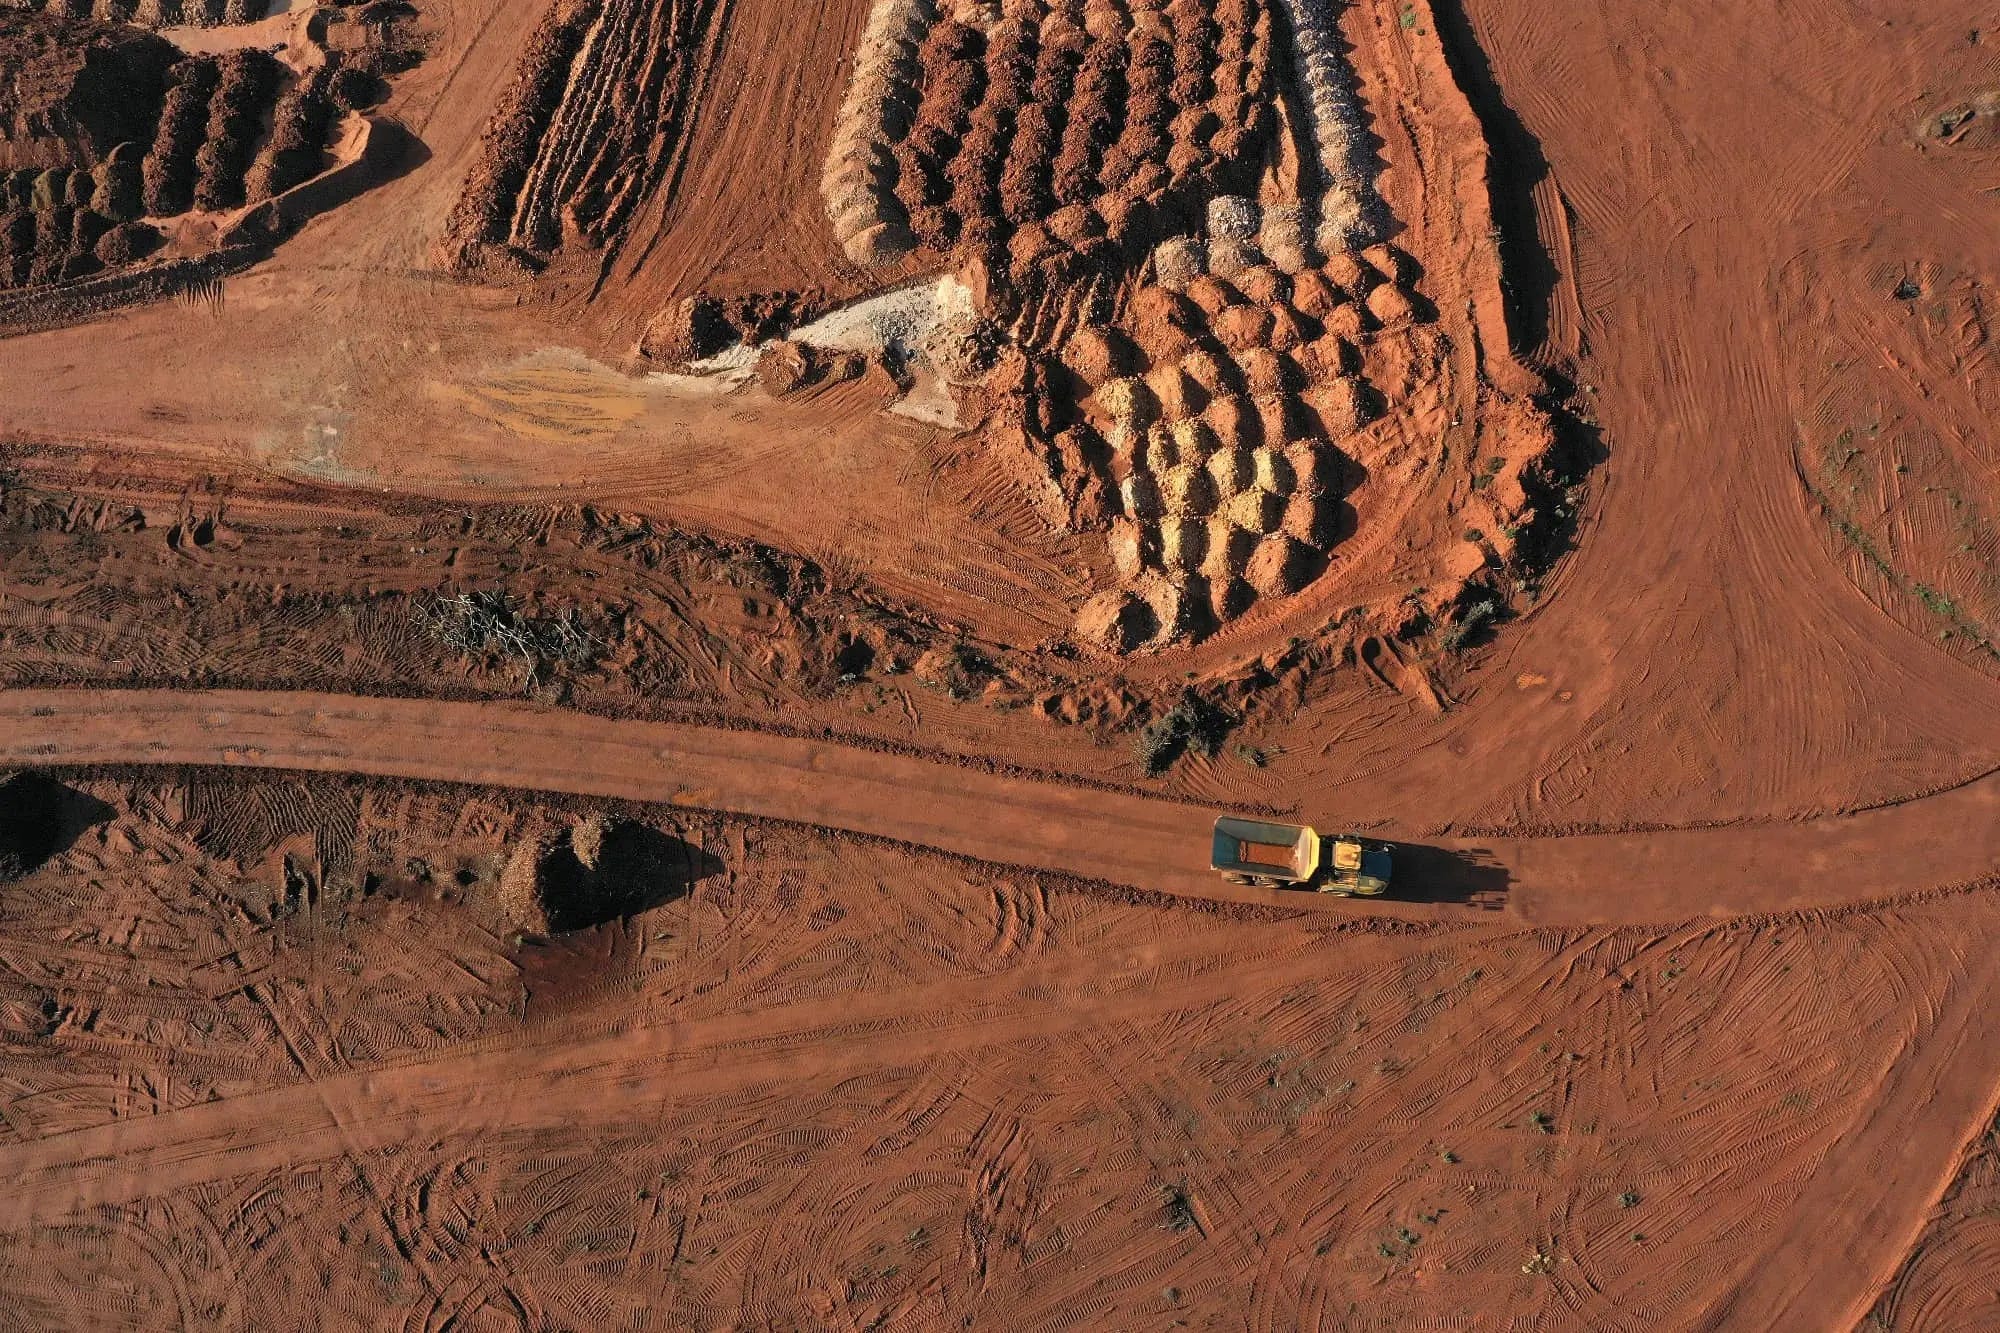
Quase vinte anos depois, o cenário mudou em quase tudo, exceto na escolha que se apresenta diante de nós. As terras raras, que em 2007 ainda não ocupavam o centro do debate estratégico global, tornaram-se insumos essenciais para os ímãs permanentes que movem a transição energética, a eletrificação dos transportes e uma parte significativa da indústria de defesa contemporânea. Os Estados Unidos, que por décadas ignoraram sua dependência de fontes asiáticas para esses materiais, passaram a tratar a construção de uma cadeia alternativa de suprimento como questão de segurança nacional. E o Brasil, que possui reservas relevantes e uma mina já em operação, ocupa nesse novo tabuleiro exatamente a posição que Reis Veloso temia: a de fornecedor de matéria-prima para uma estratégia industrial concebida, financiada e executada em outro lugar.
A razão pela qual essa posição é tão difícil de superar, e ao mesmo tempo tão importante de superar, está em uma distinção que a contabilidade convencional não captura com facilidade. Terras raras, apesar do nome, não são particularmente escassas na crosta terrestre; o que é genuinamente raro, e extraordinariamente difícil de replicar, é a capacidade de transformá-las em algo útil. Entre o minério que sai de Minaçu e o ímã permanente que faz girar uma turbina eólica no Mar do Norte, existe uma cadeia de processamento que envolve separação química de altíssima precisão, metalurgia especializada, engenharia de materiais avançados e um ecossistema inteiro de conhecimento técnico acumulado ao longo de décadas. A China domina essa cadeia não porque possui mais minério do que o resto do mundo, embora possua bastante, mas porque investiu sistematicamente, durante trinta anos, na construção de cada um desses elos, do laboratório à linha de produção. E o resultado dessa paciência estratégica é que, ainda hoje, mesmo quando o minério é extraído em outro continente, o valor agregado tende a fluir inexoravelmente para onde a capacidade de processamento já está consolidada.
É exatamente essa gravitação do valor que faz da aquisição da Serra Verde pela USA Rare Earth um caso tão ilustrativo. A operação não é, em si mesma, negativa para o Brasil, pelo contrário, ela traz investimento, gera empregos na região de Minaçu e coloca a mineração brasileira de terras raras no mapa da cadeia global de suprimento. O problema está naquilo que a operação não contém: um compromisso, ou sequer um plano articulado, para que as etapas de maior valor sejam construídas no país. E esse vazio não é culpa da USA Rare Earth, que faz exatamente o que qualquer empresa faria ao organizar sua cadeia da forma mais eficiente possível; é uma consequência da ausência, do lado brasileiro, de uma estratégia que torne economicamente racional para essas etapas se instalarem aqui em vez de lá.
Porque a capacidade industrial, e esse é o ponto que costuma ser subestimado quando se celebra a chegada de investimento estrangeiro na mineração, não brota espontaneamente ao lado da mina. Ela precisa ser deliberadamente construída, e construí-la exige o tipo de articulação que o Brasil raramente conseguiu sustentar por tempo suficiente para que os resultados se materializem: financiamento de pesquisa em separação e metalurgia de terras raras, formação de engenheiros e técnicos especializados nessas áreas, incentivos para que empresas consumidoras de ímãs permanentes, isto é, fabricantes de motores elétricos, de turbinas, de equipamentos de defesa, encontrem no Brasil razões concretas para se aproximar da fonte de suprimento em vez de importar o componente pronto da Ásia. Nenhuma dessas medidas é trivial, e nenhuma produz retorno no trimestre seguinte. Mas é precisamente esse tipo de investimento, paciente e cumulativo, que separa os países que exportam recursos dos países que exportam tecnologia, e que explica por que a China ocupa a posição que ocupa, enquanto o Brasil, com recursos naturais incomparavelmente mais diversificados, continua ocupando a posição que Reis Veloso já lamentava em 2007.
O próprio Brasil já mostrou que consegue fazer esse movimento. A Embrapa e a rede de pesquisa agropecuária ajudaram a converter ciência em produtividade nas últimas cinco décadas, de modo que, como resultado, a produção de grãos no país quintuplicou, enquanto a área plantada cresceu cerca de 60%. O exemplo não se transfere automaticamente para as terras raras, mas mostra que o país tem capacidade para transformar conhecimento em vantagem produtiva quando pesquisa, produção e mercado caminham juntos, numa relação de trocas trilaterais com uma finalidade comum: o desenvolvimento.
O que torna o momento presente diferente dos anteriores, contudo, é o contexto geopolítico. A rivalidade entre Estados Unidos e China está reorganizando cadeias de suprimento que pareciam fixas, e essa reorganização cria, para países com reservas de minerais críticos, uma janela de oportunidade que não existia há uma década. Austrália e Canadá já estão se posicionando não apenas como fornecedores de minério, mas como processadores e, em alguns casos, como fabricantes de componentes. Os Estados Unidos, que é justamente o destino do contrato da Serra Verde, estão investindo bilhões na construção de capacidade doméstica de processamento, não por mero capricho industrial, mas porque aprenderam, da forma mais desconfortável possível, que depender de um único país para materiais que sustentam a defesa nacional e a transição energética é uma vulnerabilidade que nenhuma potência pode se permitir manter.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
O Brasil tem, nesse tabuleiro, peças que a maioria dos países não possui: o recurso natural, uma base científica com capacidade real em geologia, química e engenharia de materiais, e um mercado interno que, pela escala da sua própria transição energética e industrial, poderia justificar a instalação de etapas avançadas da cadeia. O que falta, e é essa lacuna que transforma oportunidade em frustração recorrente, é a articulação entre essas peças. A ponte entre o laboratório universitário e a fábrica, entre a pesquisa publicada e a produção em escala, entre o mineral no subsolo e o componente industrial que dele pode nascer, essa ponte não se constrói com retórica de soberania nem com a celebração passiva de cada contrato de exportação de matéria-prima como se fosse, por si só, uma vitória estratégica.
A história econômica do Brasil é, em grande medida, a história de riquezas naturais que financiaram o crescimento de outros países porque foram tratadas como ponto de chegada, e nunca como ponto de partida. O café gerou divisas que financiaram ferrovias, mas não uma indústria de beneficiamento que capturasse o valor do produto final. O minério de ferro encheu navios por décadas, mas não gerou uma siderurgia de fronteira tecnológica. O petróleo do pré-sal produziu receita expressiva, mas a cadeia de equipamentos submarinos ainda depende, em elos críticos, de importação. Em cada um desses ciclos, o país extraiu a riqueza, exportou-a e observou outros construírem, a partir dela, as indústrias que geram os empregos mais qualificados, a pesquisa mais avançada e os retornos mais duradouros. As terras raras são o capítulo mais recente dessa narrativa, mas o seu final, ao contrário dos anteriores, ainda não está escrito. E a diferença entre repetir o padrão e finalmente quebrá-lo não está no que o subsolo brasileiro contém, porque isso a geologia já resolveu. Está nas decisões que serão tomadas, ou, como tantas vezes antes, nas que não serão, sobre o que fazer com aquilo que a geologia nos ofereceu.

