
Bom dia! Hoje é 16 de novembro. Neste mesmo dia, em 2020, o Banco Central consolidou uma das maiores revoluções de infraestrutura financeira do mundo ao inaugurar o Pix em regime 24/7. A tecnologia eliminou as barreiras tradicionais de transferência entre diferentes instituições, substituindo a lentidão de DOCs e TEDs e a dependência do dinheiro físico por transações instantâneas disponíveis a qualquer hora.
Com a gratuidade para pessoas físicas e a facilidade de uso por chaves e QR codes, o sistema acelerou drasticamente a inclusão financeira de milhões de brasileiros desbancarizados. Ao derrubar custos de intermediação para o comércio e otimizar o fluxo de caixa de pequenos e grandes negócios, a inovação reconfigurou a economia nacional e transformou o padrão de consumo no país.
A Dependência Humana dos Algoritmos
Costumamos imaginar que a inteligência artificial vai nos tornar cada vez mais dependentes dos algoritmos. O curioso é que isso já aconteceu. Nesta semana, uma falha nos serviços da Microsoft comprometeu operações de empresas ao redor do mundo. Nos Estados Unidos, problemas nos sistemas de comunicação do controle aéreo também provocaram interrupções e atrasos em voos. Dois episódios independentes que revelam uma mesma realidade: construímos um mundo que já não sabe funcionar sem seus sistemas digitais.
Durante décadas, usamos a tecnologia para ampliar nossas capacidades. Agora, estamos em outra fase, na qual ela se tornou condição para exercê-las. Não é apenas uma questão de produtividade. Já transferimos para softwares, algoritmos e infraestruturas digitais parte crescente da nossa capacidade de trabalhar, decidir, coordenar e manter serviços essenciais funcionando. A inteligência artificial não está inaugurando essa dependência. Está aprofundando uma relação que já existia.
Existe um paradoxo nisso tudo. Quanto mais eficientes e inteligentes se tornam nossos sistemas, mais dependentes ficamos de sua disponibilidade. Ganhamos velocidade, escala e precisão, mas também criamos pontos de vulnerabilidade capazes de comprometer milhões de pessoas simultaneamente. Estamos construindo uma sociedade extraordinariamente conectada, mas não necessariamente preparada para funcionar desconectada.
Talvez um dos maiores desafios das próximas décadas não seja desenvolver algoritmos cada vez mais inteligentes, mas preservar a capacidade humana de operar quando eles falham. Porque uma coisa é utilizar a tecnologia para ampliar nossa autonomia. Outra, muito diferente, é construir um mundo no qual nossa autonomia depende inteiramente dela. A IA não está criando nossa dependência tecnológica. Está apenas revelando até onde ela já chegou.
Tragam Jensen de Volta.
Mais de 115 mil pessoas já assinaram uma petição pedindo o retorno de Jensen Huang ao comando da Nvidia. Entre elas estão Elon Musk, Tim Sweeney, da Epic Games, e Garry Tan, da Y Combinator. O movimento ganhou força depois que o fundador deixou a empresa, em meio a um escândalo envolvendo relacionamentos pessoais e suspeitas relacionadas à segurança nacional americana.
A petição reúne quase 6 mil funcionários atuais, mais de mil ex-funcionários e cerca de 63 mil acionistas, segundo os organizadores. Eles questionam a forma como Jensen deixou o cargo e defendem seu retorno enquanto uma investigação independente esclarece os fatos. É uma mobilização incomum, especialmente porque envolve executivos de outras empresas, investidores e profissionais de um setor inteiro.
Mas existe algo ainda mais interessante nessa história. A Nvidia se tornou uma das empresas mais importantes do mundo, e Jensen Huang, um dos principais responsáveis pela revolução da inteligência artificial. Sua saída não representa apenas a perda de um CEO. Ela coloca em discussão a dependência que uma companhia, seus investidores e até um ecossistema tecnológico podem desenvolver em relação a uma única pessoa.
É claro que nenhuma liderança está acima das regras, da ética ou da governança. E as acusações precisam ser investigadas com rigor. Mas o episódio expõe um dilema extraordinário: construímos empresas cada vez mais poderosas, institucionalizadas e valiosas, mas algumas continuam profundamente dependentes de seus fundadores. A Nvidia terá que demonstrar que é maior do que Jensen Huang. Enquanto isso, parte do mercado parece estar dizendo exatamente o contrário.
Tap to Pay: A Era do “celular maquininha”
O Brasil é uma das referências mundiais quando o assunto é inovação financeira. Uma delas é o Tap to Pay, tecnologia que transforma qualquer celular compatível em uma maquininha de pagamentos. Só no primeiro trimestre de 2026, foram R$ 27,1 bilhões movimentados, um crescimento de 114,6% em relação ao ano anterior. É impressionante como estamos conseguindo simplificar algo que, até pouco tempo, dependia de equipamentos, contratos e uma estrutura muito mais complexa.
Mas existe algo ainda mais interessante acontecendo. Quando o celular passa a receber pagamentos, ele também pode se transformar numa ferramenta de gestão, relacionamento e acesso a serviços financeiros. O pequeno empreendedor não ganha apenas uma nova maneira de receber. Ganha a possibilidade de integrar suas vendas, organizar suas finanças e acessar crédito. É nesse contexto que iniciativas como as apresentadas no Zoop Summit 2026 ganham relevância.
A Zoop mostrou como a IA poderá realizar uma compra inteira dentro de uma conversa, da escolha do produto ao pagamento. Apresentou também o Toqan Router, tecnologia desenvolvida no ecossistema do iFood que conecta mais de 500 modelos de IA e que, segundo a empresa, permitiu reduzir os custos de inteligência artificial em mais de 90%. São inovações diferentes, mas que ajudam a entender como pagamentos, IA e operação dos negócios estão começando a se integrar.
Tenho observado cada vez mais uma mudança importante no mercado financeiro: o consumo está se tornando uma das principais portas de entrada para novos serviços. Quem participa da operação comercial passa a conhecer melhor o cliente, sua recorrência, suas necessidades e seu comportamento. O Tap to Pay parece apenas uma evolução na forma de pagar. Mas pode ser mais uma peça de uma transformação muito maior: os serviços financeiros deixando de ser um destino para se tornarem parte natural da jornada de consumo.
Compre o Seu Carro Autônomo.
A Tesla começou a aceitar encomendas do Cybercab para uso pessoal. O carro custa US$ 29.990 e as primeiras entregas estão previstas para dezembro de 2026. Mas existe um detalhe importante: além de comprar o veículo, o proprietário precisará pagar uma assinatura de US$ 299 mensais para utilizá-lo. Isso mesmo. Você compra o carro, mas precisa continuar pagando para que ele funcione.
Nesta primeira fase, a venda está restrita a clientes selecionados, com entregas em algumas cidades do Texas. O veículo também só poderá circular autonomamente em áreas geográficas autorizadas. Elon Musk afirmou que a expansão dependerá de aprovações regulatórias e que a mensalidade anunciada está alta demais, sugerindo algo próximo de US$ 115.
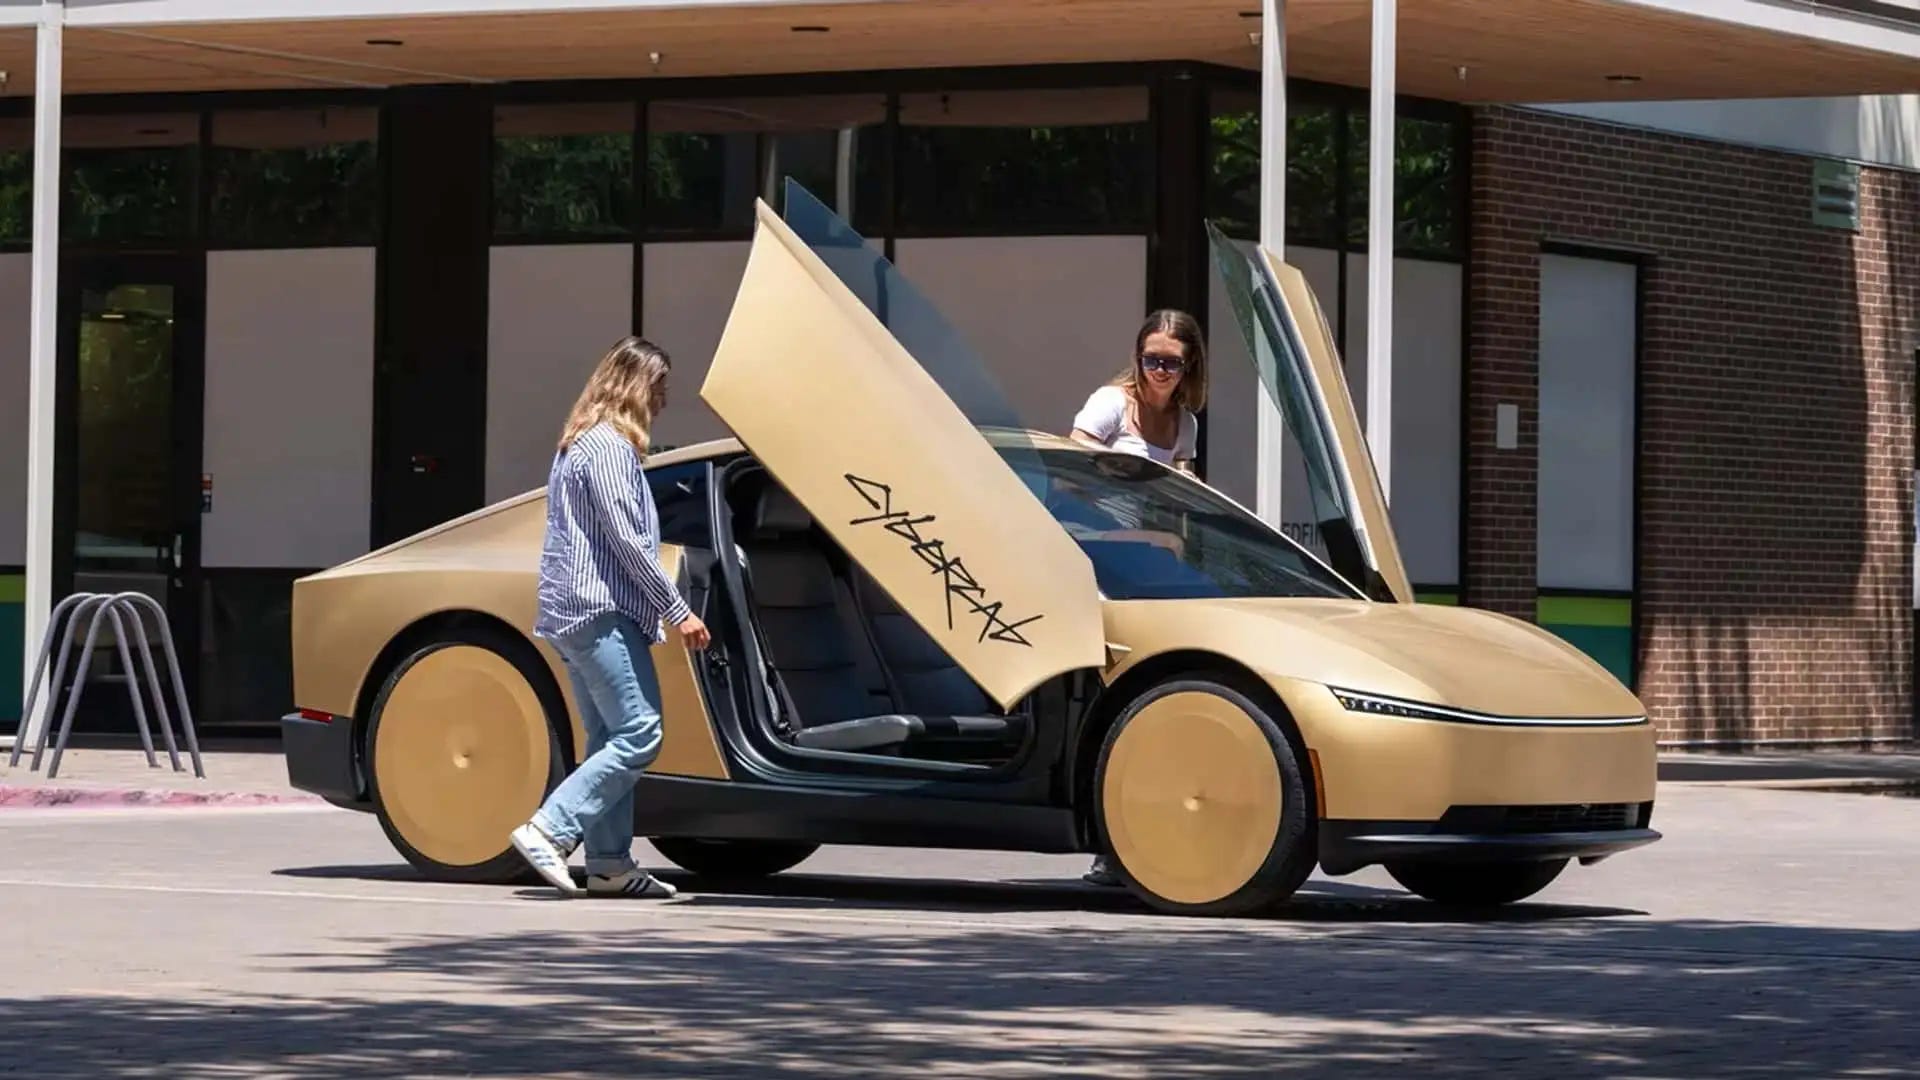
O que me chama a atenção não é apenas a chegada do carro autônomo às garagens particulares. É a mudança na própria lógica de propriedade. Durante mais de um século, compramos automóveis e assumimos o controle sobre sua utilização. Agora, começa a surgir um modelo no qual você pode ser dono do equipamento, mas o direito de utilizá-lo depende de uma assinatura, de um software e de autorizações geográficas. O automóvel está se transformando em uma plataforma de serviços.
Isso muda muita coisa. Para as montadoras, cria receitas recorrentes. Para as seguradoras, transforma a maneira de avaliar riscos. Para os consumidores, inaugura uma relação completamente diferente com a propriedade. E existe uma questão ainda maior: quando compramos um produto cuja capacidade de funcionar depende permanentemente de quem o fabricou, o que significa, de fato, ser seu proprietário?
Banco Inter Faz Parceria com xAI, de Elon Musk
O Banco Inter anunciou uma parceria estratégica com a xAI, empresa de inteligência artificial de Elon Musk. A tecnologia será utilizada para processar grandes volumes de dados do superapp e ampliar as capacidades da Seven, sua agente de IA voltada aos clientes. João Vitor Menin, CEO global do Inter, comparou a importância desse movimento à parceria que o banco fez com a Amazon quando começou a construir sua infraestrutura de nuvem.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
O anúncio veio acompanhado de números interessantes. O Inter encerrou o terceiro trimestre de 2026 com 46,8 milhões de clientes e lucro recorde de R$ 425 milhões, alta de 26%. Mas os indicadores tecnológicos chamam ainda mais atenção: são mais de 700 modelos de IA em produção, tarefas de desenvolvimento de software que antes levavam dez dias agora levam quatro, e a Seven já resolve aproximadamente 85% das solicitações dos clientes sem intervenção humana.
Eu vjo aqui um movimento estratégico por trás dessa parceria. Os bancos digitais começaram transformando a maneira como acessamos serviços financeiros, colocando uma agência bancária dentro do celular. Agora, começam a construir uma nova interface, na qual o cliente poderá conversar com agentes inteligentes capazes de compreender suas necessidades e ajudá-lo a tomar decisões. O próximo salto não é apenas automatizar o atendimento, mas transformar a própria relação entre o banco e o consumidor.
Isso abre uma disputa muito maior do que a eficiência operacional. Quem conhecer melhor as necessidades do cliente e conseguir antecipar suas decisões poderá conquistar um espaço privilegiado na origem do consumo, do crédito, dos investimentos e dos seguros. A inteligência artificial pode fazer com o relacionamento bancário o que os aplicativos fizeram com as agências físicas. E talvez estejamos diante de uma nova mudança: o banco deixando de ser um lugar onde o cliente vai para resolver problemas e passando a ser um sistema que participa das decisões antes mesmo de elas se transformarem em transações.

