
Bom dia! Hoje é 30 de setembro. Neste mesmo dia, em 1452, Johannes Gutenberg concluía em Mainz, na Alemanha, a impressão das primeiras páginas do que se tornaria conhecido como a Bíblia de Gutenberg, que foi o primeiro livro produzido com tipos móveis na história do Ocidente. Gutenberg não inventou a impressão, uma vez que os chineses já imprimiam havia séculos. O que ele inventou foi um sistema, que juntava diferentes tipos de metais reutilizáveis, uma prensa adaptada das usadas para esmagar uvas e uma tinta que grudava no metal e secava no papel. Nenhuma dessas peças era revolucionária sozinha. Juntas, tornaram o manuscrito copiado à mão, que era o único modo de produzir um livro durante mil anos, obsoleto em apenas uma geração. Assim, Gutenberg não substituiu os copistas imediatamente, mas ele tornou o trabalho deles desnecessário gradualmente, ao oferecer algo que fazia a mesma coisa com mais velocidade, menos custo e em escala incomparavelmente maior.
Quinhentos e setenta e quatro anos depois, a OpenAI pode ter acabado de fazer com o Word e o PowerPoint o que Gutenberg fez com os copistas, isto é, não os destruiu com um golpe, mas ofereceu uma alternativa que, se funcionar como promete, torna difícil justificar por que alguém continuaria usando o original. As notícias de hoje convergem, as três, sobre a mesma questão: o que acontece quando o sistema que sustentou uma indústria inteira se torna dispensável, não porque parou de funcionar, mas porque algo mais simples, mais barato e mais integrado ocupou seu lugar? A OpenAI lança processador de texto, apresentações e espaço de trabalho colaborativo dentro do ChatGPT, atacando frontalmente a Microsoft, que é a mesma empresa que investiu bilhões nela. A Nvidia anuncia a maior recompra de ações da história porque gera mais caixa do que consegue investir, e porque, nas Entrelinhas, precisa devolver dinheiro aos acionistas que começam a perguntar para onde vai tudo o que ela ganha. E John Ternus, com menos de um mês como CEO da Apple, já corta gerentes, reestrutura equipes e sinaliza que a empresa que Tim Cook protegeu com disciplina precisará, agora, se mover com uma velocidade que a disciplina nem sempre permite.
A OpenAI Acaba de Atacar a Microsoft (Sua Maior Investidora)
Existe algo de quase shakespeariano em assistir a uma empresa lançar produtos que competem diretamente com a companhia que investiu mais de US$ 13 bilhões nela e cuja parceria é, em boa parte, a razão pela qual ela existe no tamanho em que existe. Mas é exatamente isso que a OpenAI fez nesta terça-feira. O Pages é um processador de texto. Os Slides são uma ferramenta de apresentações. O Space é um ambiente de trabalho colaborativo. E os Dots são agentes autônomos que executam tarefas em nome do usuário dentro desse ambiente, isto é, organizando informações, pesquisando dados, gerando gráficos, criando imagens e editando documentos numa conversa contínua. Juntos, os quatro produtos lançados pela OpenAI formam algo que se parece, de maneira perturbadora, com uma suíte de escritório completa, só que nascida dentro de um chatbot, sem abrir nenhum aplicativo separado, sem sair da conversa e sem pagar por licenças adicionais do Office 365.
Ainda, a forma como esses produtos funcionam é o que os torna mais ameaçadores do que qualquer concorrente que a Microsoft enfrentou nos últimos vinte anos. No Word, você abre um documento em branco e escreve. No Pages, você descreve prompt do que quer e o documento se escreve, incluindo pesquisas, gráficos gerados e um layout formatável. No PowerPoint, você monta slide por slide, escolhendo fontes e alinhando caixas de texto. Nos Slides do ChatGPT, você conversa sobre o que a apresentação deveria conter e os slides aparecem prontos, editáveis e colaborativos. A diferença entre os dois modelos é, portanto, de categoria. Isso porque a OpenAI não está fazendo um Word melhor, mas está propondo que o conceito de “abrir um aplicativo para criar um documento” é, em si, uma etapa que não precisa mais existir. O documento nasce dentro da conversa. A apresentação nasce dentro da conversa. E o trabalho colaborativo acontece num espaço onde humanos e agentes de IA operam juntos, sem que ninguém precise alternar entre janelas.
A Entrelinha mais interessante de todo o anúncio, porém, não é nenhum produto, mas é o número que o acompanha. A OpenAI busca levantar US$ 30 bilhões numa nova rodada privada com avaliação de US$ 1,4 trilhão, após adiar seus planos de IPO. A decisão de captar em vez de abrir capital sugere que a empresa calculou que o mercado público, neste momento, não lhe daria a avaliação que deseja, especialmente com a Anthropic se preparando para estrear na Nasdaq com projeções de US$ 2 trilhões.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
Ao levantar capital privado a US$ 1,4 trilhão, a OpenAI preserva sua narrativa de crescimento sem se submeter ao escrutínio trimestral que o mercado público impõe, e, em conjunto, ganha tempo para que os Dots, o Pages, os Slides e os Sponsored Agents provem que a receita pode crescer rápido o suficiente para justificar uma avaliação que, hoje, é sustentada mais por ambição do que por balanço. Por fim, a Microsoft, que assistiu ao lançamento de produtos que competem com o coração do seu negócio de produtividade, precisa decidir se sua participação na OpenAI vale mais como investimento financeiro ou como um alerta estratégico. Porque a empresa em que investiu bilhões acaba de mostrar, sem nenhuma ambiguidade, que pretende ir aonde a Microsoft já está, e, mais ainda, que não pediu permissão para fazê-lo.
A Nvidia Tem Tanto Dinheiro que Está Comprando a Si Mesma
Quando uma empresa autoriza a recompra de US$ 150 bilhões em ações num único anúncio, que é, por sinal o maior programa de recompra da história, superando os US$ 110 bilhões que a Apple aprovou em 2024, a manchete é sobre confiança. Jensen Huang devolvendo dinheiro aos acionistas soa como um gesto de generosidade e de certeza no futuro. Mas a Entrelinha que a manchete não conta é que recomprar ações é, quase sempre, o que uma empresa faz quando gera mais caixa do que sabe onde investir. E, para uma empresa que acumulou US$ 1,35 trilhão em compromissos financeiros ao longo deste ano, tudo isso entre garantias de dívida, investimentos em data centers e financiamentos circulares que documentamos edição após edição, a decisão de devolver US$ 150 bilhões em vez de aplicá-los levanta uma pergunta que poucos estão fazendo: se a demanda por IA é tão forte quanto a Nvidia diz, por que não investir esse dinheiro em mais capacidade?
A resposta mais generosa é que a Nvidia simplesmente gera tanto caixa que consegue fazer as duas coisas ao mesmo tempo, ou seja, investir na expansão e devolver capital aos acionistas. Com US$ 22,4 bilhões em caixa e aplicações líquidas no fim do último trimestre, e com uma projeção de crescimento de 70% na receita até o fim do ano fiscal de 2028, a empresa opera num patamar financeiro que poucas corporações na história alcançaram. A resposta mais cética, e que dialoga com o que temos acompanhado nestas edições, é que essa recompra também funciona como um mecanismo de sustentação do preço da ação. Com menos papéis em circulação, cada ação remanescente representa uma fatia maior da empresa, o que tende a elevar a cotação independentemente de os resultados operacionais melhorarem ou não. Para uma empresa cujo valor de mercado ultrapassa US$ 5 trilhões e cujas ações são o peso mais relevante do S&P 500, manter o preço elevado não é vaidade, mas é quase que uma obrigação sistêmica.
O detalhe que investidores atentos não deveriam ignorar, contudo, é a contradição entre recomprar ações com uma mão e financiar clientes com a outra. A Nvidia investiu na Groq, garantiu a dívida da OpenAI, financiou o data center do SoftBank, investiu na MediaTek, comprou a Hugging Face… E, em cada uma dessas operações, colocou capital direta ou indiretamente no ecossistema que compra seus chips. Agora, com o programa de recompra, retira capital do mercado. A empresa está, portanto, simultaneamente, injetando dinheiro no lado da demanda (para que clientes continuem comprando) e retirando dinheiro do lado da oferta de ações (para que o preço não caia).
As duas operações fazem sentido individualmente. Juntas, revelam uma empresa que precisa administrar, com uma precisão extrema, a percepção do mercado sobre o equilíbrio entre a receita que gera e os compromissos que assumiu. Gutenberg precisava que os livros que imprimia fossem comprados para que a prensa se pagasse. A Nvidia precisa que os chips que vende continuem sendo encomendados para que os trilhões comprometidos não virem do avesso. E a recompra, nesse contexto, é menos uma generosidade e mais gestão de expectativas, o que é o tipo de manobra que funciona perfeitamente enquanto os números continuam crescendo, e que deixa de funcionar no instante em que param.
Ternus Começa a Redesenhar a Apple
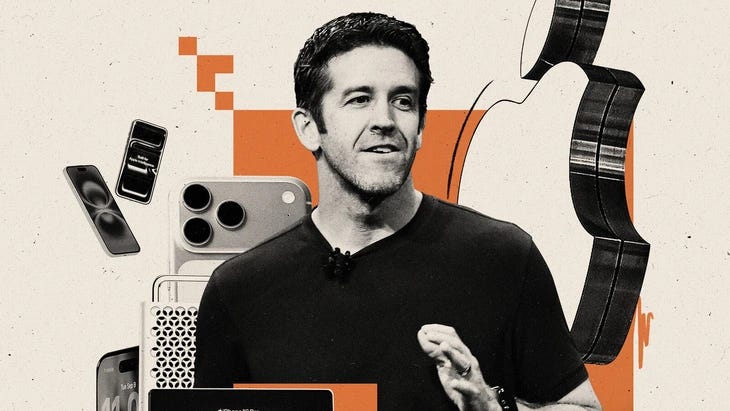
Tim Cook levou quinze anos para construir a Apple que entregou a John Ternus: uma das empresas mais valiosas do mundo, com margens que operam acima dos 50%, com cadeias de suprimentos impecáveis e um ecossistema fechado que torna a saída do usuário mais cara do que a permanência, assim sendo, um ecossistema que nos prende ao iPhone. Em face disso, Ternus levou menos de um mês para começar a desmontá-la. Não toda, mas partes suficientes para que a mensagem passada é a de que a Apple que Cook protegeu com disciplina precisará, sob Ternus, se mover com uma agilidade que a disciplina, por definição, não permite.
Nesse contexto, o novo CEO está avaliando encerrar o calendário fixo de lançamentos concentrado em setembro, cortando cargos de gerência intermediária para aproximar engenheiros dos executivos, e reduzindo equipes inteiras nas divisões de Siri, Vision Pro e software de IA.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
A reestruturação responde a um diagnóstico que, lido nas Entrelinhas, é a admissão mais direta que a Apple já fez de que sua velocidade de inovação não acompanha o ritmo do mercado. Isso em razão de que, enquanto a OpenAI lança processadores de texto, apresentações e agentes autônomos em uma única tarde, e a Meta coloca 2,8 milhões de downloads no Muse em duas semanas, a Apple opera num ciclo de desenvolvimento que leva cerca de 24 a 36 meses para colocar um produto na rua, o que é tempo suficiente para que o mercado mude duas vezes antes que o dispositivo chegue à prateleira. O iPhone Duo, num cenário acelerado, estreou sete anos depois de a Samsung lançar o primeiro dobrável. A Siri funcional (que funciona como um chatbot de verdade), chegou quatro anos depois do ChatGPT. E o Vision Pro, que consumiu bilhões em desenvolvimento, enfrenta cortes de equipe antes mesmo de atingir a escala que justificaria o investimento.
A pergunta que paira sobre cada decisão de Ternus, porém, é se a Apple consegue ser rápida sem deixar de ser a Apple. Deste modo, a empresa que Cook construiu funciona porque é meticulosa, pois cada produto passa por ciclos de teste, refinamento e polimento que garantem um nível de acabamento que nenhuma concorrente iguala. Cortar gerentes e lançar mais rápido pode significar chegar ao mercado antes, mas também pode significar chegar com produtos menos refinados, o que, para uma marca cuja identidade é construída sobre a promessa de que “tudo funciona perfeitamente desde o primeiro dia”, o custo de um lançamento imperfeito é reputacional, não apenas financeiro (apesar de que, se ocorrer, trará consigo um enorme estardalhaço no mercado).
Gutenberg levou anos para aperfeiçoar a prensa antes de imprimir a primeira página. Ternus quer que a Apple lance mais rápido sem perder o que a tornou Apple, o que é possível, mas a distância entre ambição e execução é o que definirá se o novo CEO está construindo o próximo capítulo da empresa, ou editando os primeiros parágrafos de uma história que ainda não sabe como termina.

