
Durante três anos, parecia que o limite para a expansão da inteligência artificial seria físico. Faltava energia. Faltavam terrenos. Faltava conexão à rede elétrica. Faltava capacidade para construir data centers na velocidade que a demanda exigia. Esses problemas continuam existindo, mas agora um segundo obstáculo começa a aparecer: o dinheiro necessário para financiar tudo isso está ficando mais caro e mais difícil de encontrar.
Nesse sentido, a Bloomberg conversou com mais de 30 banqueiros, gestores e participantes do mercado que financiam data centers. Todos disseram que captar recursos ficou significativamente mais difícil em poucos meses, uma vez que foi constatado que pelo menos 18 financiamentos do setor já carregam juros de dois dígitos consigo. Um banco europeu afirmou estar perto do limite de quanto pode emprestar ao setor. Algumas seguradoras que dividem esses riscos indicaram ter alcançado seus limites de exposição. O dinheiro não secou. Mas as condições para acessá-lo mudaram.
Isso não deveria surpreender. A infraestrutura de IA é, provavelmente, o maior ciclo de construção privada desde as telecomunicações dos anos 2000. Centenas de bilhões de dólares estão sendo comprometidos com projetos que levam anos para ficar prontos, que dependem de contratos com clientes específicos e cujas receitas precisam materializar-se no futuro para justificar os custos assumidos no presente. Até recentemente, a presença de uma grande empresa de tecnologia como inquilina bastava para tranquilizar os credores: se a Microsoft, a Amazon ou o Google assinaram o contrato, o risco parecia gerenciável.
Contudo, o caso da Oracle no Novo México mostrou que essa confiança tem limites. A empresa enviou um aviso de força maior para preservar sua posição diante de possíveis atrasos na construção de um data center. A Oracle e a Blue Owl, responsável pelo desenvolvimento do projeto, afirmaram que o aviso não comprovou atrasos nem alterou compromissos financeiros. Ainda assim, o episódio obrigou os credores a olhar com mais atenção para cláusulas que antes pareciam detalhes jurídicos. Se o financiamento depende de um grande inquilino, quanto vale esse compromisso quando a obra não fica pronta no prazo previsto? Alguns contratos permitem que o cliente adie pagamentos ou saia do acordo se o atraso superar três ou seis meses. Para o credor, isso muda a natureza do risco, pois a presença de uma empresa poderosa ajuda, mas não elimina a possibilidade de que uma obra atrasada enfraqueça a garantia que parecia sustentar o projeto inteiro.
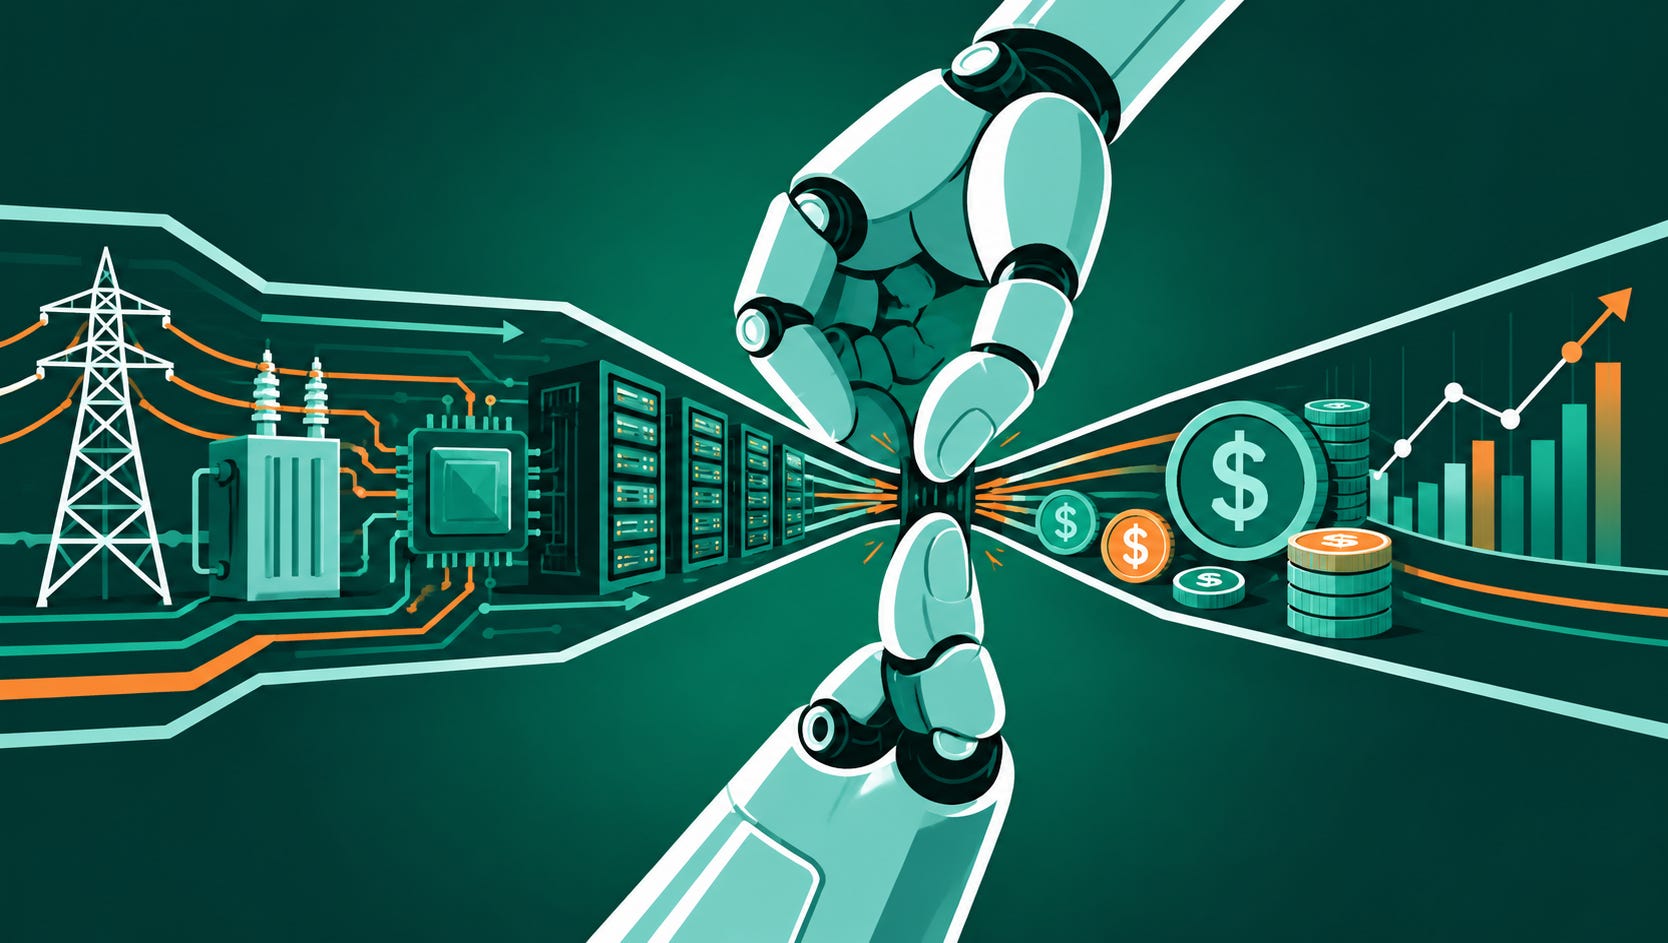
É nesse ponto que o gargalo físico e o financeiro, atualmente inerentes ao setor, se encontram e se alimentam. Um data center pode ter sido planejado, financiado e contratado. Mas se a obra atrasa porque falta uma subestação de energia ou uma conexão de fibra óptica, o cronograma muda. Quando o cronograma muda, o contrato pode permitir que o cliente renegocie. Quando o cliente renegocia, a receita esperada diminui. Quando a receita esperada diminui, o credor percebe mais risco. E quando percebe mais risco, cobra juros maiores, tornando o projeto que já estava em dificuldade ainda mais caro de financiar. Economistas chamam esse mecanismo de acelerador financeiro, demonstrando que condições de crédito mais restritivas podem amplificar uma dificuldade que, sozinha, seria administrável.
Essa dinâmica tem um paralelo histórico que ajuda a enxergar o que está em jogo. Na década de 1840, a Grã-Bretanha viveu uma febre ferroviária. A necessidade era concreta: os trilhos prometiam transportar pessoas e mercadorias com velocidade e eficiência que nenhum outro meio conseguia. Diante disso, o entusiasmo sobre o investimento atraiu capital, preconizando o fato de que, entre 1843 e 1845, o número de ações ferroviárias listadas em Londres aproximadamente triplicou. Uma estimativa da época calculou que as linhas propostas exigiriam cerca de 590 milhões de libras, ou seja, mais que o PIB britânico do período.
Todavia, o processo foi cercado de problemas, não de tecnologia, afinal, a ferrovia funcionava. A demanda existia. O problema foi que o mercado financeiro não tinha condições de financiar, ao mesmo tempo, todos os projetos que pareciam promissores. Assim, quando cresceram as dúvidas sobre essa capacidade, o crédito apertou, as ações caíram e a crise de 1847 varreu parte dos projetos. Seria errado atribuí-la apenas às ferrovias, pois a crise teve outras causas, incluindo problemas na colheita e tensões bancárias. Mas o episódio mostra como uma infraestrutura genuinamente necessária pode esbarrar na limitação mais prosaica de todas, que é a quantidade de dinheiro disponível para construí-la de uma vez.
A IA está percorrendo um caminho que guarda semelhanças incômodas com esse padrão. Sua tecnologia funciona. A demanda existe. As maiores empresas do mundo querem mais capacidade computacional. Mas a escala dos projetos anunciados exige um volume de financiamento que começa a testar a disposição dos credores. E quando os credores hesitam, a questão deixa de ser “quem quer construir” e passa a ser “quem consegue financiar”.
Nessa reorganização, as maiores empresas de tecnologia continuam, por sua credibilidade construída, em uma posição mais confortável, uma vez que balanços robustos, relações comerciais consolidadas e capacidade de captar dinheiro em condições que empresas menores não alcançam não são problemas. Já quem aluga GPUs e capacidade computacional sem a escala das big techs pode encontrar obstáculos crescentes. Algumas precisarão recorrer a emissões de ações, diluindo a participação dos acionistas. Outras dependerão de garantias oferecidas por clientes, fornecedores ou parceiros, o que funciona quando tudo corre bem, mas cria camadas adicionais de interdependência quando algo sai do plano.
O risco, aliás, está mudando de mãos de uma forma que merece atenção. Bancos, usualmente, dividem exposição com seguradoras. Seguradoras dividem com fundos. Fundos dividem com investidores em títulos. E fabricantes de chips também entram nessa cadeia: a Broadcom ofereceu proteção contra desvalorização de equipamentos em uma operação de 63 bilhões de dólares para financiar chips destinados à Anthropic. A garantia viabiliza o projeto, mas aproxima o risco do fabricante que vende a infraestrutura e do cliente que precisa financiá-la. Quanto mais participantes dividem o risco, mais difícil se torna identificar quem está realmente exposto quando algo dá errado.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
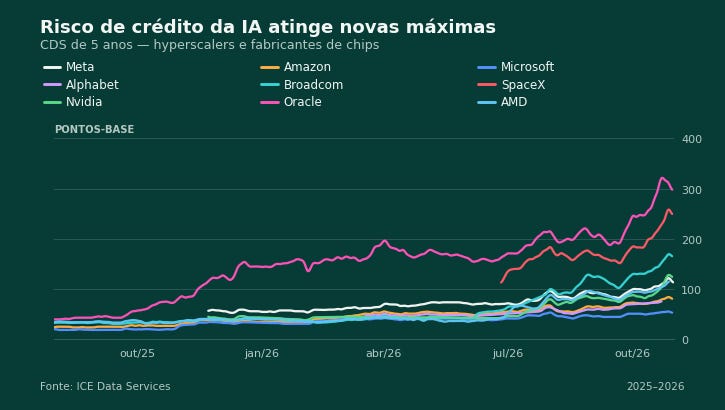
Ainda, os custos de seguros de proteção contra calote de empresas como Oracle, SpaceX, Nvidia e Meta atingiram recordes recentes. Esses instrumentos funcionam como seguros de crédito: quando seu preço sobe, significa que o mercado percebe mais risco e cobra mais para assumi-lo. Isso não significa que essas empresas estejam prestes a deixar de pagar suas dívidas. Significa que, para emprestar a elas, os credores passaram a exigir mais proteção. É a diferença entre considerar que algo pode dar errado e considerar que é mais provável que dê.
Por isso, para quem lidera negócios e acompanha a transformação da IA, a mudança é direta. A corrida da inteligência artificial não será definida apenas por quem tem a melhor tecnologia, a maior demanda ou os chips mais avançados. Será definida também por quem consegue financiar a construção da infraestrutura que sustenta tudo isso – e por quem convence os mercados de que o que está sendo construído hoje será pago amanhã. A IA continua avançando sobre limites físicos. Agora, precisa avançar também sobre a paciência dos credores. E credores, diferentemente de engenheiros, não se impressionam com capacidade. Querem saber apenas sobre quando o dinheiro volta.

