
Bom dia! Hoje é 6 de novembro. Neste mesmo dia, em 1572, o astrônomo dinamarquês Tycho Brahe observou, na constelação de Cassiopeia, uma estrela que não estava ali na noite anterior. Era mais brilhante que Vênus, visível a olho nu durante o dia, e permaneceu no céu por mais de um ano antes de desaparecer. Brahe sabia que aquilo desafiava tudo o que a ciência de sua época considerava verdade, uma vez que a doutrina aristotélica afirmava que os céus eram perfeitos e imutáveis, inferindo que, em ambientes cosmológicos, nada nascia, nada morria e nem nada mudava acima da lua. Deste modo, uma estrela nova no firmamento não era apenas um fenômeno astronômico, mas era a prova de que o universo que todos presumiam ser estático era, na verdade, dinâmico, capaz de criar e destruir onde ninguém esperava.
Quatrocentos e cinquenta e quatro anos depois, cada notícia desta edição é uma estrela aparecendo onde ninguém previa, e desafiando suposições que pareciam estáveis. Nesse sentido, o Mercado Livre publica resultados que revelam, nas Entrelinhas, que a empresa de e-commerce mais valiosa da América Latina talvez não seja, em essência, uma empresa de e-commerce, porque o Mercado Pago, sua divisão financeira, cresce mais rápido, gera mais engajamento e pode ser, no longo prazo, mais valiosa do que o marketplace que lhe deu nome. A Amazon, por sua vez, se alia ao Uber Eats e lança delivery de restaurantes dentro do Prime, derrubando as ações da DoorDash em 13% antes de entregar uma única refeição, e, reconfigurando, de uma só vez, a guerra da última milha nos Estados Unidos. No setor dos robôs, a Agility Robotics estreia na bolsa como a primeira empresa pura de robôs humanoides listada na história, com US$ 174 mil de receita semestral e US$ 362 milhões de prejuízo, provando que, para o mercado de robótica, a narrativa ainda pesa mais do que o balanço. Por fim, a eleição de meio de mandato nos Estados Unidos derruba o Nasdaq 5% num único dia, porque a vitória dos democratas reacendeu o temor de que regulação mais rígida sobre data centers pode desacelerar a construção da infraestrutura que sustenta toda a corrida pela IA. Em todos os casos, portanto, o que parecia fixo se revelou provisório. E, como Brahe demonstrou naquela noite de novembro, quando algo novo aparece no céu, o mapa inteiro precisa ser redesenhado.
O Mercado Livre Está Virando o Mercado Pago
Divulgado os balanços do Mercado Livre, existe neles um único dado que, sozinho, vale mais do que todos os outros juntos, e ele não está na linha de receita nem na de lucro. É este: o cliente que usa o marketplace, ou seja, a função originária da empresa, e o Mercado Pago ao mesmo tempo gera quatro vezes mais receita para a plataforma do que quem usa apenas um dos dois. Quatro vezes. Isto é, não o dobro, não 50% a mais, mas quatro vezes.
O número explica, retroativamente, cada decisão que a empresa tomou nos últimos dois anos e que o mercado recebeu (e ainda parece receber, dado a recente queda de seus papéis após a divulgação) com desconfiança.
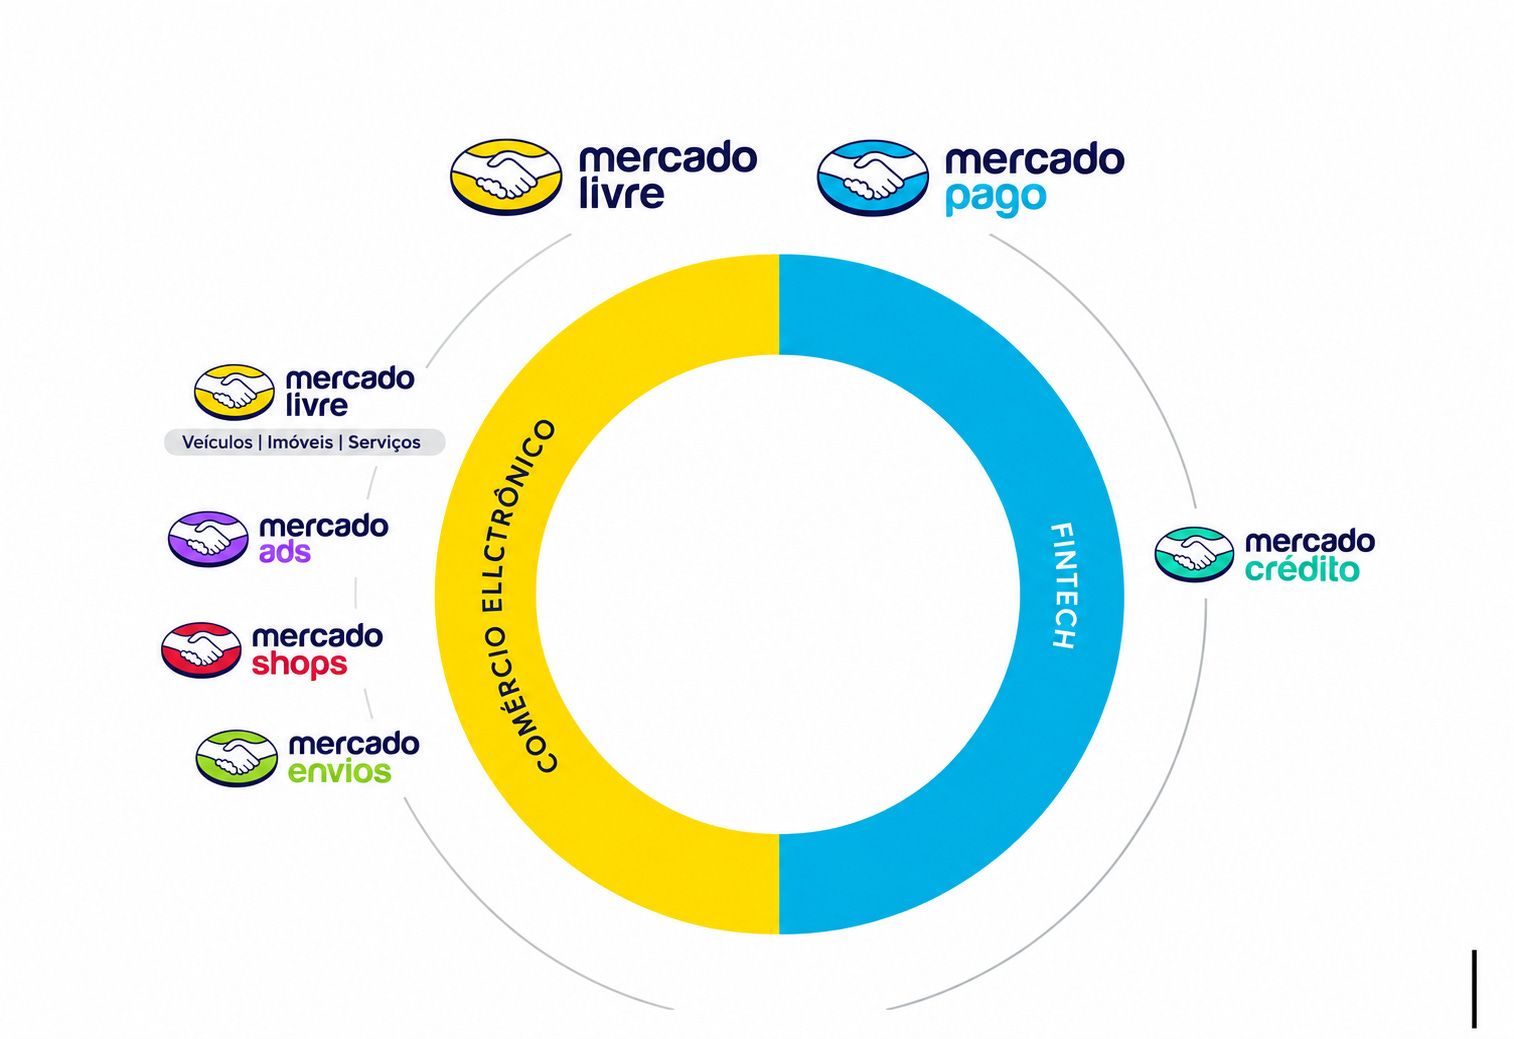
De maneira mais detalhada, este racional começa a girar no momento em que a plataforma usa o e-commerce como porta de entrada para captação de clientes, oferecendo a estes benefícios de fretes mais rápidos, preços atrativos e um ecossistema familiar para as compras do dia a dia, o que acaba por atraí-los ao varejo. Logo em seguida, no carrinho do compras, no momento em que se é realizado o pagamento, entra o gatilho de conversão – é oferecido ao comprador mais benefícios exclusivos, como descontos adicionais ou facilidades de parcelamento atreladas ao uso do Mercado Pago como meio deste.
Assim, ao ser sutilmente incentivado a abrir a conta digital para fechar o negócio, o cliente cruza a fronteira e passa a utilizar os serviços financeiros da casa. A partir daí, o Mercado Livre captura valor em dobro (e em múltiplos): ganha a margem na venda do produto físico e, simultaneamente, monetiza a relação a longo prazo por meio das taxas de processamento de pagamentos, das soluções de crédito e dos rendimentos financeiros daquela mesma carteira.
Dessa forma, juntas, as iniciativas se comportam como peças de um ecossistema desenhado para que o consumidor entre por uma porta e use todas as outras sem perceber que trocou de serviço.
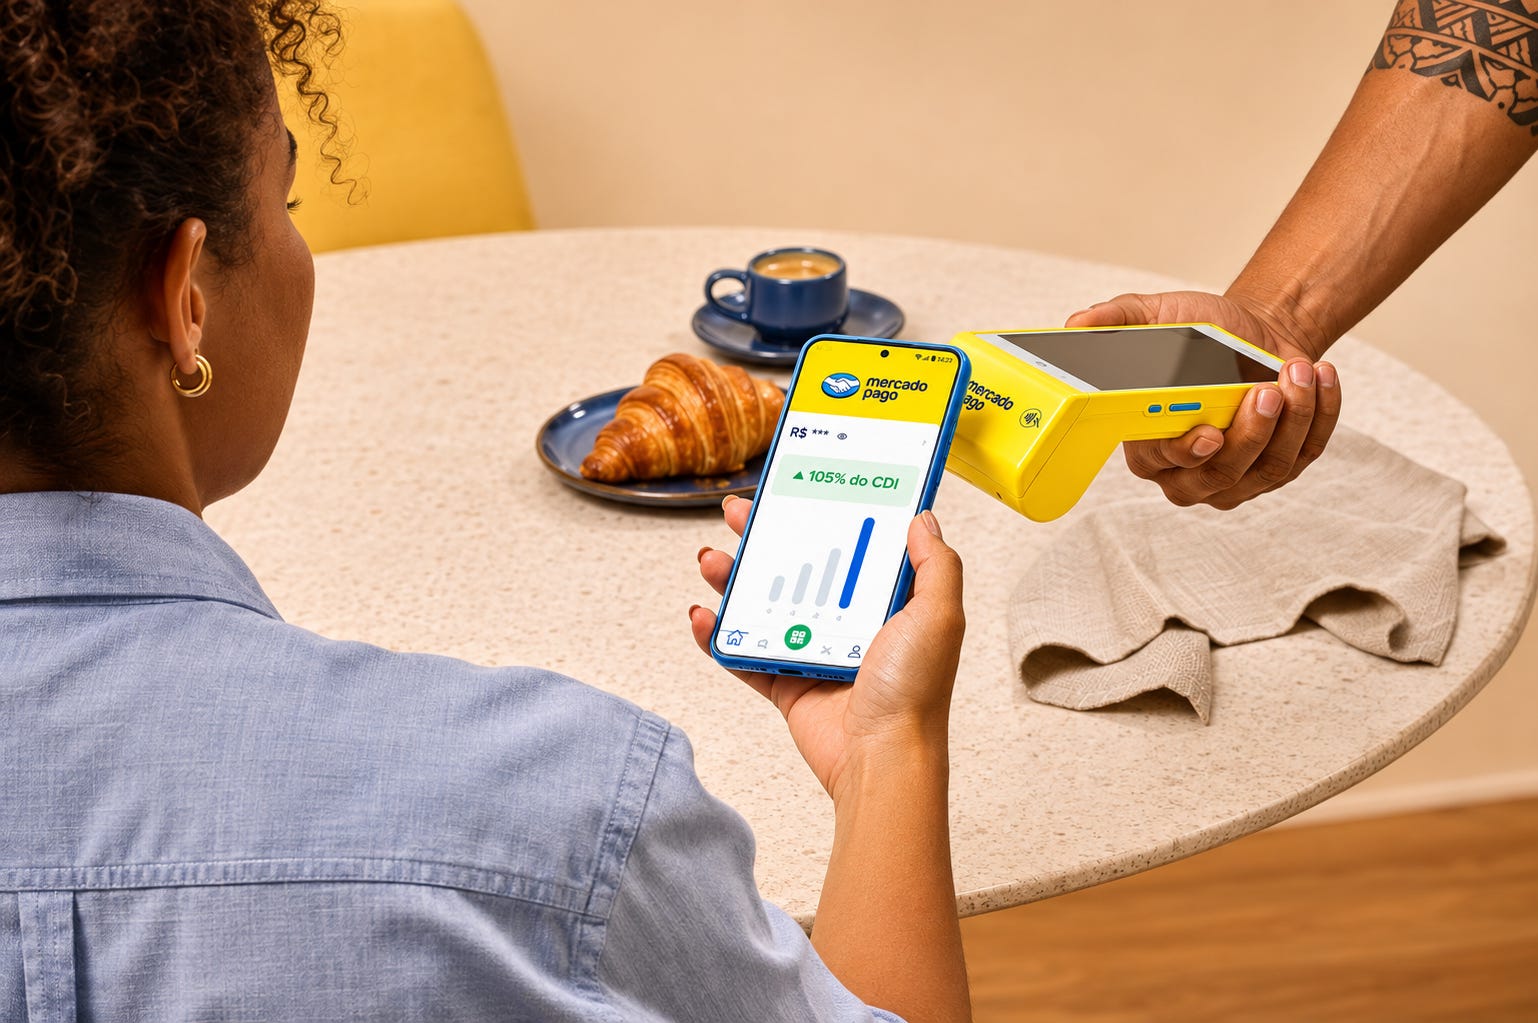
Adentrando-nos aos números do Mercado Pago, vistos exclusivamente sob uma análise unitária do serviço, eles contam uma história que rivaliza com a de qualquer fintech que vemos pelo mercado. De acordo com o relatório, a receita da divisão cresceu 42%, atingindo um volume total de pagamentos registrados em US$ 109 bilhões no trimestre. A carteira de crédito, por sua vez, cresceu 62%, para quase US$ 18 bilhões. Por último, os ativos sob gestão do então serviço financeiro subiram 67%, representando US$ 25 bilhões sob custódia.
Sobre o número de usuários ativos mensais, este chegou a 93 milhões. Diante disso, numa lente analítica formal a qual não considera todo o ecossistema em que o Mercado Pago está envolvido, estes já são números que o colocariam entre os maiores bancos digitais do mundo, mais especificamente, à frente do Inter, do C6 e de qualquer fintech brasileira que não se chame Nubank.
A diferença, porém, é que o Mercado Pago não é independente, uma vez que ele mora dentro do Mercado Livre. Por isso, essa integração – ou seja, o fato de que o mesmo aplicativo que vende eletrodomésticos também empresta dinheiro, processa pagamentos, oferece investimentos e emite cartões – é o fosso que nenhum concorrente consegue replicar, porque replicá-lo exige construir, simultaneamente, um marketplace e um banco.
Já pensou em ter todo esse conteúdo em formato de áudio? Se sim, é só você clicar aqui e aproveitar!
Nessa razão, a Entrelinha que o mercado equivocadamente precificou com uma queda nas ações, representa a tensão que toda grande companhia que precisa, regularmente, remunerar acionistas acaba passando em períodos de grandes investimentos. O Mercado Livre não registrou grandes excedentes porque o momento da empresa está direcionado ao investimento, agressivo, em logística, frete e crédito, bem como deixou claro o CFO da empresa, “com ousadia”, porque já se sabe que cada real investido em atrair o consumidor para uma das pontas do ecossistema se multiplica por quatro quando ele adota a outra – o que é uma “vantagem exorbitante”.
No cenário competitivo, a Amazon e a Shopee fazem pressão ao marketplace argentino pelo lado do varejo. O Nubank e a Revolut pressionam pelo lado financeiro. Contudo, nenhuma delas faz as duas coisas ao mesmo tempo, na mesma escala e na mesma plataforma, ou, em outras palavras, nenhuma destas prende um consumidor que depende de você para comprar e para pagar por seus produtos e serviços financeiros – num ecossistema difícil de sair.
Brahe viu uma estrela nova no céu e entendeu que o universo era dinâmico. Já o Mercado Livre, publicou um dado – 4x de receita – e revelou que a empresa que todo mundo achava ser de e-commerce é, cada vez mais, de finanças.
A Amazon e o Uber Eats Se Uniram no Delivery
Se você é assinante do Amazon Prime nos Estados Unidos, a partir desta semana você poderá abrir o aplicativo da Amazon, pedir uma pizza de algum restaurante próximo e receber a entrega em casa, claro, sem baixar outro aplicativo, sem criar outra conta e sem cadastrar sequer um cartão a mais.
No processo, a refeição é preparada pelo restaurante, entregue pelo Uber Eats e cobrada pela Amazon, sendo que a taxa de entrega, para quem tem Prime, é zero. Dentro do serviço, já se somam centenas de milhares de restaurantes, em quase 10 mil cidades americanas, acessíveis pelo mesmo aplicativo que o consumidor já usa para comprar pilhas, fraldas e tênis de corrida.
Com isso, a Amazon conectou, na ponta mais extrema da cadeia, a operação que ela já possuía, assim como ao seu ecossistema já consolidado, todas as ocasiões em que seu cliente precisaria de uma entrega, transformando, assim, o Prime de uma assinatura de frete grátis em uma nova assinatura que oferece uma “conveniência total” ao consumidor.
Diante disso, o impacto no mercado foi imediato e brutal. As ações de sua concorrente, a atual incumbente DoorDash, caíram 13% no mesmo dia, uma queda acontece apenas semanas depois de a DoorDash ter comprado a Instacart por US$ 17 bilhões, numa tentativa de se proteger exatamente desse cenário: a entrada de um gigante do varejo no delivery de comida.
A lógica da DoorDash era que, ao combinar entregas de restaurante com supermercado, criaria um ecossistema difícil de atacar. Num contra-ataque, porém, a Amazon respondeu com uma aliança que torna a defesa da DoorDash insuficiente, na ocasião em que o Prime já inclui frete grátis para produtos, música, vídeo, jogos, farmácia e, agora, comida de restaurante. É o pacote de serviços mais completo do mercado americano, sendo que a cada novo serviço adicionado, o cancelamento do serviço se torna cada vez mais difícil, porque agora o consumidor perderia não um benefício, mas seis.
Em face disso, a Entrelinha que conecta a aliança Amazon-Uber à guerra brasileira pelo delivery é o contraste de modelos. Nos Estados Unidos, a batalha é entre ecossistemas gigantes que competem por fidelidade – Prime contra DoorDash+Instacart, cada um tentando prender o consumidor com mais serviços no mesmo pacote.
No Brasil, temos documentado ao longo de meses que a guerra é outra: por aqui, o iFood controla cerca de 80% do mercado e já avança para além do delivery tradicional, com o Envios iFood e a Entrega Dedicada via WhatsApp; a Keeta, da Meituan, tenta fazer frente com seu capital bilionário sendo despejado em subsídios e cupons para, com isso, tentar comprar participação no mercado à força; ao passo que a 99Food também faz ataques, especialmente concedendo comissões gratuítas a restaurantes que pagam taxas superiores a vinte casas decimais ao iFood.
Numa análise macroeconômica, portanto, estas são guerras diferentes, travadas em campos diferentes, com armas diferentes – mas que buscam o mesmo prêmio: o controle do último quilômetro entre o restaurante e a mesa do consumidor. E, como a queda de 13% da DoorDash demonstra, perder esse quilômetro custa caro (e custa rápido).
A Primeira Empresa de Robôs Humanoides na Bolsa de Valores
Há quase um ano, o CEO da Figure AI, uma das startups de robótica mais financiadas do Vale do Silício, provocou a rival Agility Robotics nas redes sociais com uma previsão direta de que “vocês vão falir em menos de 12 meses.” Em vez de falir, a Agility acaba de se tornar a primeira empresa pura de robôs humanoides a ser listada numa bolsa de valores americana – via fusão com uma SPAC que lhe rendeu US$ 465 milhões em capital novo.
O anúncio é impressionante por duas razões. A primeira, é porque finalmente os robôs terão acesso ao mercado de capitais, permitindo, assim, que a poupança popular os financie e, com isso, exponencialize seu desenvolvimento. A segunda, se dá em razão de que a primeira empresa a atingir esse feito seja, talvez, uma das quais nós menos ouvimos falar. Afinal, isso acontece porque a estratégia da montadora (diferentemente de suas concorrentes) não se baseia em impressionar espectadores com vídeos de robôs dançando no TikTok ou dando saltos mortais impressionantes. Na verdade, assim como definiu seu CEO, “você não vê muitos robôs dançarinos da Agility. Mantivemos nossa estratégia: tarefas manuais, repetitivas, que é difícil encontrar humanos para fazer” – ou seja, eles focam em gerar produtividade real.
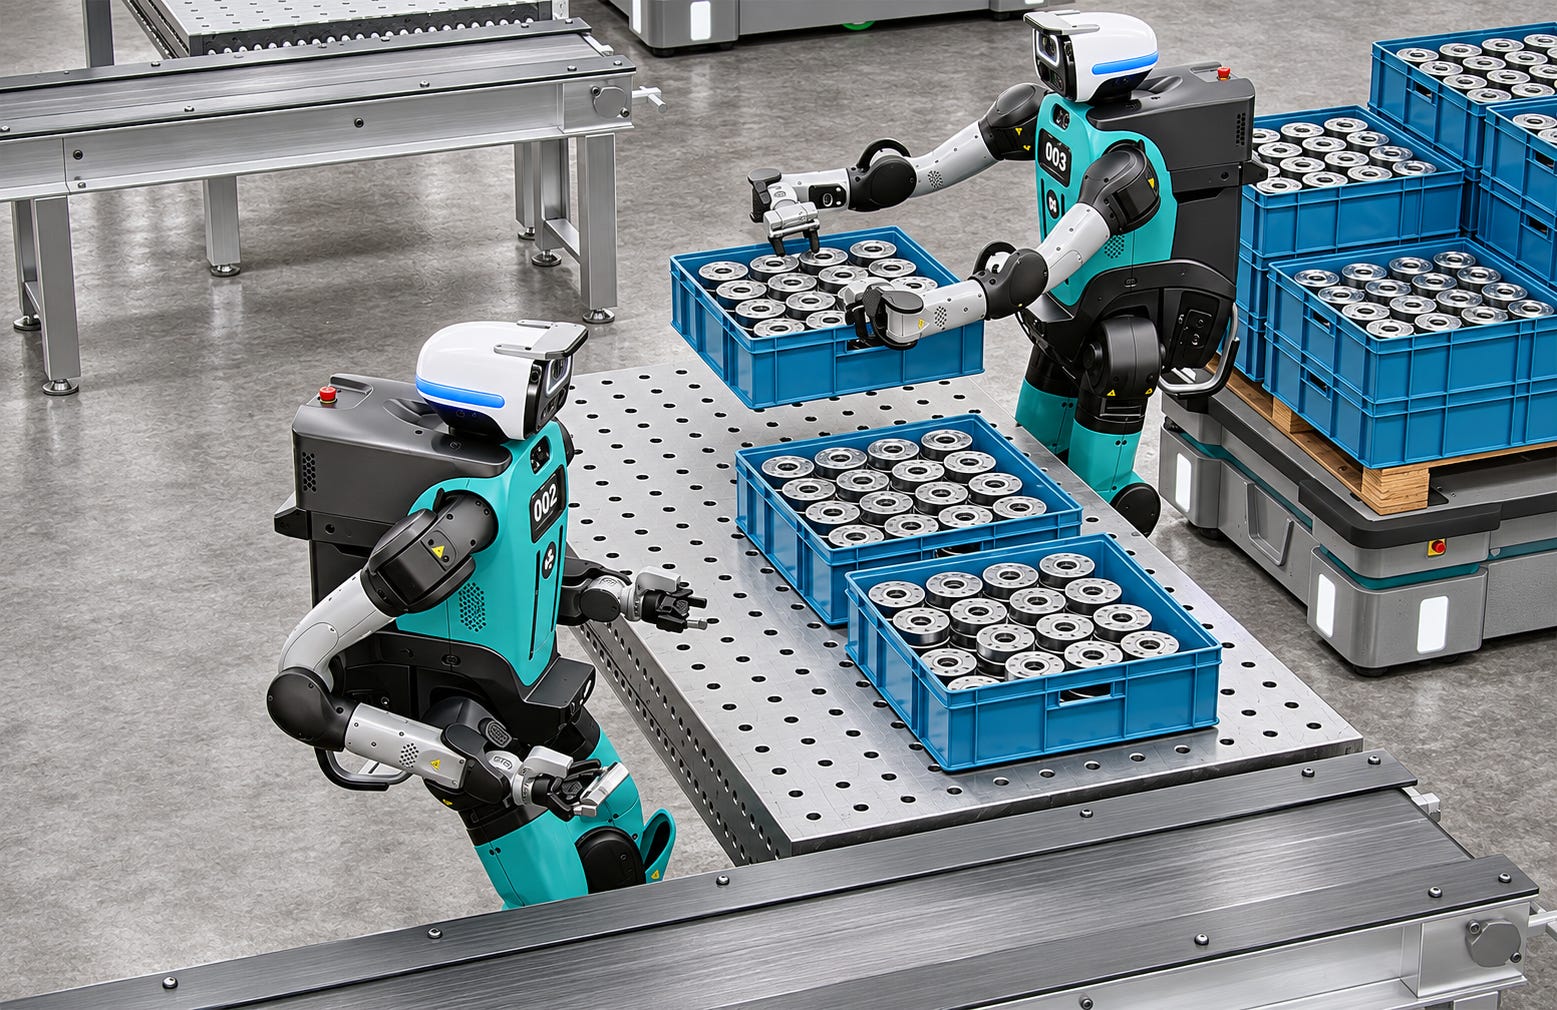
O Digit, robô humanoide da Agility, trabalha hoje em nove clientes diferentes – entre eles Toyota e, curiosamente, Mercado Livre – movimentando caixas e contêineres pesados em armazéns. Não é bonito. Não é rápido. Não faz piruetas. Mas faz algo que a maioria dos robôs humanoides do mundo – incluindo os da Figure, da Tesla e da Boston Dynamics – ainda não faz de forma consistente: trabalha.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
Ademais, a nova geração, o Digit 5, já pode operar ao lado de humanos sem precisar de uma célula isolada, de modo tão eficiente que o lançamento já rendeu para a empresa mais de US$ 300 milhões em contratos futuros planejados com 30 clientes para o novo modelo. A proposta apresentada ao vender suas solução é de que cada robô adquirido pode economizar aproximadamente US$ 100 mil por ano para seus clientes, num modelo de robô-como-serviço que transforma o custo de compra em uma assinatura mensal, ou seja, a Agility propõe que as empresas deixem de gastar milhões comprando o maquinário e passam a pagar por uma mensalidade acessível que é financiada pela própria economia de cem mil dólares anuais gerada pelo robô – justificando, assim, o investimento.
Por fim, a Entrelinha que torna o IPO da Agility significativo para além da robótica é o que ele revela sobre o estágio em que o mercado de IA física se encontra, e sobre o tipo de aposta que investidores estão dispostos a fazer. Uma empresa com US$ 174 mil de receita e US$ 362 milhões de prejuízo, como é a situação da referida montadora, não vai à bolsa porque seu balanço justifica uma abertura de capital. Vai porque o mercado acredita que a oportunidade – robôs que substituem trabalho manual pesado em armazéns, fábricas e centros de distribuição – é grande o suficiente para justificar anos de perdas enquanto a tecnologia amadurece.
Visto historicamente, é a mesma lógica que levou a Tesla à bolsa em 2010, quando a empresa de Musk ainda vendia poucos milhares de carros por ano e queimava milhões em caixa a cada trimestre. Deste modo, a pergunta que o IPO responde é se será a última, ou se, como Brahe previu ao ver uma estrela nascendo no céu, é apenas a primeira de muitas que, assim como foi a Tesla, aparecerão onde ninguém esperava.

