
Existe um rearranjo silencioso acontecendo no comércio. TikTok estrutura sua operação logística. O iFood começa a usar sua rede de entregadores para compras feitas fora do aplicativo. A Amazon abre sua infraestrutura para empresas que nem precisam vender em seu marketplace. A Magalog transforma a estrutura criada para atender o Magalu em um ativo capaz de servir outras companhias.
Isoladamente, parecem movimentos diferentes. Juntos, apontam para a mesma direção: o comércio está se fragmentando na frente e se consolidando por trás.
Na frente, nunca tivemos tantas formas de comprar. Marketplace, site próprio, Instagram, WhatsApp, TikTok Shop, aplicativos e, cada vez mais, agentes de inteligência artificial. O ponto de venda deixou de ser um lugar único e está se transformando em uma infinidade de interfaces.
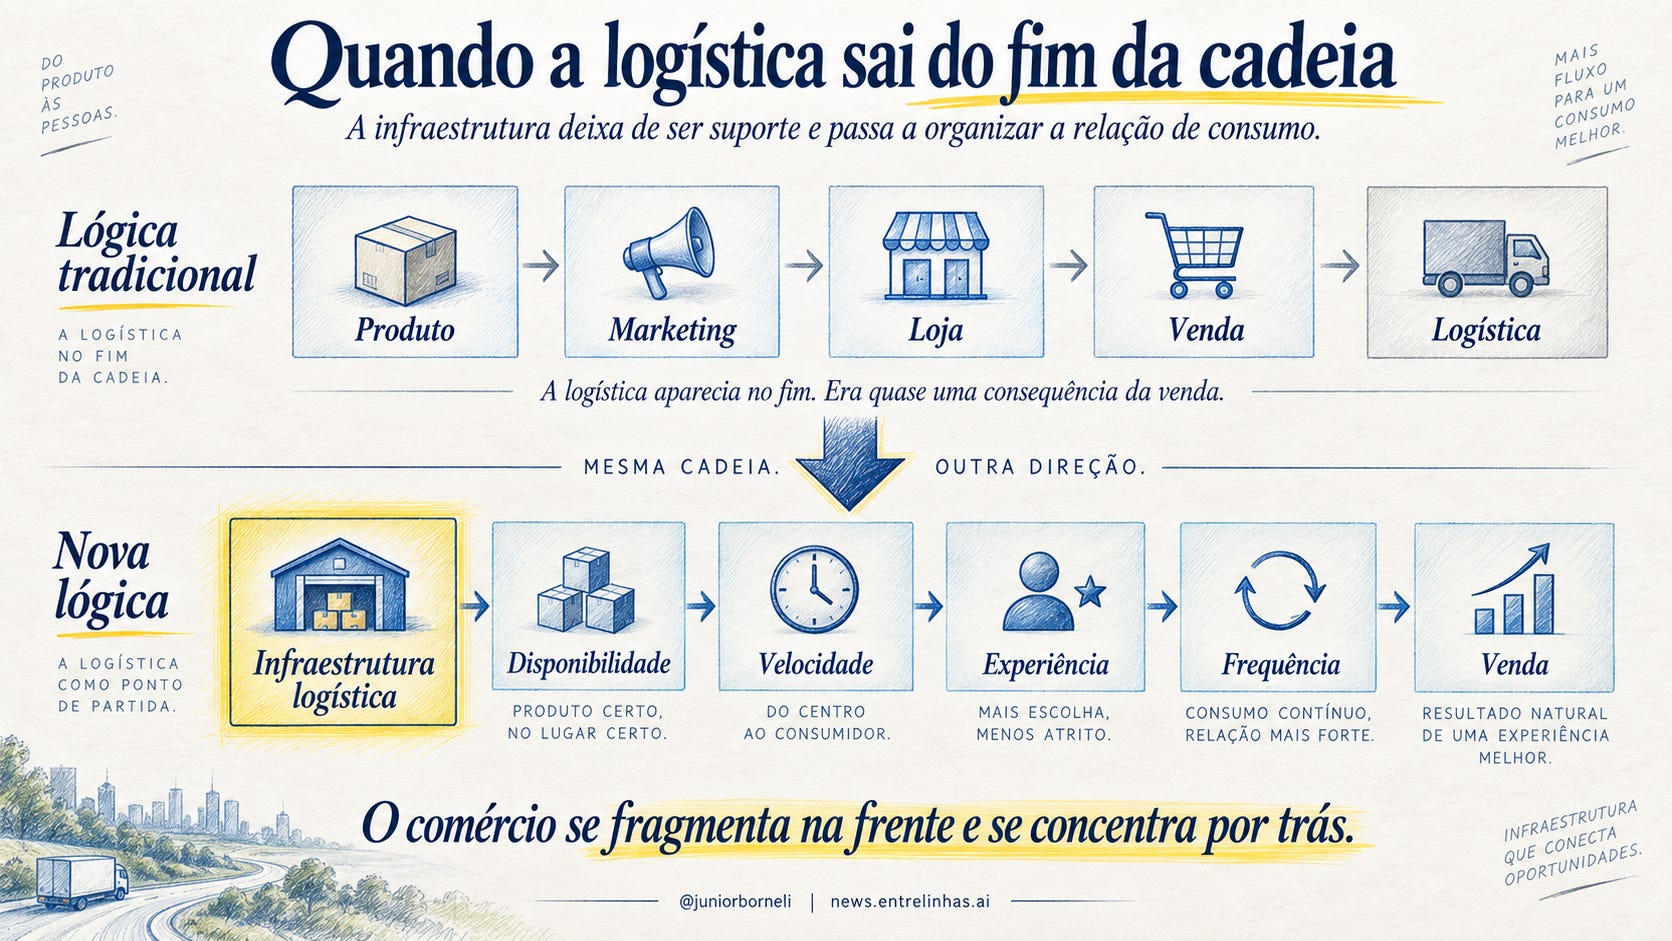
Só que, quanto mais fragmentada fica a experiência de compra, maior se torna a importância da infraestrutura capaz de fazer tudo aquilo funcionar. É aí que a logística muda de papel.
Durante muito tempo, pensamos a cadeia mais ou menos assim:
Produto → Marketing → Loja → Venda → Logística.
A logística aparecia no fim. Era quase uma consequência da venda.
Agora talvez a lógica esteja se invertendo:
Infraestrutura logística → Disponibilidade → Velocidade → Experiência → Frequência → Venda.
A diferença é importante. A logística deixa de acontecer apenas depois da compra e começa a determinar quais compras são possíveis. Se existe estoque próximo, o produto está disponível. Se existe densidade logística, ele chega mais rápido. Se chega rápido e de forma previsível, a experiência melhora. E uma experiência melhor tende a aumentar a frequência de consumo. Nesse modelo, logística deixa de ser apenas operação. Passa a fazer parte da proposta de valor.
A Amazon é um bom exemplo. Durante décadas, construiu centros de distribuição, sistemas de estoque, transporte, roteirização, fulfillment e última milha para sustentar seu próprio marketplace. Com o tempo, porém, percebeu que aquela infraestrutura tinha valor por si só e poderia ser oferecida a outras empresas. É uma lógica parecida com a da AWS: uma capacidade criada para resolver um problema interno se transforma em plataforma para terceiros.
O iFood começa a fazer algo semelhante. Construiu uma enorme rede para transportar comida, mas a partir do momento em que essa mesma rede pode entregar produtos vendidos em outros canais, a empresa deixa de depender da transação dentro do próprio aplicativo para participar da relação de consumo. A venda pode acontecer no WhatsApp, no Instagram ou no site da loja. A infraestrutura continua participando.

Esse é o ponto mais interessante. As grandes plataformas digitais passaram anos tentando concentrar o front-end. O objetivo era trazer tudo para dentro: a audiência, a descoberta, a venda, o pagamento. Agora o front começa a se pulverizar. O consumidor pode descobrir em um lugar, pesquisar em outro, pagar em outro e receber por uma infraestrutura que nem pertence ao canal onde a compra começou. A inteligência artificial tende a acelerar ainda mais esse processo.
Mas o back tem uma dinâmica diferente. Construir centros de distribuição custa caro. Criar densidade logística leva tempo. Operar estoque, transporte, roteirização e última milha exige escala. Por isso, enquanto centenas de novas interfaces de comércio podem surgir na frente, poucas empresas conseguirão construir a infraestrutura necessária para sustentar tudo o que acontece por trás. É aí que mora o rearranjo. O comércio se fragmenta no front, mas pode se consolidar no back.
Durante anos, a disputa foi por controlar a loja. Depois, por controlar o marketplace. Agora talvez estejamos entrando em uma disputa diferente: quem controla os trilhos sobre os quais o comércio acontece? Porque quem controla os trilhos não precisa controlar o destino. Pode servir a todos. E é justamente por isso que a logística está deixando de ser bastidor para se tornar protagonista da relação de consumo.

