
Existe uma matemática por trás do crescimento do Nubank que merece ser compreendida. Ela ajuda a explicar como uma empresa consegue multiplicar sua receita, ampliar sua base de clientes e, ao mesmo tempo, operar com custos proporcionalmente menores. O resultado dessa equação aparece no lucro.
Em quatro anos, o Nubank saiu de 70 milhões para 143 milhões de clientes. Um crescimento extraordinário, mas que, isoladamente, não explica o desempenho da companhia. O segundo número é ainda mais interessante: a receita média mensal por cliente ativo, conhecida como ARPAC, passou de US$ 8 para US$ 18 no mesmo período. Ou seja, além de conquistar novos clientes, o banco passou a gerar muito mais receita com cada relacionamento.
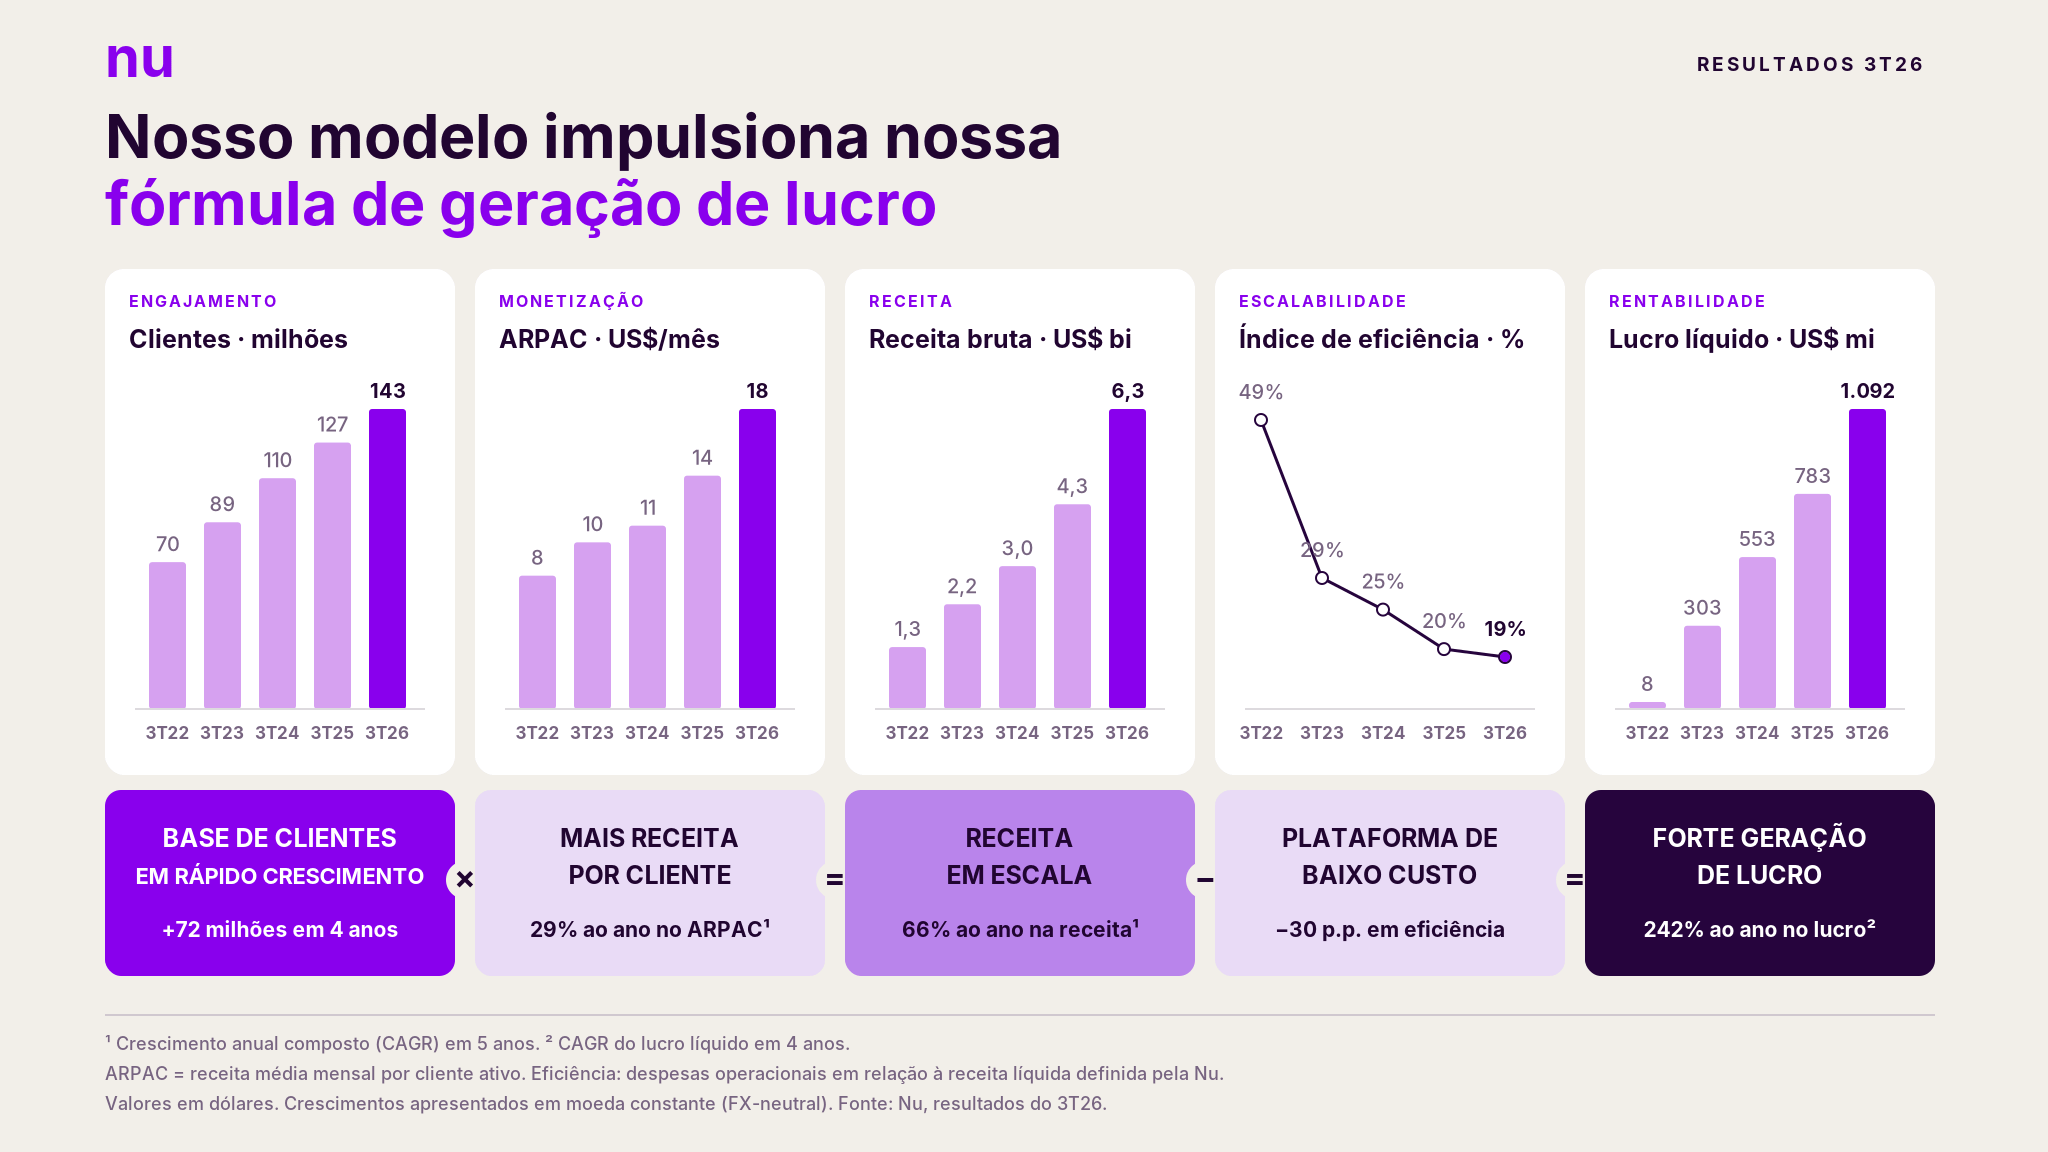
É aqui que a matemática começa a ficar poderosa. Quando uma empresa aumenta simultaneamente sua base de clientes e a receita gerada por eles, o crescimento deixa de ser apenas uma soma. As duas variáveis passam a se multiplicar. No caso do Nubank, a receita bruta trimestral saltou de US$ 1,3 bilhão para US$ 6,3 bilhões. Quase cinco vezes mais em quatro anos.
Mas existe uma terceira variável nessa equação. E talvez seja a mais importante: eficiência operacional. No mesmo período, o índice de eficiência do Nubank caiu de 49% para 19%. Em outras palavras, as despesas operacionais passaram a consumir uma parcela muito menor da receita considerada nesse indicador. A infraestrutura tecnológica permite que o banco amplie sua operação sem precisar multiplicar agências, equipes e estruturas físicas na mesma proporção.
O resultado dessa combinação aparece na última linha do balanço. O lucro líquido trimestral, que era de apenas US$ 8 milhões em 2022, alcançou US$ 1,09 bilhão em 2026. Evidentemente, existem outras variáveis importantes, como custo de crédito, inadimplência e despesas financeiras. Mas a direção é clara: mais clientes, maior monetização e eficiência crescente criam uma capacidade extraordinária de geração de resultados.
Agora, há algo ainda mais interessante nas entrelinhas dessa matemática. O Nubank já possui 143 milhões de clientes. Isso significa que uma parte importante de suas próximas oportunidades de crescimento pode estar dentro da própria base. Cada cliente que passa a utilizar mais produtos, contratar crédito, investir, adquirir seguros ou realizar novas transações amplia o potencial econômico de um relacionamento que já existe.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
E essa lógica começa a aproximar o banco de uma plataforma de consumo e serviços. Quanto mais presente estiver nas decisões financeiras e comerciais de seus clientes, mais oportunidades terá de originar novos negócios. O marketplace, por exemplo, pode deixar de ser apenas um canal de compras para funcionar como uma porta de entrada para crédito, pagamentos e outros serviços.
Esse movimento não é automático, nem está garantido. Mas muda a maneira de interpretar o crescimento de uma instituição financeira.
Durante muito tempo, os bancos mediram sua força principalmente pelo tamanho de seus ativos, sua rede de distribuição e sua capacidade de captar recursos. Tudo isso continua relevante. Mas a matemática das plataformas acrescenta outra dimensão: a capacidade de aumentar continuamente o valor econômico de cada relacionamento, sem aumentar os custos na mesma velocidade. O Nubank está demonstrando essa lógica nos seus números.
A questão mais interessante para os próximos anos talvez não seja quantos novos clientes ele conseguirá conquistar, mas quanto valor ainda poderá gerar com os 143 milhões que já possui. Porque existe uma diferença enorme entre crescer conquistando mais clientes e crescer fazendo com que cada relacionamento se torne economicamente mais relevante. O primeiro movimento aumenta o tamanho da empresa. O segundo pode transformar sua capacidade de gerar lucro.

