
Há algo incomum acontecendo no mercado americano. Pela primeira vez desde 2021, quando as empresas saíam da retração provocada pela pandemia, os onze setores que compõem o S&P 500 apresentam simultaneamente um crescimento de receitas, e as estimativas apontam para uma expansão igualmente disseminada dos lucros, alcançando não apenas tecnologia e energia, mas saúde, indústria, consumo, serviços financeiros, imóveis e até as companhias de serviços públicos, em uma unanimidade que, à primeira vista, parece confirmar que a economia americana atingiu uma condição excepcionalmente saudável e equilibrada. Em verdade, é a inteligência artificial que, antes concentrada nos balanços de fabricantes de chips e empresas de nuvem, começa a aparecer como o elo comum entre setores que, pela sua natureza, possuem pouco em comum, e essa presença transversal sugere que a IA deixou de ser apenas um produto tecnológico e está se transformando em algo qualitativamente diferente: um ciclo econômico.
O mecanismo que produz essa expansão simultânea merece ser compreendido com cuidado, porque ele explica tanto a prosperidade atual quanto o risco que ela pode estar incubando. Quando Microsoft, Amazon, Alphabet, Meta e Oracle anunciaram centenas de bilhões de dólares em investimentos de capital, esse dinheiro não permaneceu, por óbvio, dentro do setor de tecnologia, porque antes que um modelo de IA consiga responder a uma pergunta, recomendar um produto ou escrever uma linha de código, é necessário construir toda uma infraestrutura física para sustentá-lo: data centers precisam de terrenos, cimento, aço, transformadores, turbinas, sistemas de refrigeração, cabeamento, geradores e acesso à rede elétrica, além de engenheiros, eletricistas, operadores, seguranças e equipes permanentes de manutenção, e cada servidor instalado aciona uma cadeia de fornecedores que se estende muito além dos fabricantes de chips. O que chamamos de “investimento em IA” é, na prática, uma das maiores obras de infraestrutura privada da história recente, e seu efeito multiplicador percorre a economia com uma abrangência que ajuda a explicar por que setores tradicionalmente sensíveis aos juros continuam crescendo mesmo em um ambiente monetário menos favorável: em outros ciclos, a alta do custo de capital reduziria projetos imobiliários, dispensaria trabalhadores da construção e desaceleraria a compra de equipamentos industriais, mas agora parte dessa capacidade está sendo absorvida pela construção de data centers cuja demanda opera em uma lógica diferente da imobiliária convencional.
O investimento cria então uma segunda onda, menos visível mas igualmente consequente, porque os trabalhadores contratados passam a consumir nas regiões onde as instalações são construídas, de modo que restaurantes recebem mais clientes, hotéis acomodam equipes temporárias, imóveis são alugados, fornecedores locais ampliam operações e empresas de transporte movimentam materiais e equipamentos, numa forma em que o dinheiro gasto por uma big tech em processadores se transforma em receita para uma fabricante de equipamentos elétricos, depois em salário para um engenheiro, em seguida em faturamento para o comércio local, e por fim em depósito bancário que alimenta a concessão de novos créditos.
O sistema financeiro, por sua vez, captura valor em cada camada: bancos financiam a construção das instalações, estruturam emissões de dívida e assessoram aquisições, e se empresas como OpenAI e Anthropic chegarem à bolsa, Wall Street ainda poderá capturar uma nova rodada de receitas por meio de IPOs, negociações de ações e administração patrimonial. Forma-se, assim, uma estrutura circular na qual as big techs financiam a infraestrutura, os fornecedores transformam o investimento em receita, trabalhadores e empresas locais convertem essa receita em consumo, e o sistema financeiro fornece o capital necessário para reiniciar o ciclo, uma engrenagem que se assemelha ao papel que as ferrovias, a eletrificação e a internet desempenharam em suas épocas: não apenas criando um novo setor, mas reorganizando o investimento ao redor de si.
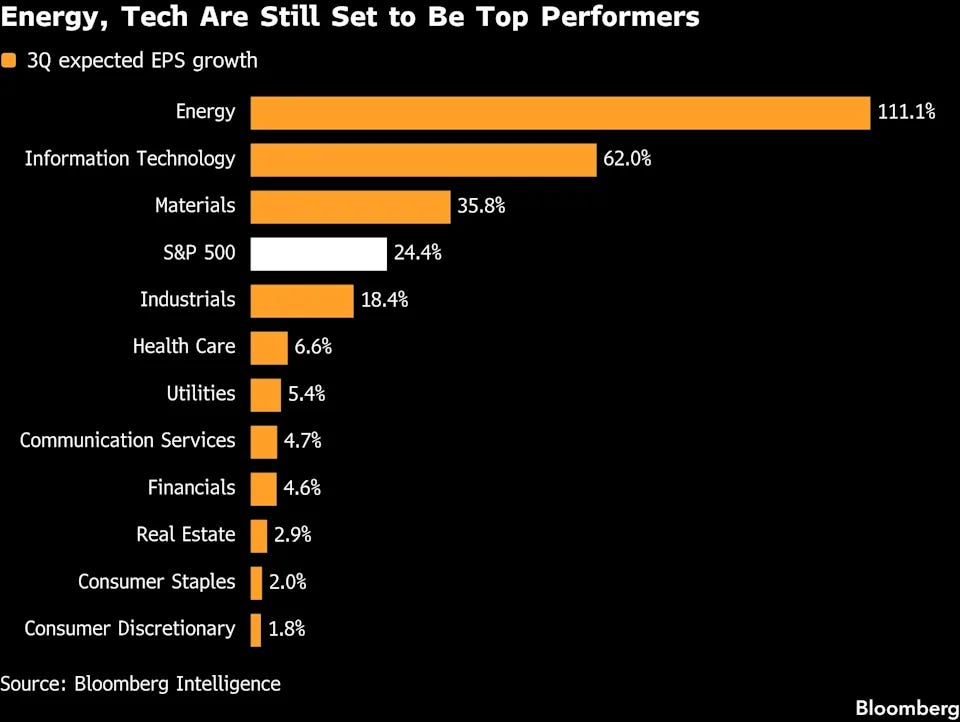
Existe, porém, uma diferença importante entre difusão e diversificação, e é justamente nessa diferença que reside a Entrelinha mais consequente dessa unanimidade. Quando todos os setores crescem por motivos distintos, a economia se torna genuinamente mais resistente, porque uma desaceleração industrial pode ser compensada pelo consumo, uma crise imobiliária pode coexistir com o crescimento da tecnologia e uma queda no petróleo pode beneficiar transportadoras e indústrias. Mas quando setores diferentes crescem impulsionados pelo mesmo investimento, a diversidade aparente pode esconder uma dependência comum que só se revela quando o motor desacelera. Um portfólio distribuído entre tecnologia, indústria, energia, imóveis e bancos parece diversificado, mas se a fabricante de turbinas vende para data centers, a companhia elétrica expande sua capacidade para atender data centers, a construtora ergue data centers, o imóvel é valorizado por sua proximidade com data centers e o banco financia toda essa operação, a exposição econômica continua sendo essencialmente a mesma, e o que muda são os nomes das empresas, enquanto o risco permanece concentrado no mesmo motor.
Essa dependência seria menos preocupante se o retorno econômico da IA já acompanhasse o volume investido em sua infraestrutura, mas existe um descompasso crescente entre a velocidade da construção e a velocidade da adoção que merece atenção proporcional à sua importância. Dados analisados pelo Federal Reserve indicaram que, ao final de 2025, aproximadamente 18% das empresas americanas haviam adotado alguma forma de inteligência artificial, e uma pesquisa sobre as companhias do próprio S&P 500 identificou uma integração profunda da tecnologia aos processos de apenas 11% delas, com outros 10% utilizando IA diretamente na produção ou na prestação de serviços.
A adoção, deste modo, claramente avança, mas permanece muito mais concentrada no setor tecnológico do que a euforia dos investimentos sugere, e esse descompasso constitui o ponto delicado do ciclo, uma vez que a infraestrutura está sendo construída hoje com base em receitas que a adoção corporativa precisará produzir amanhã, e enquanto as big techs continuarem aumentando seus investimentos, a engrenagem poderá continuar distribuindo crescimento, porque a fabricante de chips venderá mais processadores, a empresa de energia receberá novas encomendas, a construtora iniciará outro projeto e o banco financiará a próxima expansão. Mas se as empresas que utilizam a IA não conseguirem transformar experimentos em produtividade, redução de custos ou novas receitas, o questionamento inevitavelmente chegará aos investidores: por quanto tempo será racional sustentar investimentos tão elevados antes que os retornos apareçam?

Os primeiros sinais dessa tensão já existem. A Oracle precisou ampliar sua captação de recursos para financiar a expansão de infraestrutura ao mesmo tempo em que registrava um fluxo de caixa livre negativo, alimentando preocupações sobre o tempo necessário para recuperar o capital investido, e a Holtec Nuclear suspendeu seu IPO em meio à maior cautela dos investidores com projetos excessivamente dependentes da continuidade do ciclo de IA. Nenhum desses sinais constitui, isoladamente, uma clara evidência de uma crise iminente, e a inteligência artificial, em nosso dia a dia, já produz ganhos concretos de produtividade que continuarão abrindo novos mercados. A questão relevante, portanto, não é se a IA terá valor, porque terá, mas se esse valor surgirá na velocidade e na escala necessárias para justificar toda a infraestrutura que está sendo construída em sua antecipação.
Entre no canal Entrelinhas no WhatsApp e siga nosso Instagram: informação rápida, em tempo real, que tangibilizam as transformações.
A Entrelinha final, assim, está justamente na unanimidade dos lucros, porque o crescimento simultâneo dos onze setores do S&P 500 pode parecer a prova de uma economia excepcionalmente saudável e diversificada, quando parte dessa prosperidade não nasce de onze motores independentes, mas se origina de um único impulso propagado por onze caminhos diferentes. Enquanto esse impulso acelera, a interdependência é interpretada como força, o investimento se espalha, os lucros aumentam e a IA parece capaz de erguer todo o mercado. Se ele desacelerar, porém, o mesmo mecanismo funcionará ao contrário: menos investimentos significarão menos encomendas de equipamentos, menos construções, menor demanda por energia, redução de contratações e menos operações financeiras, e o ciclo que hoje distribui prosperidade poderá distribuir retração com um alcance semelhante, porque a IA que ergue o S&P 500 inteiro é também aquela que, se tropeçar, pode puxar o índice inteiro consigo.
Enfim a diferença entre prosperidade disseminada e fragilidade sistêmica quase nunca aparece enquanto o dinheiro continua circulando. Ela só se torna visível quando o motor para.

